貯蓄型保険の種類と選び方まとめ
貯蓄型保険とは、万が一の際の保険の機能を持ちつつ同時に将来に備えた貯蓄もできる保険商品をさした言葉です。
定期預金では、金利がせいぜい0.01%~0.02%(「定期預金比較 | 価格.com」 )でお金が貯まりにくい一方、貯蓄性が高い保険も多いので、どんな商品があって実際にどのくらいの貯蓄性があるのか調べている方も多いのではないでしょうか。
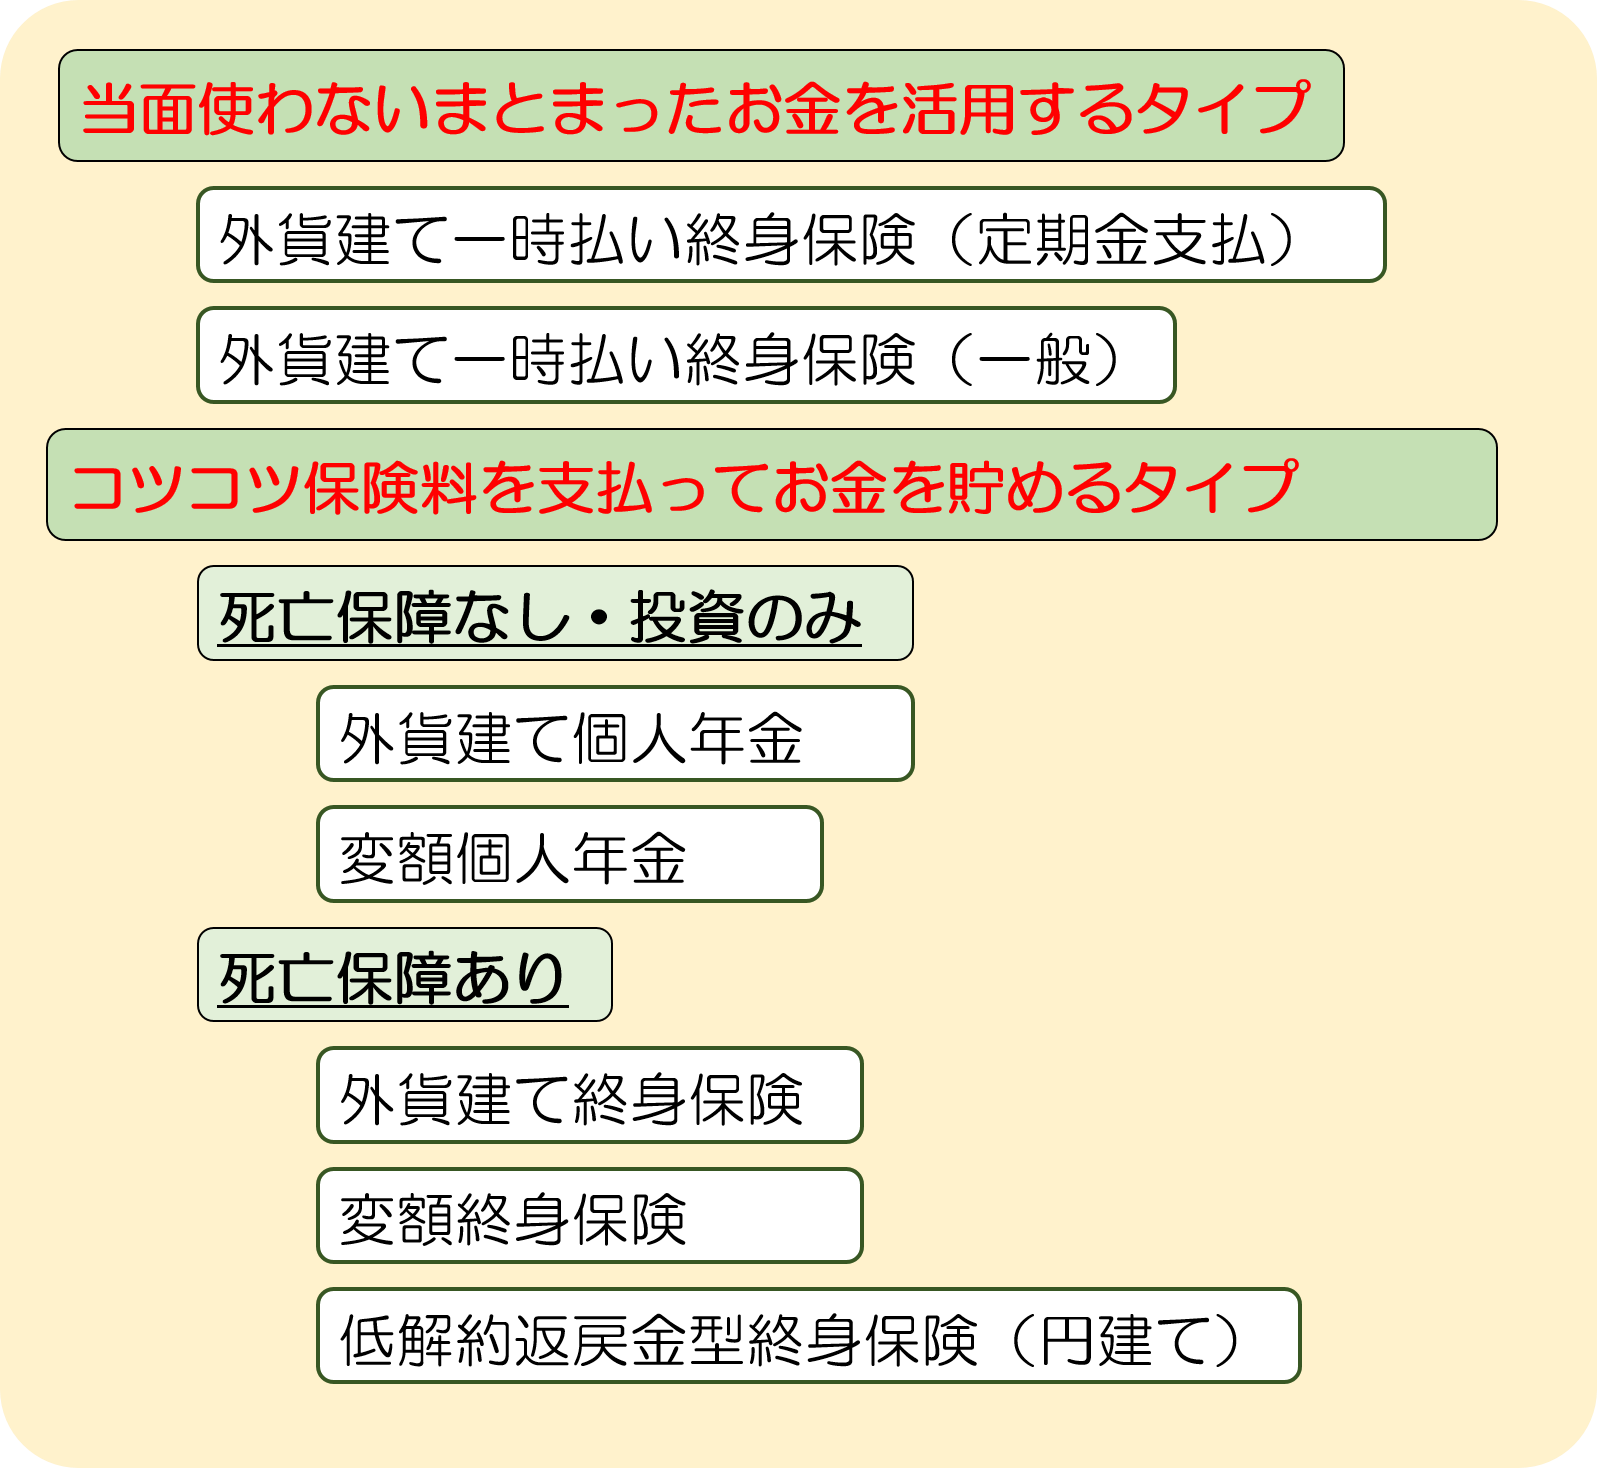
ここでは貯蓄性に優れた貯蓄型保険について、「当面使わないまとまったお金を活用するタイプ」「コツコツ保険料を支払ってお金を貯めるタイプ」に分類して紹介します。
あわせて、「コツコツ保険料を支払ってお金を貯めるタイプ」では死亡保障の有無でも分類しています。
この記事で紹介する保険の一覧
1.当面使わないまとまったお金を活用するタイプ
保険料を一括で納めるタイプの保険です。
当面は利用しないまとまったお金が手元にある場合にえらびます。
そうしてこのタイプでは、被保険者が亡くなった際の死亡保険金がついた「一時払い終身保険」と呼ばれるタイプが使われることがあります。
なかでも現在貯蓄性が高いのは、外貨建ての商品です。
長らく続くマイナス金利の影響から、円建ての終身保険は利回りが悪くなってしまっていますが、外貨建ての商品には貯蓄性の高い商品が多くなっています。
外貨建ての一時払い終身保険のなかで、貯蓄性が高くおすすめできるのは以下2つのタイプです。
- 元本保証で毎年一定額ずつ給付金を受け取れるタイプ
- 長く置いておくほどお金が増えるタイプ
以下1つずつ紹介します。
1-1.元本保証で毎年一定額ずつ給付金を受け取れるタイプ
契約の際に一括で保険料をおさめたあとは、被保険者が存命である限り毎年一定額の定期支払金が受け取れるタイプの保険です。
実際にどんな商品の中、A社の一時払い終身保険の契約例(2021年3月時点)を参考に紹介します。
紹介する例の契約条件は以下の通りです。
為替のレートは1米ドル110円と想定します。
- 契約者:30歳男性
- 保険期間:終身
- 積立利率保証期間:10年間
- 一時払い保険料:90,900.09米ドル(日本円で約1,000万円)
- 定期支払額:1,218.18米ドル(日本円で約13.3万円)
この商品では、契約時に日本円で約1,000万円の保険料を支払うことで、毎年約13.3万円の定期支払金を受け取ることができます。
また被保険者が亡くなったときの死亡保険金、途中で解約した際の解約返戻金は以下の通りです。
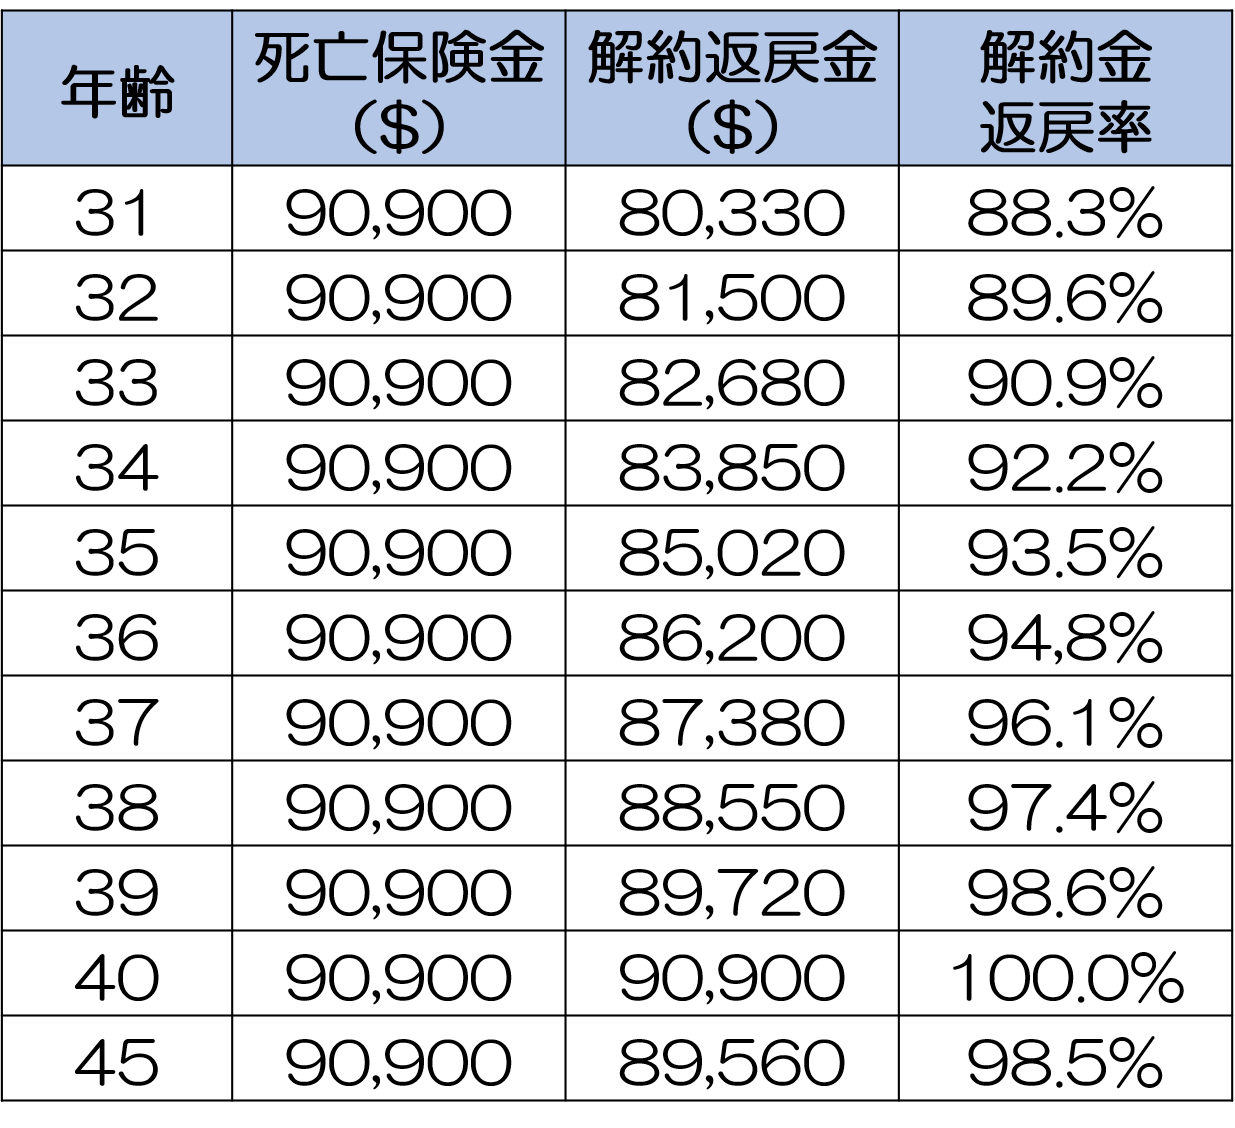
死亡保険金の額と、契約満了となる40歳時(10年後)に受け取れる解約返戻金の額は、一時払い保険料と同額の90,900ドル(約1,000万円)です。
契約満了後、解約しなければ契約は更新されます。
契約満了となる40歳の段階では、それまでに約13.3万円×10回が支払われているので、為替相場が1ドル110円のままで推移するのであれば(為替相場の変動の影響について後ほど説明します)、結果的に日本円で約1,130万円受け取れることになります。
返戻率にすると10年という比較的短い期間で約113%となり、貯蓄性の高さが分かります。
1-2.長く置いておくほどお金が増えるタイプ
一般的な終身保険と同様で、契約してから時間が経過するにつれて受け取れる返戻金が増える保険商品です。
B社の一時払い終身保険(2021年3月時点)の契約例を参考にみていきましょう。
契約の条件を以下のように設定します。為替のレートは1米ドル110円と想定します。
- 契約者:30歳男性
- 保険期間:終身
- 積立利率保証期間:10年間
- 一時払い保険料:90,900.09米ドル(日本円で約1,000万円)
こちらの保険商品での死亡保険金・解約返戻金の額は以下の通りです。
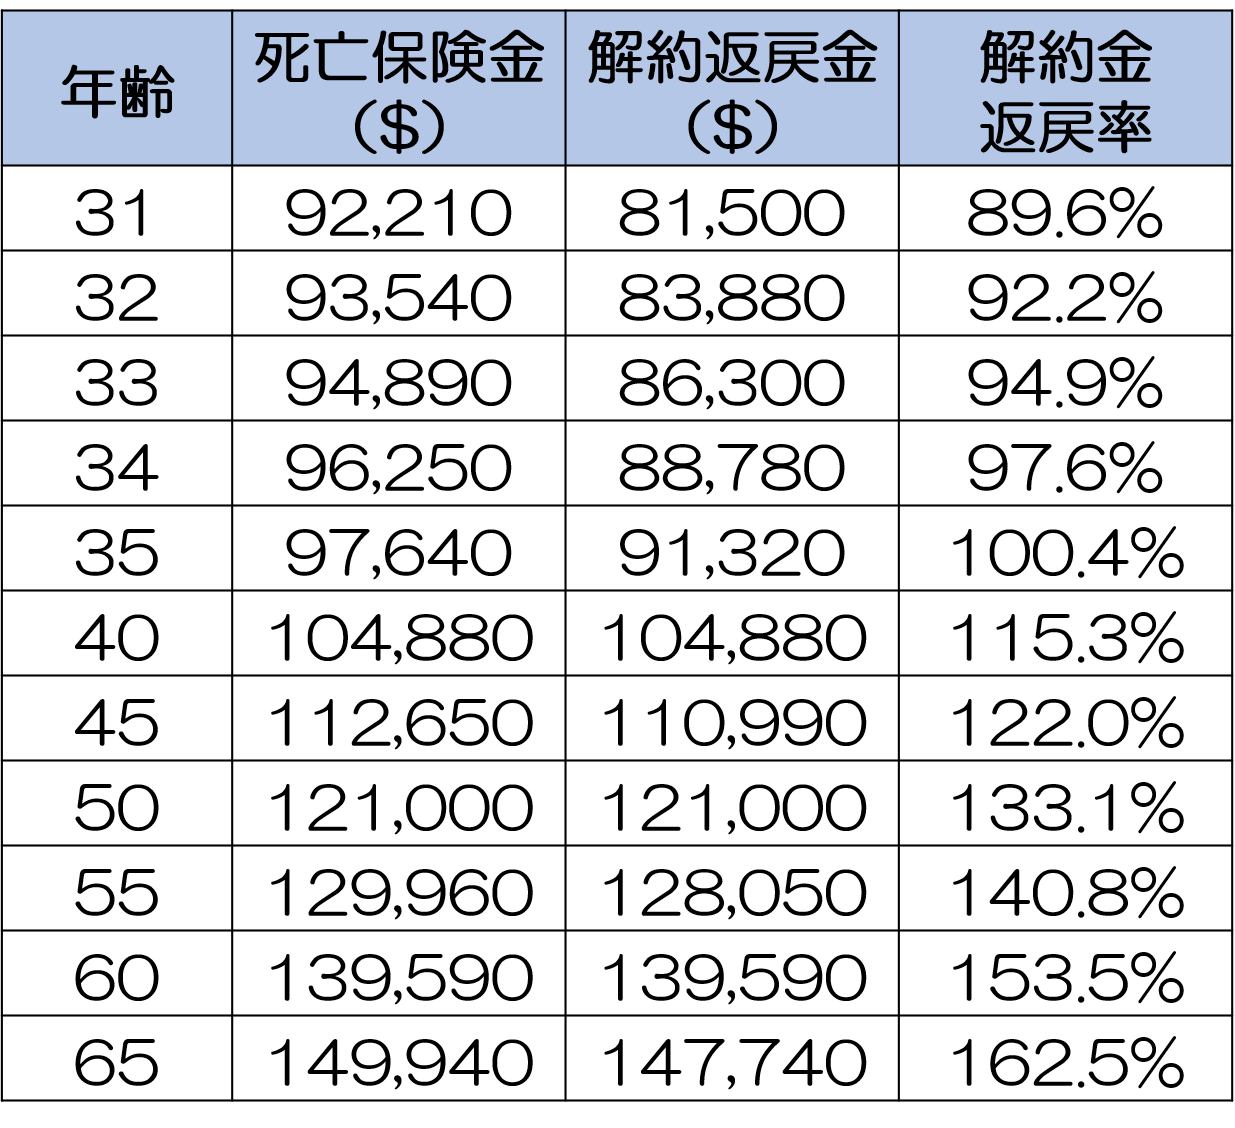
ご覧のように5年目(35歳時点)に返戻率が100%を超え、その後はどんどん返戻率が高くなります。
たとえば65歳まで契約を続けた場合の返戻率は約165%です。
このように貯蓄性が非常に高い商品といえます。
なお、こちらの商品も外貨建てなので後述する為替リスクにより、利回りが悪くなる可能性がある点には注意が必要です。
1-2-1.一時払い終身保険は、相続税対策にも使える
一時払いの終身保険は、相続税の対策としても使われることが多いです。
一時払い終身保険を利用することによって、相続税の対象となる財産評価を引き下げたり、遺産(保険金)を受け取れる遺族を確実に指定できたりといったメリットがあるからです。
一時払い終身保険を使った相続税対策のメリットに関しては「一時払い終身保険の2つの活用法と、円建て・外貨建ての比較」をご覧ください。
1-3.外貨建ては「為替リスク」に注意が必要
外貨建ての保険商品は貯蓄性が高い一方で、為替リスクには注意が必要です。
為替の状況によっては利回りが悪くなってしまう可能性があります。
一例として、ドルと日本円の以下為替イメージをご覧ください。
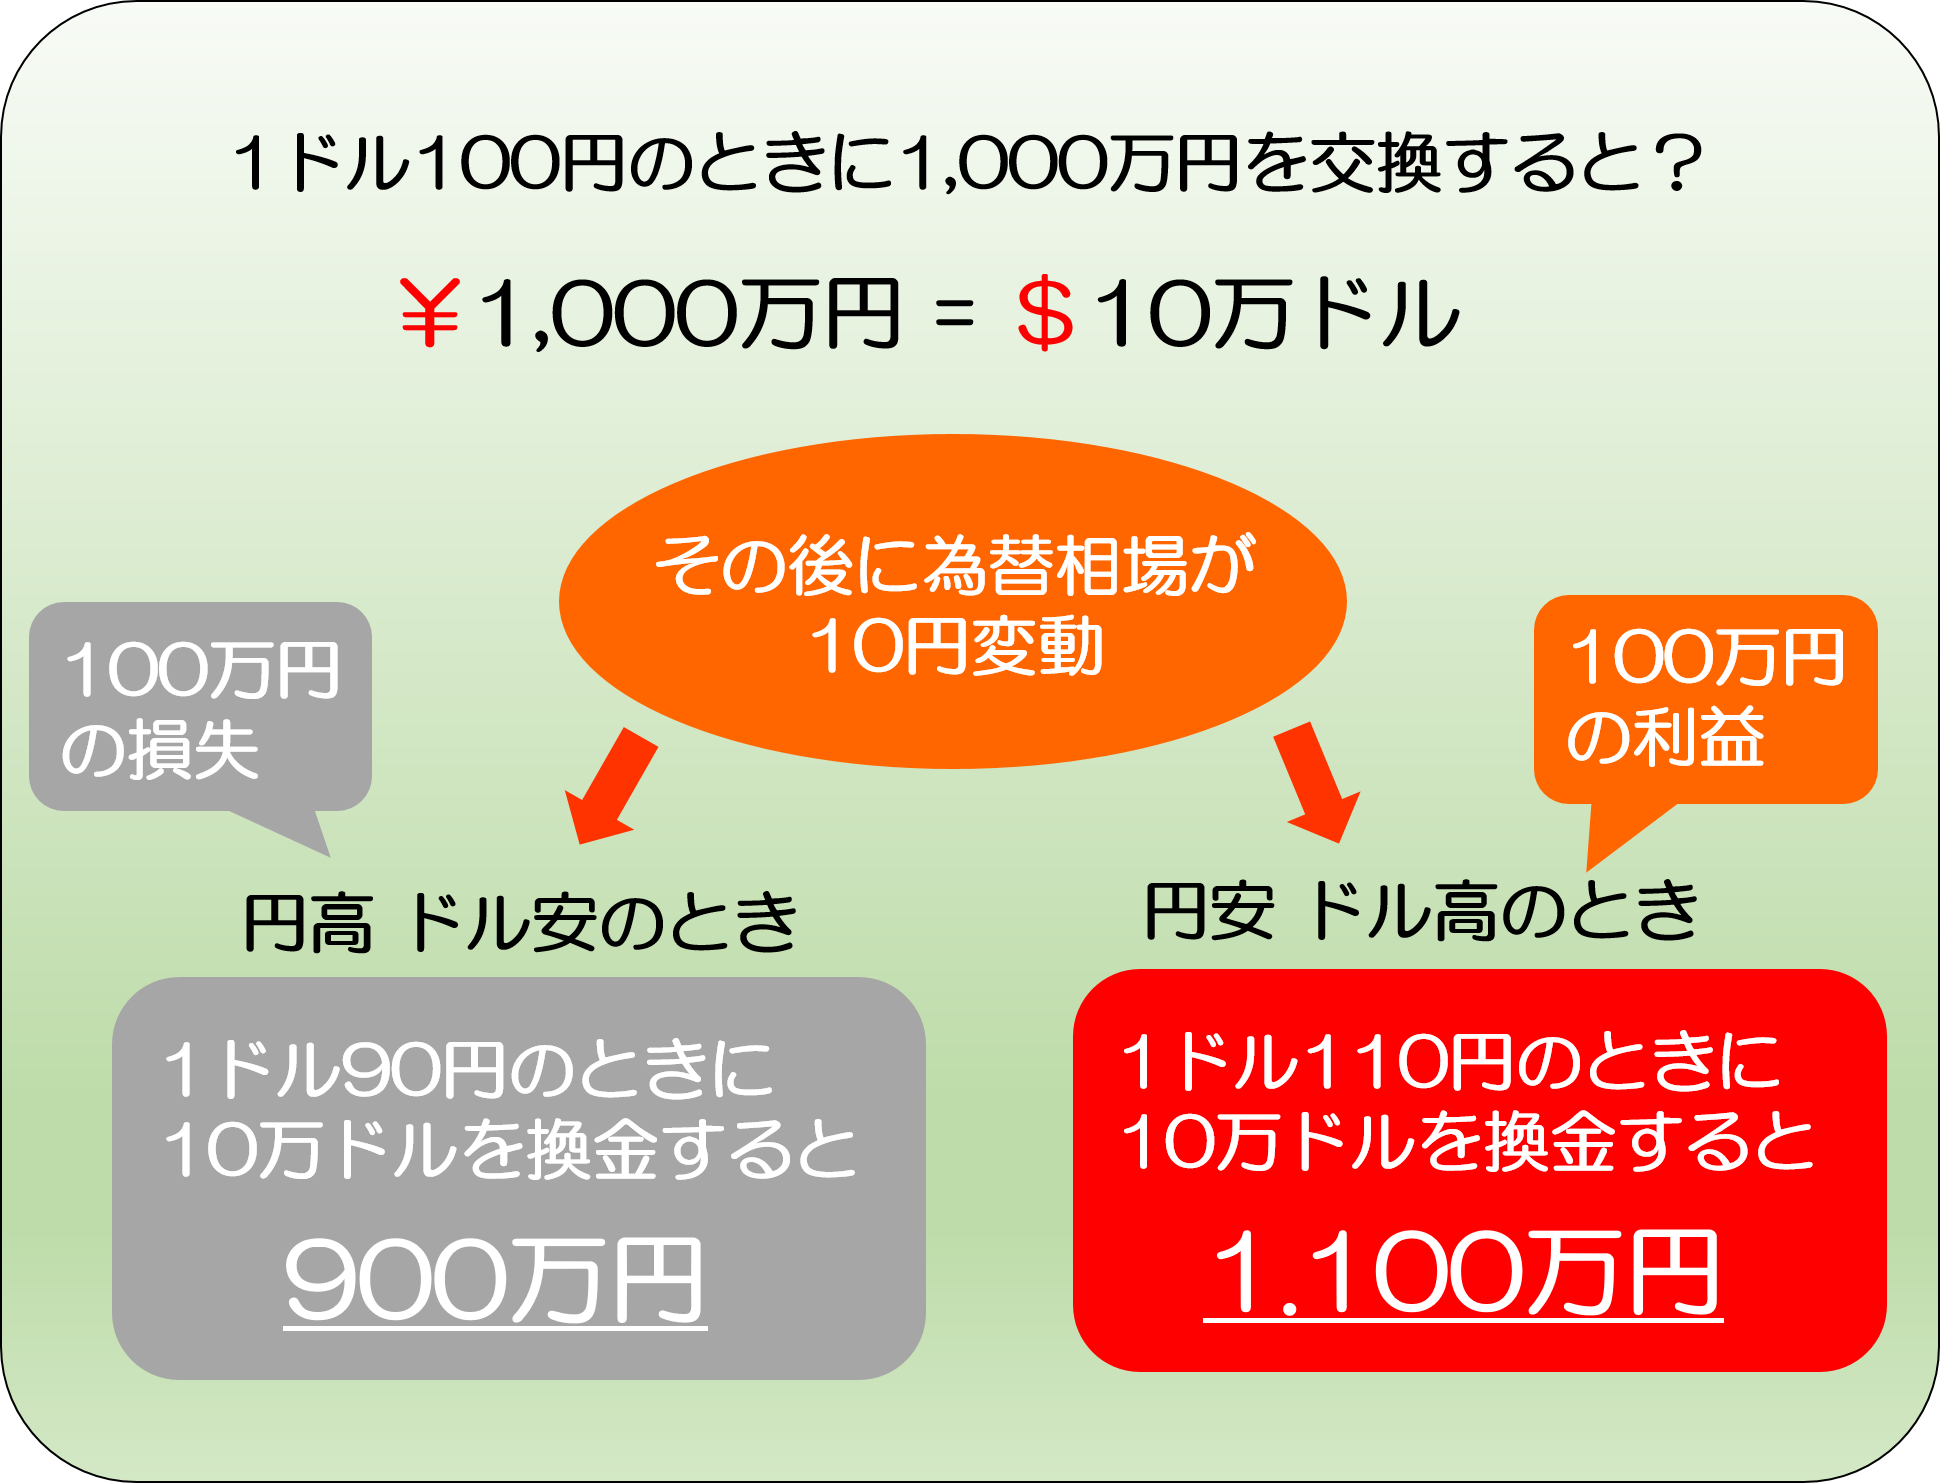
これはドル建ての保険金を契約者が受け取る際のイメージです。
円安ドル高の状態なら利益がでるものの、円高ドル安の状態では受け取れる金額が少なくなってしまいます。
外貨建ての保険商品を選ぶ際は、このリスクを覚えておきましょう。
ただし、為替リスクには対処法があります。詳しくは「為替リスクとは?運用方法で異なるリスクの中身と対処法」をご覧ください。
利回りがあまりよくない円建てと比べると返戻率の差は明らかなので、為替リスクがあったとしても外貨建ての方が貯蓄性はずっと高いと言えます。
2.コツコツ保険料を支払ってお金を貯めるタイプ
毎月などでいくらかの保険料を支払うタイプの保険商品です。
こちらは死亡保障がついていない投資のみを目的とした個人年金タイプと、死亡保障がつく終身保険のタイプがあります。
なお両者を比較すると、終身保険には死亡保障がある分だけ、貯蓄性でみると個人年金保険の方が高くなっています。
以下、それぞれのタイプを紹介します。
2-1.死亡保障がなく実質貯蓄のみとなるタイプ
次に死亡保障がなく、あくまで貯蓄を目的とした保険商品を紹介します。
具体的には以下2つです。
- 外貨建て個人年金
- 変額個人年金
詳しくは「個人年金はおすすめできる?加入のメリットと種類を解説」をご覧いただくとして、1つずつ紹介します。
2-1-1.外貨建て個人年金
少子高齢化にともない公的な年金だけで老後の生活に不安が残るなか、保険会社が販売する私的年金「個人年金保険」が注目されています。
個人年金保険では、公的年金と同じように、老後に毎年●万円などの保険金を受け取ることができます。(もらえる額や期間は商品によって異なります。)
個人年金保険にもいくつかの種類がありますが、なかでも利回りがよいのが外貨建ての商品です。
外貨建てでは、保険料の支払いや受取りを外貨によって行います。
具体的にどのような特徴があるのか、C社の商品(2021年3月時点)を参考にみていきましょう。
契約の条件を以下の通りとします。為替のレートは1米ドル110円と想定します。
- 契約者:30歳男性
- 保険料払込期間:65歳満了
- 年金支払開始:65歳から
- 年金種類:確定年金(10年)
- 保険料:(月払い)15,000円
年金の種類は確定年金(10年)といい、この商品では60歳から10年の間、年金を受け取り続けることができます。
この商品で受け取れる年金額は、以下の通り積立利率により異なります。
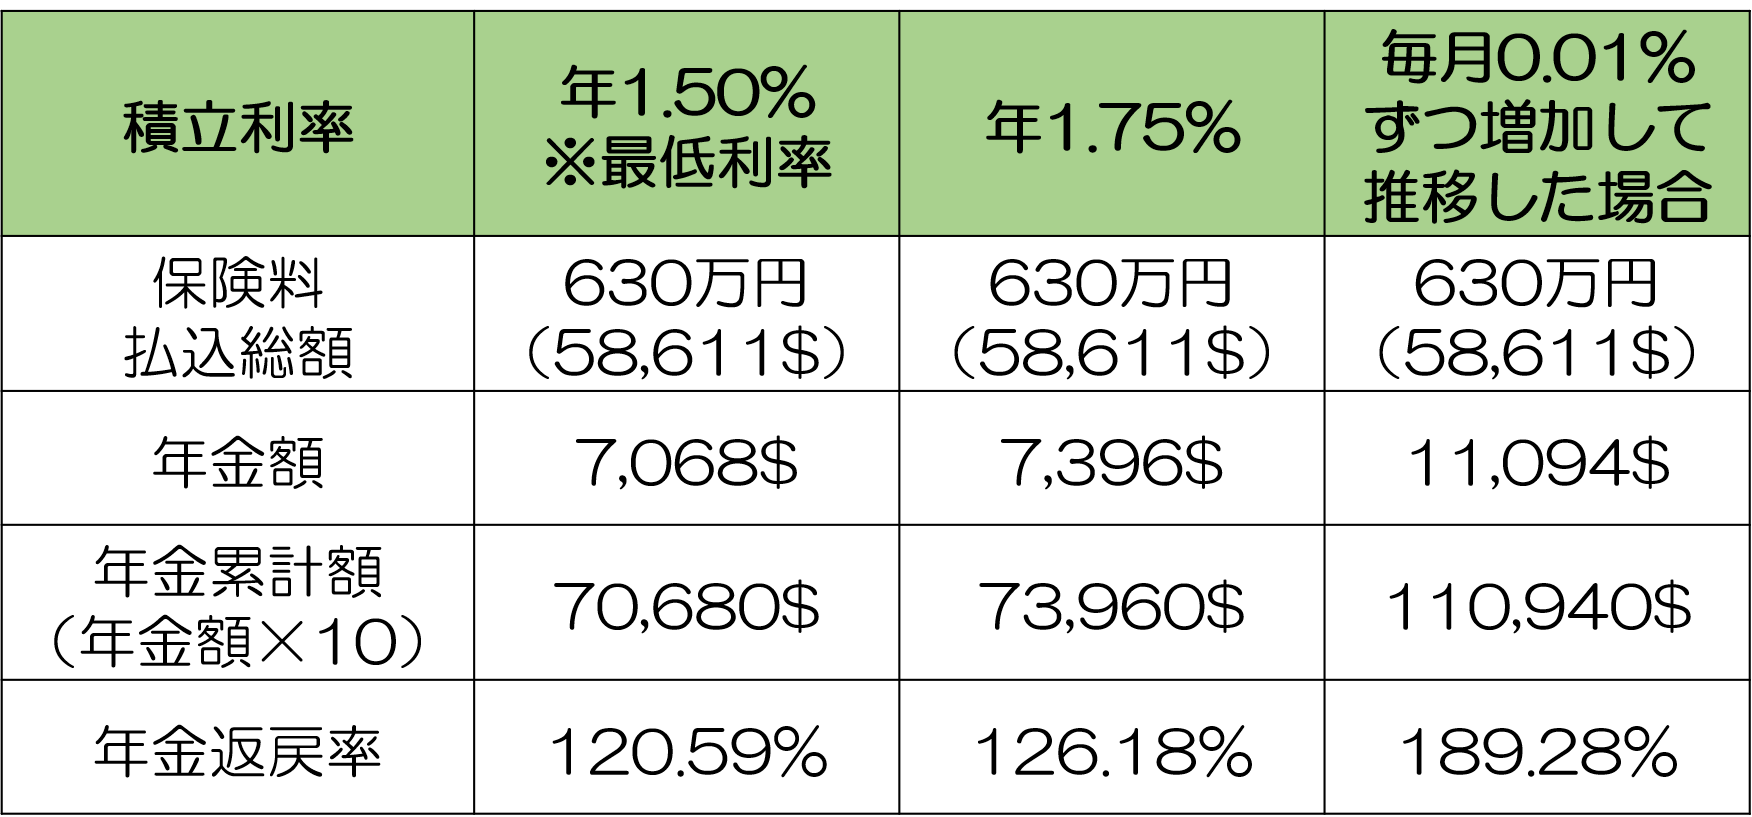
表に示した積立利率のパターンのなかでは、最も高い場合で年金返戻率が約190%となっています。
なお、こちらの商品も外貨建てなので上述した為替リスクにより、利回りが悪くなる可能性がある点には注意が必要です。
ただし、この保険は、保険料が毎月その時の為替レートでドルに換金されるので、為替リスクは相当和らぐことになります。
2-1-2.変額個人年金
変額個人年金とは、保険会社が保険料の運用を行い、その運用実績に応じて受け取れる年金の額がかわる保険商品です。
国内外の株式や債券などのなかから、契約者が運用の対象(特別勘定と言います)をえらぶことができます。一つでも複数の組み合わせでもかまいません。
契約途中で運用の対象(特別勘定)を変更したり、運用の割合を変更したりすることができるなど、契約者側の責任にてリスクをコントロールすることになります。
ポイントは大きく以下の2つです。
- 運用先(特別勘定)は過去の運用実績が良いものを選ぶこと
- 短期的な運用の良し悪しに一喜一憂しないこと
変額個人年金はハイリスク・ハイリターンな保険商品といえ、信頼できるファイナンシャルプランナーに相談し、仕組をしっかり理解して納得してから加入するようにして下さい。
変額保険については詳しくは「変額保険とは?活用のメリット、リスクと対処法・選び方のポイント」をご覧ください。
2-2.死亡保障のあるタイプ
死亡保障がつき貯蓄性が高い保険商品として、外貨建て終身保険と変額終身保険があります。以下、それぞれの特徴を解説します。
2-2-1.外貨建て終身保険
ここでは外貨建てのなかでもドル建て終身保険を紹介します。
ドル建て終身保険は、円建てと比べ貯蓄性が高い上に、予定利率が高く設定されているのが特徴です。
予定利率とは、保険会社の運用の利回りを示した値です。
予定利率が高くなるほど保険料が安くなります。
以上をふまえ、E社のドル建て終身保険(2019年3月時点)の例をみていきましょう。
契約の条件を以下のように設定します。
為替のレートは1米ドル約110円と想定します。
- 契約者:30歳男性
- 保険期間:終身
- 基本保険金額:50,000USD(約550万円)
- 保険料払込期間:10年間/60歳払込
- 保険料(月額):10年間⇒272USD(約29,700円)、60歳払込⇒103.50USD(約11,385円)
「基本保険金額」とは、死亡保険金の最低保証額です。
仮に保険会社の運用がうまくいかなくても、この額の死亡保険金は保証されているということです。
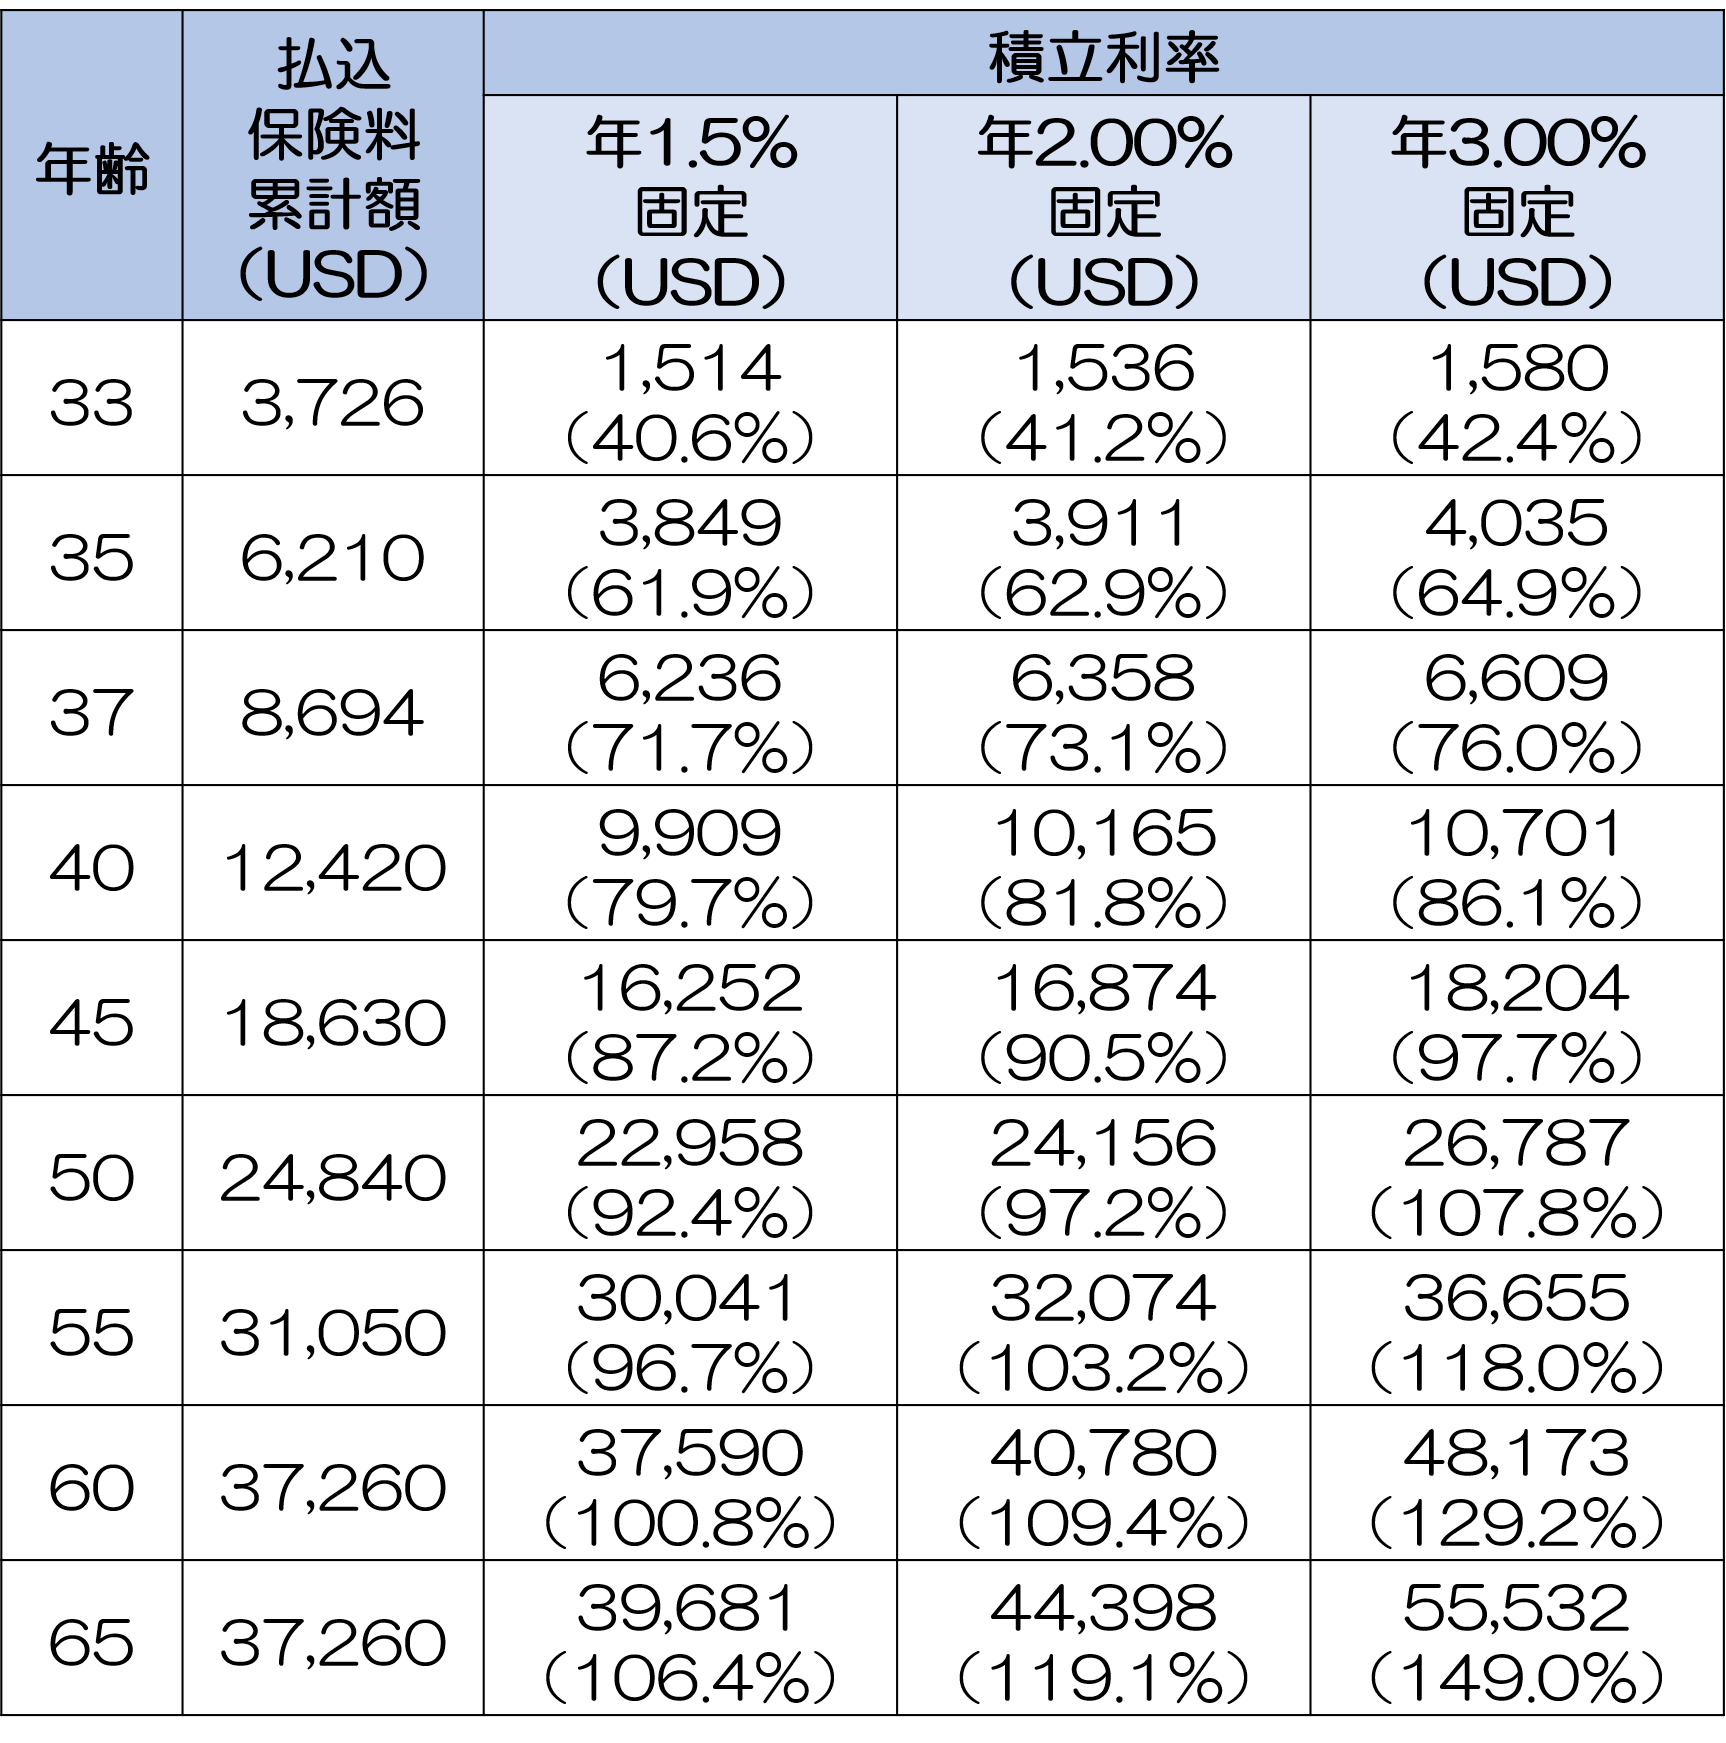
契約年数と解約返戻金・返戻率は以下の通りです。
●保険料払込期間:60歳払込のパターン
●保険料払込期間:10年間のパターン
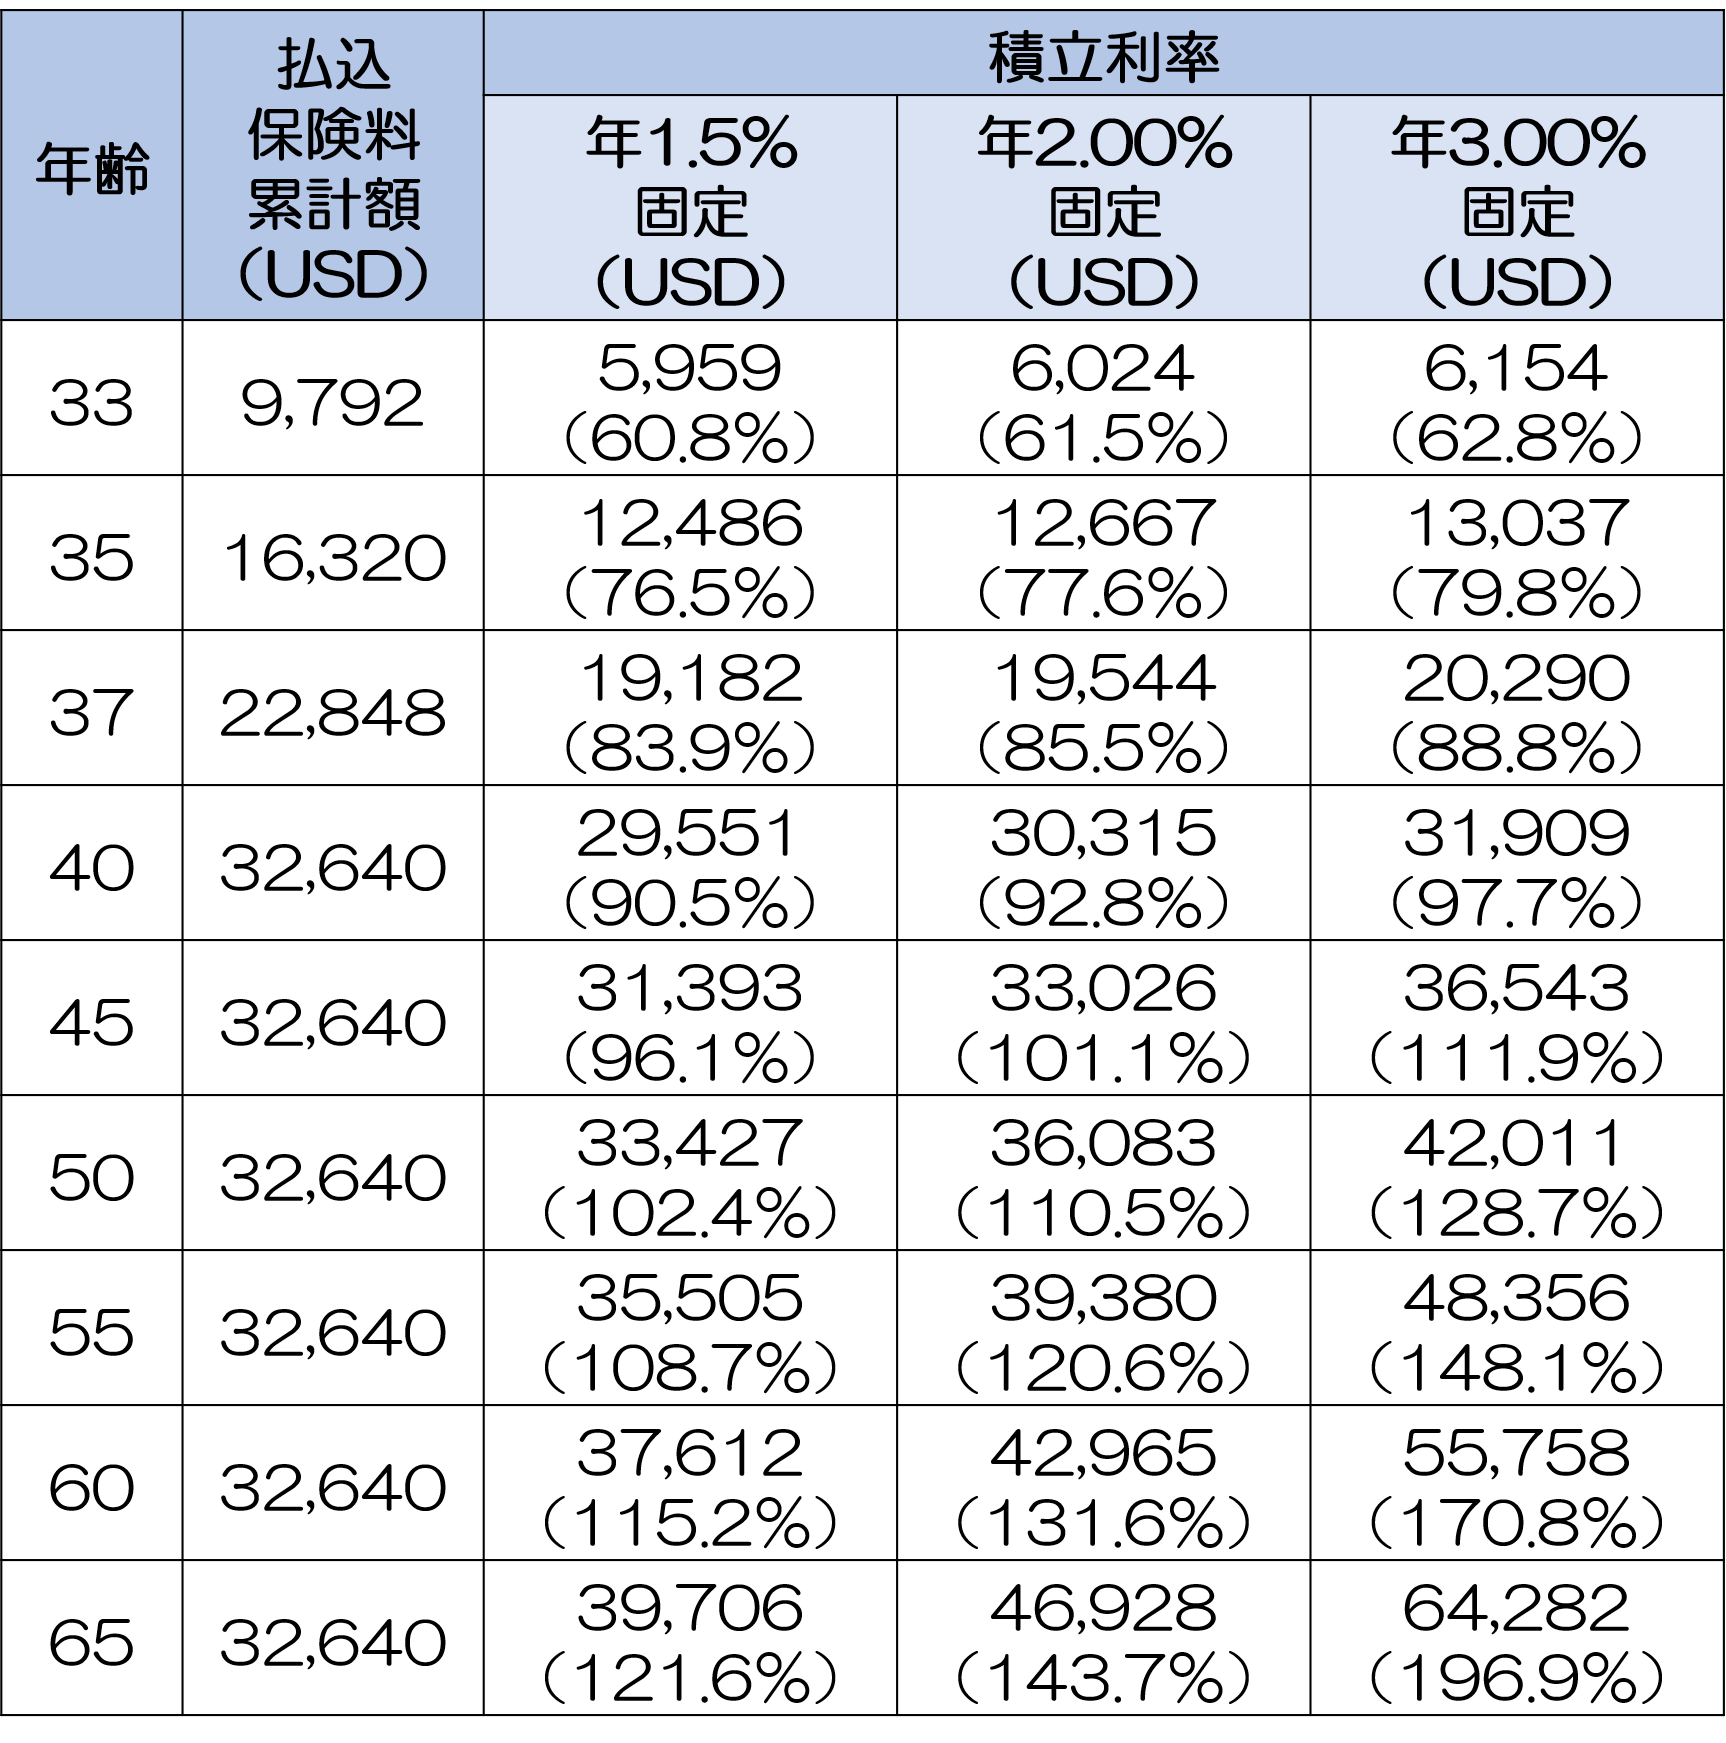
この表の「積立利率」とは、簡単にいえば保険会社の資金運用によりもたらされる金利のことです。
積立利率がより高いほど、返戻金・死亡保険金が多くなります。
表にまとめた範囲では、60歳払込のパターンで最も高い返戻率は149.0%、払込期間が10年間のパターンでは最高で196.9%と、高くなっています。
またこの2つの例を比べると、払込期間が60歳払込より10年間のパターンの方が、貯蓄性が高くなっています。
保険料の払込期間がより短い方が、貯蓄性が高くなるということです。
なお、こちらの商品も外貨建てなので、上述した為替リスクにより、受取時に急に極端な円高ドル安になった場合は、元本割れの可能性がないわけではありません。
ただし、「一時払い終身保険」と比べると、保険料を毎月、その時の為替レートで計算して行うぶん、リスクは相当和らぐことになります。
2-2-2.変額終身保険
変額終身保険は、保険会社による資金運用(投資信託などの金融商品を利用)によって保険金や解約返戻金の額がかわるタイプの保険商品です。
貯蓄性が高い一方で、運用次第では元本を大きく割り込むこともあり、ハイリスク・ハイリターンの保険商品といえます。
一方で死亡保険金に関しては最低額が確保され、それより少なくなることはありません。運用次第では、さらに上乗せされます。
リスクを避け、大きく増やせる可能性を高めるためのポイントは大きく以下の2つです。
- 運用先(特別勘定)は過去の運用実績が良いものを選ぶこと
- 短期的な運用の良し悪しに一喜一憂しないこと
詳しくは「変額保険とは?活用のメリット、リスクと対処法・選び方のポイント」をご覧ください。
2-2-3.低解約返戻金型終身保険(円建て)
低解約返戻金型終身保険とは、保険料払込期間に解約した場合に受け取れる返戻金の額を低く設定することにより、保険料をおさえたタイプの終身保険のことです。
逆に保険料の払込期間が終わると、それまでに支払った額以上の解約返戻金を受け取ることができます。
E社の商品(2021年3月時点)を参考に、低解約返戻金型終身保険(円建て)の例をみていきましょう。契約の条件を以下の通りとします。
- 契約者:35歳男性
- 保険期間:終身
- 保険金額:500万円
- 払込期間:60歳まで
- 保険料:(月払い)月額13,430円
この場合の返戻金・返戻率はそれぞれ以下の通りです。
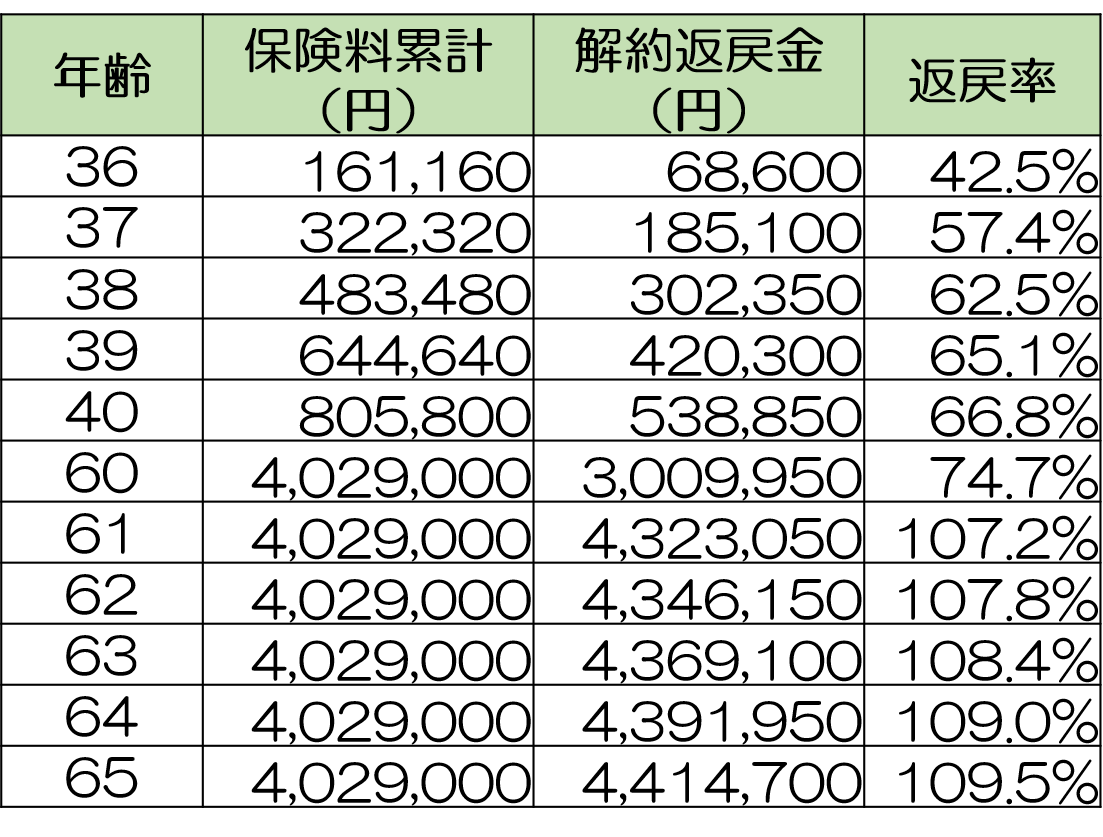
これまでに紹介したドル建て終身保険や変額保険などと比較すると返戻率が著しく低いので、貯蓄が目的なら他の保険の方が適しているといえるでしょう。
一方で、為替リスクや投資の失敗で受け取れるお金が下がってしまうということがない安定性はメリットといえます。
まとめ
紹介したように、一口に貯蓄型保険と言ってもさまざまな種類があります。
外貨建てのものや投資の実績によって受け取れる保険金額が大きく変動するものなど、特徴もそれぞれ異なります。
この記事では貯蓄性が特に高いものを中心に紹介しているので、貯蓄型保険の例にどんなものがあるか把握するのに参考にしていただければ幸いです。