赤ちゃんの学資保険を検討している人が必ず知っておくべき基礎知識
赤ちゃんが生まれたら、考えるものの一つが「学資保険」かもしれません。
たしかに、「学資」保険というネーミングからは、一見、子どもの学資を積み立てる有効な方法のように見えます。
しかし、はっきり言わせていただくと、それは大きな誤解です。
この記事では、学資保険が現在いかにおすすめできないか、基礎知識と実態についてお伝えします。
1.学資保険でお金はほぼ増えない
学資保険というカテゴリにこだわるなら(むろんその必要は全くありません!)、選ぶべきは、少しでも増える商品です。もっと具体的にお伝えすると「無駄な特約などが付いていないシンプルな商品」です。
例えばA生命の保険商品(2021年2月時点)を例にとります。
- 年齢:30歳男性 子供0歳
- 保険料:24,150円
- 保険料払込10歳まで
- 満期保険金300万円
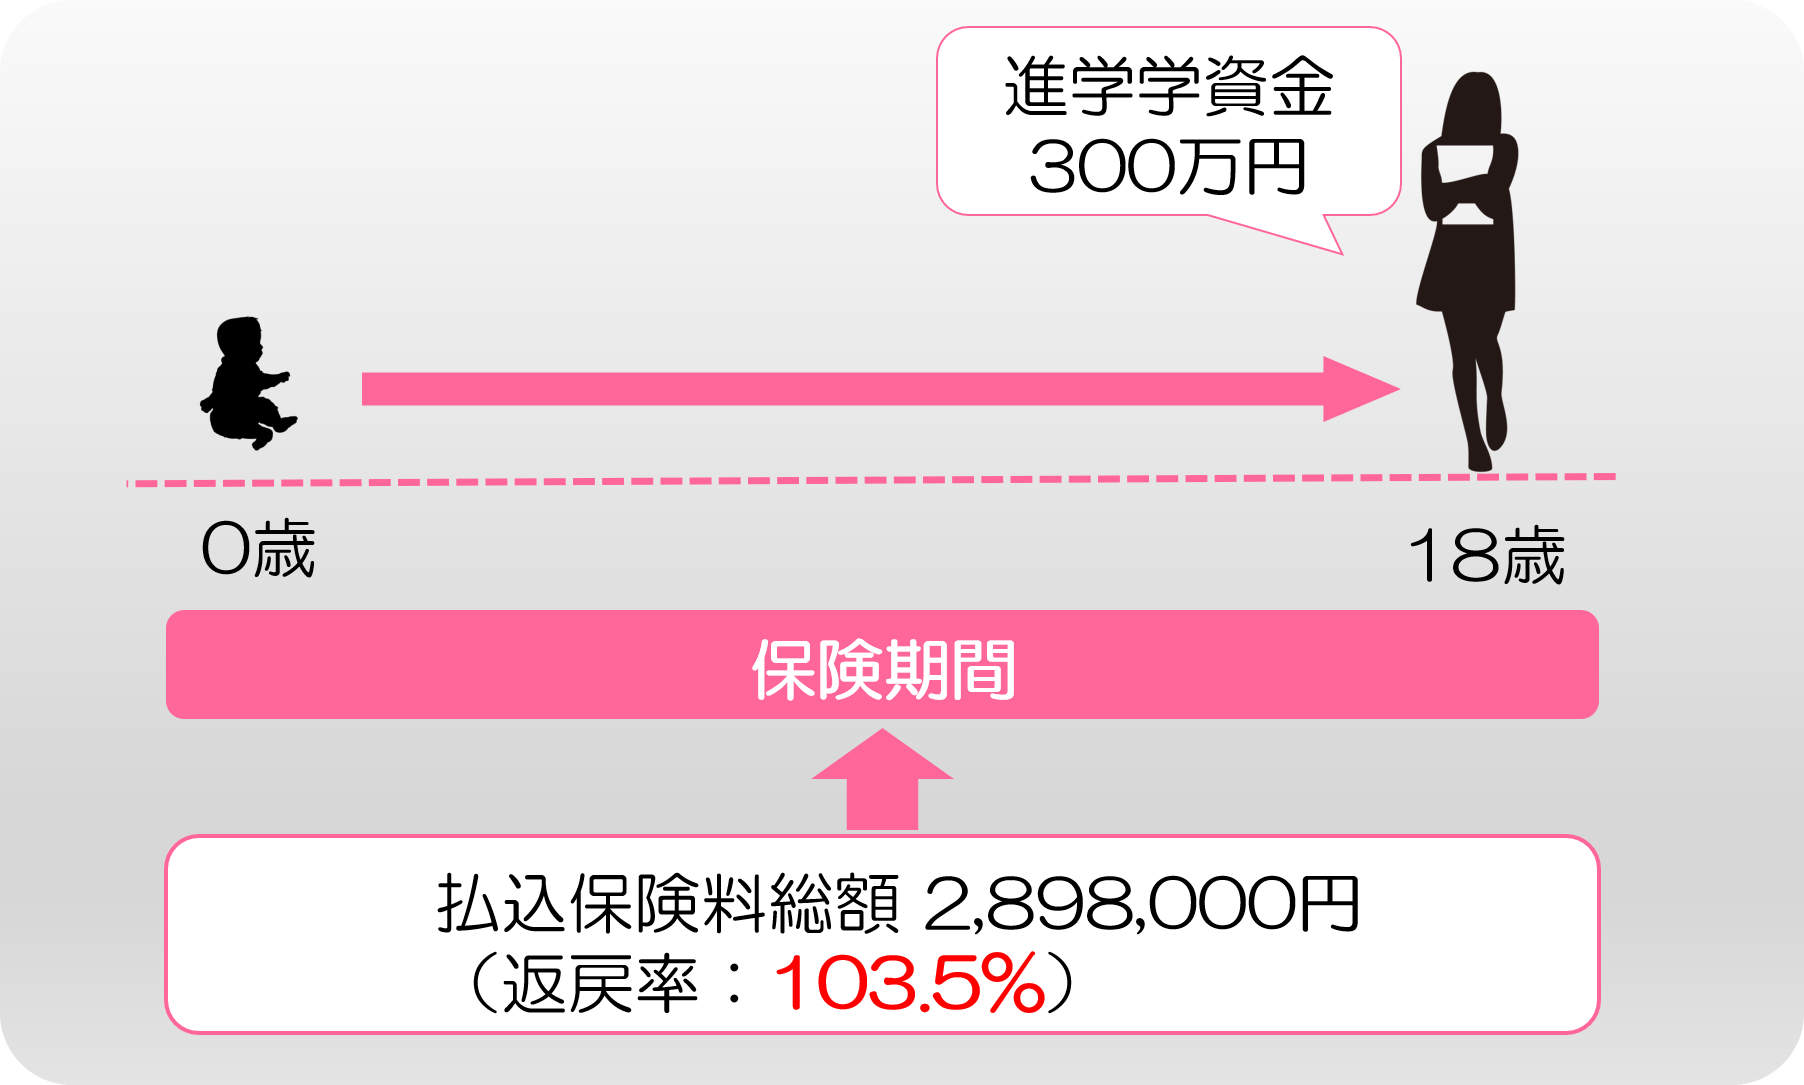
この契約だと、10年間で総額約286万円支払ったのに対して、18歳の時に300万円受け取れます。それに対して保険料が月々24,150円×12か月×10年で総額289.8万円なので、その後8年間寝かせておくと10.2万円増えることになり、払込保険料総額に対して返戻率が103.5%となります。
10年せっせと払い続け、さらに8年間お金が拘束された挙句、増えるのはたった3.5%です。
学資保険は現状、増やせてもせいぜいこの程度です。さらに問題外なのは、次にお伝えする「元本割れ」の商品です。
2.ダメ!ゼッタイ!元本割れ商品
学資保険の元本割れとは「支払った保険料よりも受け取る金額が少ない」ことです。せっかく将来の学費の積立をしているのに、お金が増えるどころか減ってしまうのです。
たとえば、以下のような商品です。
- 契約者:30歳
- 子供:0歳
- 保険料:10,000円(月々)
- 保険料払込:18歳まで
- 満期保険金:210万円
10,000円×12か月×18年=2,160,000円(支払保険料総額)
この契約の場合
18年間で216万円支払うことになりますが、満期金は210万円しか受取ることができません。
18年間積立をして、6万円減っていることになります。このよう契約が「元本割れ」といいます。
3.学資保険の惨状の原因
このように、近年、学資保険はたいして増えないどころか、多くが元本割れするようになっています。その理由は大きく分けて2つあります。
第一に、長引く低金利・マイナス金利の影響です。バブルの頃は利率が高く(1990年ごろの予定利率は5~6%程度)、保険会社も運用が計画どおりにいっていましたが、バブルが崩壊して長引く低金利によって保険会社の運用も苦戦を強いられ、予定利率も大きく引き下げられてきました。
第二に、学資保険なのに余計な保障をいろいろ付けているケースです。医療保険や育英年金など保障が付いているとその分保険料が発生しているので、現在の低金利・マイナス金利では元本割れする可能性があります。
それらの保障は、学資保険とセットにする必要は全くありません。保険の営業マンから言われるままに、保障をいろいろ付けた結果、計算上元本割れになっているケースもあります。
なお、赤ちゃんの医療保険については赤ちゃんが生まれたときに医療保険を検討するのに知っておくべきことを参考にしてください。
まとめ
学資保険は、そのネーミングのせいか、赤ちゃんが生まれたら必ず加入しなければと思っている方がかなり多いと感じます。それは少なくとも現状では大きな誤解です。
たしかに、かつては有用な商品だったかもしれません。しかし、現在では、超低金利・マイナス金利政策の下、予定利率が大きく引き下げられ、元本割れする商品が多くなっています。
元本割れしない商品もあるにはありますが、決して積立の効率は良くありません。
学資を効率よく積み立てる方法の選び方は「学資保険のすべて|ベストな積立方法の選び方のポイント」で詳しく解説していますので、是非参考にしてください。