学資保険は損をする!?
最近よく「学資保険は損をする」と言われます。
これは本当です。少なくとも「得をする」とはお世辞にも言えません。しかも、残念なことに、現在、学資保険の多くは損をする、つまり元本割れする可能性が高くなっています。
この記事では、学資保険で少なくとも損しない(元本割れしない)ためにはどこに着目すればよいか、実例をもとにお伝えします。
ただし、損しないからといって、学資保険は決して積極的におすすめできるわけではありません。学資を効率よく積み立てる方法の見つけ方については「学資保険のすべて|ベストな積立方法の選び方のポイント」をご覧ください。
1.学資保険で損するのは「元本割れ」している商品
学資保険で損をするのは元本割れしている商品です。
元本割れとは「支払った保険料よりも受け取る金額が少ない」ことです。せっかく将来の学費の積立をしているのに、お金が増えるどころか減ることです。
例えば、、、
- 契約者 30歳
- 子供 0歳
- 保険料(月) 10,000円
- 保険料払込18歳まで
- 満期保険金 210万円
10,000円×12か月×18年=2,160,000円(支払保険料総額)
この契約の場合
18年間で216万円支払うことになりますが、満期金は210万円しか受取ることができません。
18年間積立をして、6万円減っていることになりますので損します。
2.学資保険で元本割れしないのはシンプルな商品
それでは、元本割れしない商品とはどのような商品なのでしょうか
一言でいうと「シンプルで無駄のない商品」です。
例えば、、、
- 契約者 30歳
- 子供 0歳
- 保険料(月) 11,016円
- 保険料払込18歳まで
- 満期保険金 240万円
11,016円×12か月×18年=2,379,456円(支払保険料総額)
この契約の場合
18年間で238万円支払って、240万円を受け取ることができます。
18年間積立して2万円増えていることになります。
このような商品が元本割れをしていない商品です。この商品の特徴としては医療保険特約や育英年金など必要のない特約が付いていません。
特約などで保障が付いているとその分保険料が発生しているので将来受取れるお金が減ってしまい元本割れをします。
学資保険の特約については学資保険の特約は注意が必要で詳しくお伝えしています。
3.学資保険は低金利の時代となり損をする商品が多くなってきている
学資保険は近年、元本割れをして損をする商品が多くなってきています。その理由は大きく分けて2つあります。
1つ目が長引く低金利の影響です。バブルのころは利率が高く(1990年ごろの予定利率は5~6%程度)保険会社も運用が計画どおりにいっていましたが、バブル崩壊後、長引く低金利・マイナス金利政策によって、保険会社の運用も苦戦を強いられ予定利率が下がってきています。
2つ目が保障が付いているケースです。先ほどもお伝えしました、医療保険や育英年金など保障が付いているとその分保険料が発生しているので、元本割れする可能性があります。
そのような保障は、学資保険に付ける必要は全くありません。
もし、保障のたくさん付いているものに加入をしてしまうと元本割れして、将来受け取れる金額がさらに減ってしまいます。
4.学資保険で元本割れしない商品の見分け方
学資保険に限らず、元本割れしないかどうかを見分けるのに重要なのは「保険料をいくら払って将来いくら戻ってくるか」です。
元本割れをしているかどうかは「返戻率」を計算することで見分けることができます。
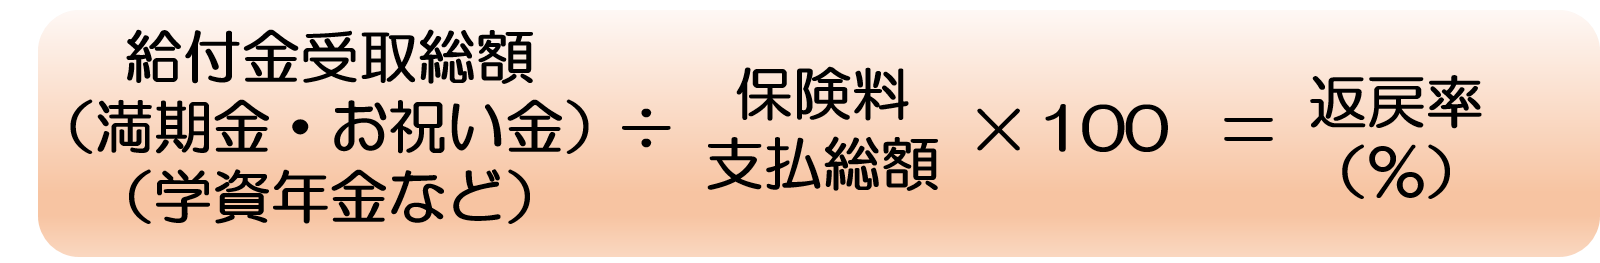
返戻率とは支払保険料総額に対して将来いくら受け取れるかを「%」で表したものです。
返戻率が100%を上回れば、元本割れしないということです。以下の計算式です。
先ほどの例だと、、、
- 契約者 30歳
- 子供 0歳
- 保険料(月) 11,016円
- 保険料払込18歳まで
- 満期保険金 240万円
10,000円×12か月×18年=2,379,456円(支払保険料総額)
給付金受取総額(満期金)240万円÷保険料支払総額2,379,456円×100=返戻率100.8%
返戻率は100.8%となり、将来かろうじて0.8%増えることになります。
ちなみに、0.8%増というとほとんど増えないことになりますが、現在、これでも学資保険の中では利率が高い方です。
5.損だと気付いて中途解約するなら払い済みを!
このように、元本割れしない学資保険はあるにはありますが、それでも、途中で解約をしてしまうと損をしてしまいます。
最近よくお問合せ、ご相談をいただくことの一つに、「学資保険があまりに率が悪すぎるので、さっさと解約して他の商品に切り替えたいが、早期解約したら損するのが怖い」ということがあります。
結論から言えば、損をするのは避けられませんが、少しでも損を少なくする方法はあります。
例えば、過去販売されていた商品の契約例をご覧ください。
- 契約者:30歳男性
- 子ども:0歳
- 保険料:13,620円(月々)
- 保険料払込期間:18年
この場合、返戻率(支払った保険料全額に対する返戻金の比率)は図のようになります。
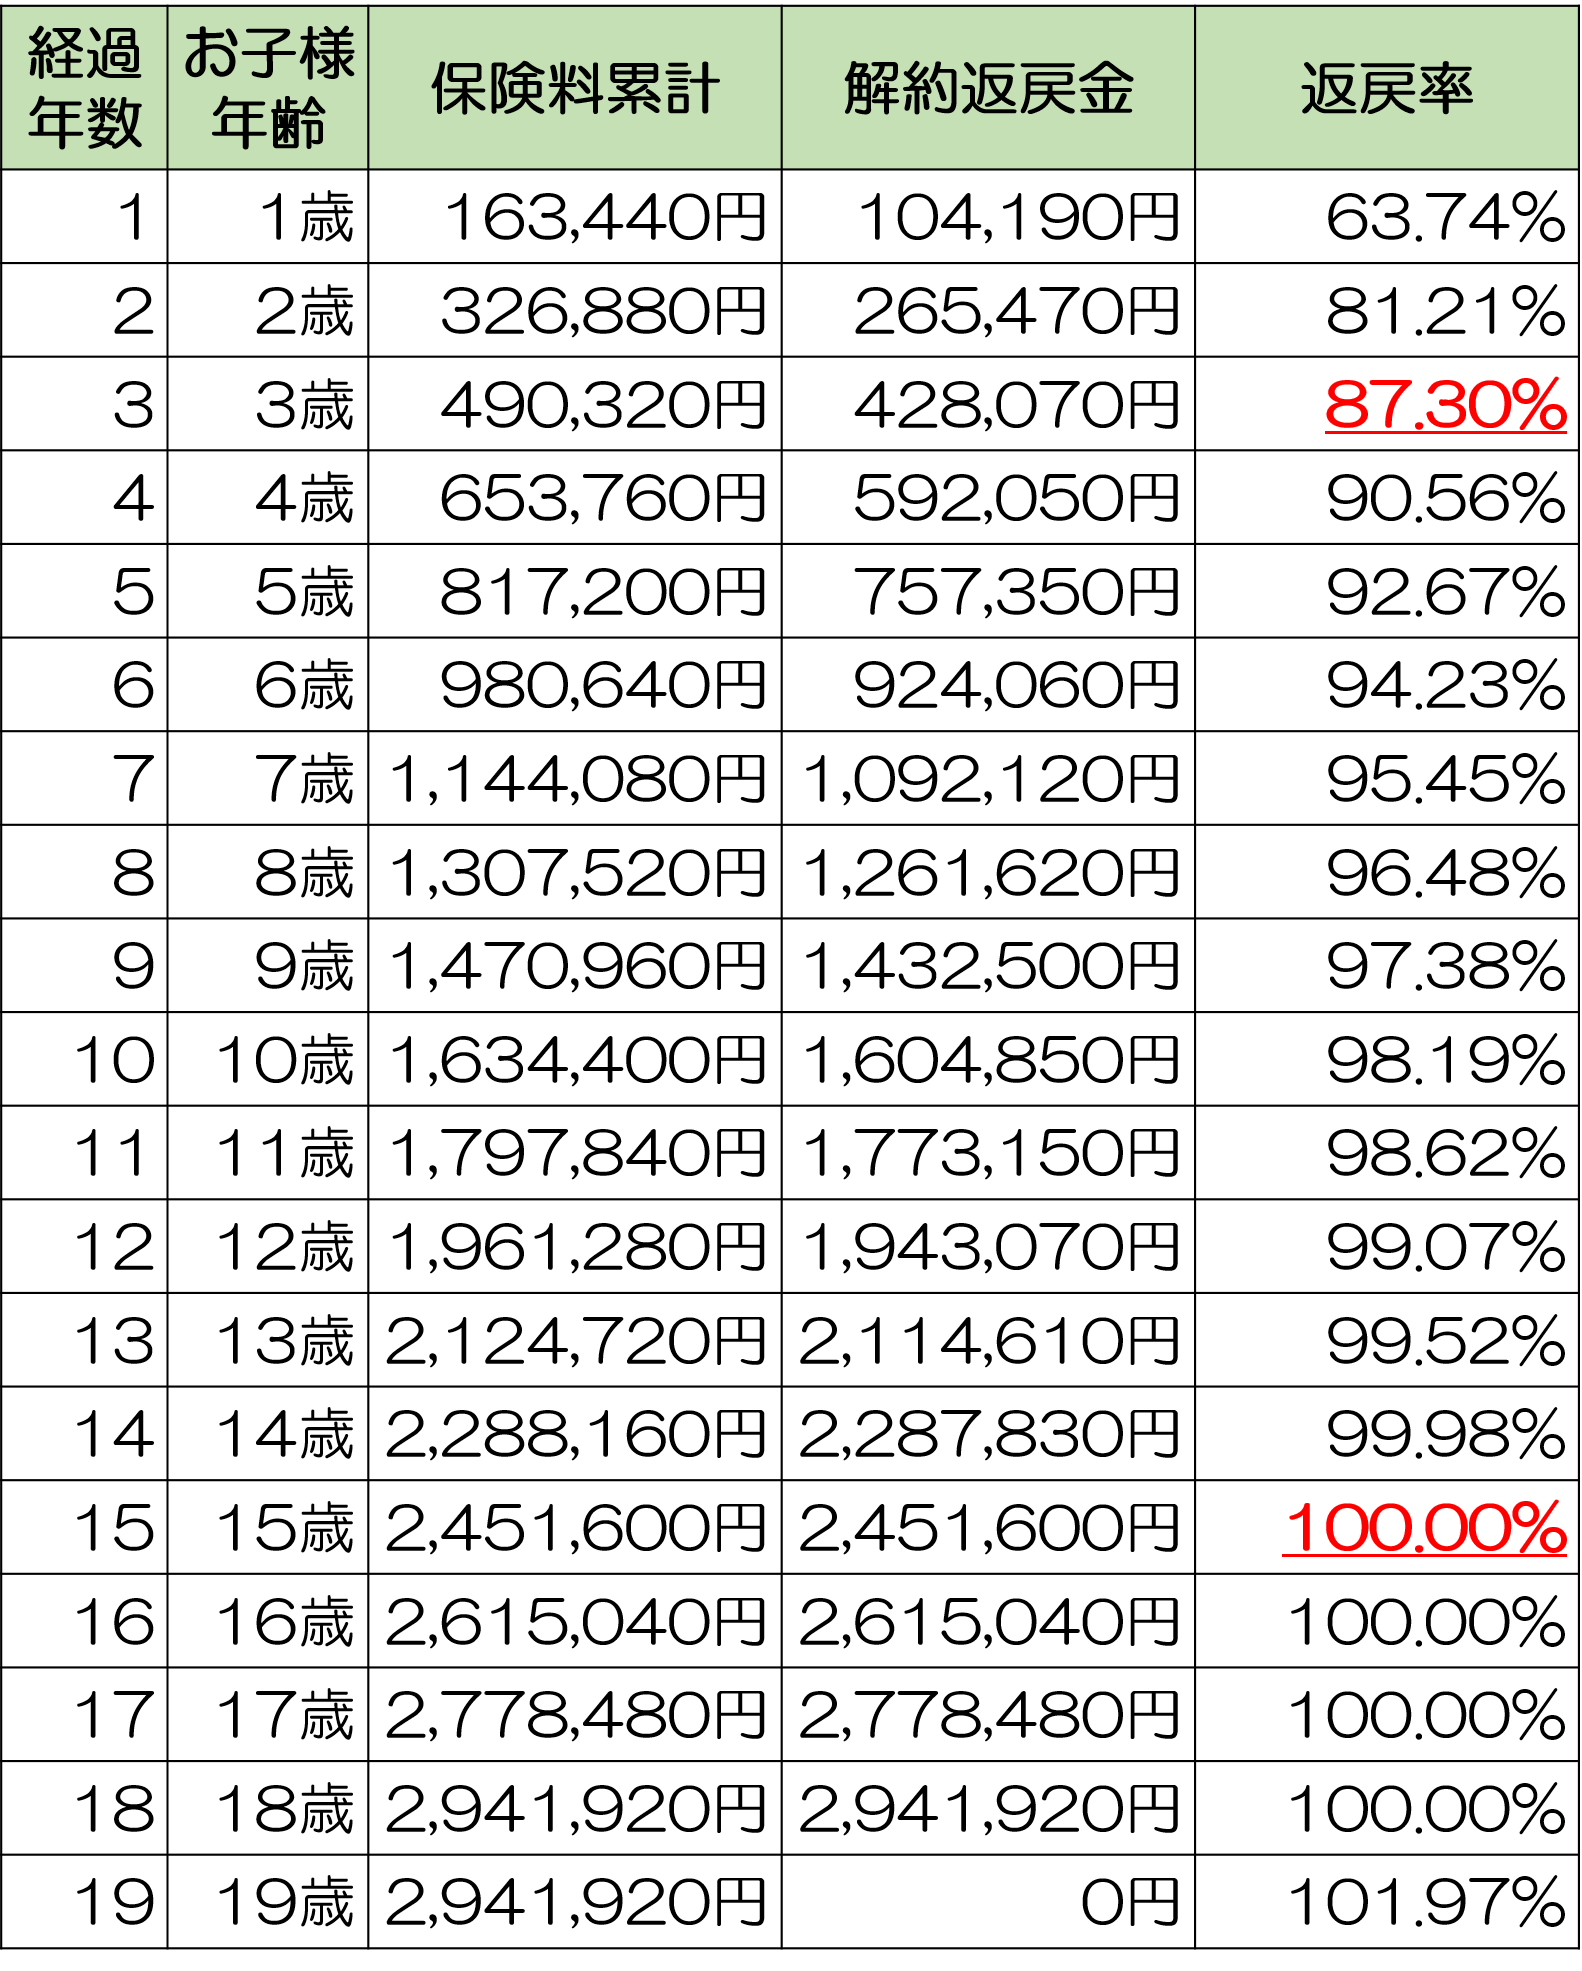
この表によれば、返戻率は15年目以降100%に達します。しかし、それより前に解約すると、元本割れします。
ただし、少し工夫するだけで、解約による損失を減らすことができます。学資保険よりも効率の良い方法を見つけて乗り換えるならば、学資保険はさっさと「払い済み」にしてしまうことをおすすめします。
これは、学資保険自体は解約せず、保険料の払込をストップすることです。
払い済みにすると、解約返戻金はその後も少しずつ増えていきます。
その結果、満期には、払い済みにした時点の解約返戻金の額よりも多くの満期金を受け取れます。すぐ解約するよりも多少はお得です。詳しくは「払い済み保険|保険料を払わなくても保険を続けられる方法」をご覧ください。
まとめ
はっきり言って、現在、学資を積み立てるために敢えて学資保険を選ぶメリットは乏しいと言えます。
どうしても学資保険を選ぶのであれば、少なくとも、元本割れしない商品を選ぶ必要があります。
また、学資保険が損だということに気が付いて、他の積立方法に切り替える場合、どうしても損してしまうことは避けられませんが、せめて「払い済み」を選べば、多少お得です。
損しないためにも適当に選ぶのではなく、正しい情報を元に自分にとって1番いい商品を選びましょう。
学資保険にこだわらず効率的に積立をする方法については「学資保険のすべて|ベストな積立方法の選び方のポイント」を参考にしてください。