最重要!学資保険でお得な返戻率を上げる3つの方法
学資保険を選ぶときに最も重要なのが「返戻率」です。
簡単にお伝えすると、支払保険料に対して将来受け取れるお金が多いのが返戻率が高い商品でお得な商品です。
そして、同じ商品でも契約方法によって将来の返戻率を上げることもできますので、知っておくだけで将来受け取れる額に大きな差が出ます。
今日は学資保険の返戻率を上げる方法を中心に計算方法まで解説していますので、学資保険を検討している人は契約する前に必ずご覧ください。
はじめに|学資保険の返戻率の計算方法
学資保険の返戻率とは支払保険料総額に対して将来どれくらい給付金が受け取れるかということです。返戻率が高いほどお得な商品です。難しいと思われるかもしれませんが、簡単な計算です。
計算は以下のように行います。
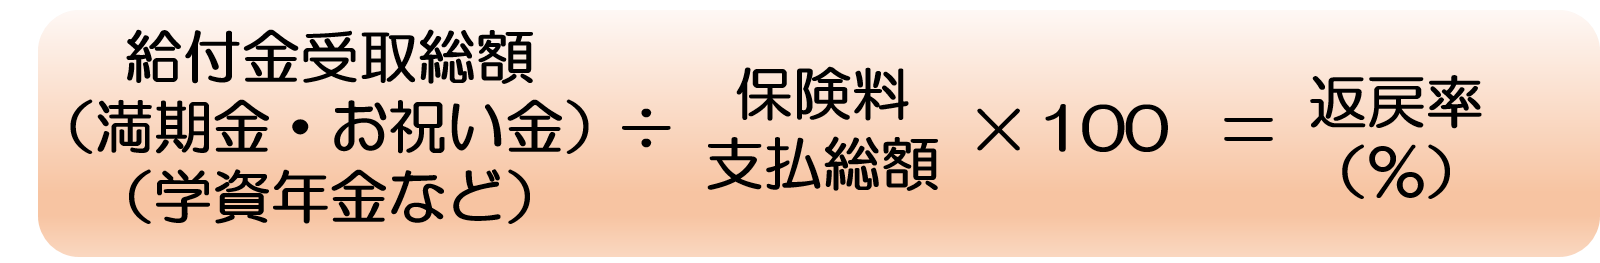
例えば以下の契約だと、、、
- 年齢:30歳男性 子供0歳
- 保険料:10,000円
- 保険料払込18歳まで
- 満期保険金220万円
10,000円×12か月×18年=2,160,000円
給付金受取総額(満期金)220万円÷保険料支払総額216万円×100=返戻率約102%
この例の場合4万円(約2%)増えていることになります。
学資保険の比較は学資保険の比較表とおすすめする最も多く学費が貯まる保険を公開で行っていますので参考にしてください。
学資保険の返戻率を上げる3つの方法
上記で返戻率の計算方法をお伝えしましたが、同じ商品でも契約の仕方によって返戻率を高めることができるのでご紹介していきます。
それでは順番に見ていきましょう。
方法1. 保険料年払で返戻率を上げる
契約をするときに保険料の払込方法を決めます。月払が一般的ですが年払などもあります。そこで月払と年払では年払のほうが保険料支払総額が少なくなり返戻率もよくなります。
例えばA社の学資保険(2019年1月時点)を例に比較すると、以下の通りです。
- 契約者:30歳
- 子供:0歳
- 保険料:13,620円(月払) 162,210円(年払)
- 保険料払込18歳まで
- 給付金受取総金額 300万円
保険料月払の場合
- 13,620円×12か月×18年=2,941,920円(支払保険料総額)
- 3,000,000円(給付金受取総額)÷2,941,920円×100=返戻率101.9%
保険料年払の場合
- 162,210円×18年=2,919,780円(支払保険料総額)
- 3,000,000円(給付金受取総額)÷2,919,780円×100=返戻率102.7%
月払と年払の差は、、、
年払の保険料総額は2,919,780円に対して月払だと2,941,920円と年払のほうが22,140円安くなります。
よって返戻率も月払が101.9%となるのに対して年払が102.7%になるので年払にするだけで0.8%上がります。
方法2. 保険料短期払によって返戻率を上げる
保険料払込方法と同じく契約するときにいつまで保険料を支払うか選択します。できるだけ保険料を短く支払いをしたほうが保険料総額が少なくなり返戻率が上がります。
例えばA社の保険商品(2019年1月時点)の場合、以下の条件で比較していきます。
- 契約者:30歳
- 子供:0歳
- 保険料(月払):13,620円(18歳まで) 23,850円(10歳まで)
- 給付金受取総金額 300万円
保険料支払が18歳までの場合
- 13,620円×12か月×18年=2,941,920円(支払保険料総額)
- 3,000,000円(給付金受取総額)÷2,941,920円×100=返戻率101.9%
保険料支払10歳までの場合
- 23,850円×12か月×10年=2,862,000円(支払保険料総額)
- 3,000,000円(給付金受取総額)÷2,862,000円×100=返戻率104.8%
18歳まで払込の場合2,941,920円に対して10歳までにすると2,862,000円になり、79,920円10歳払込のほうが安くなります。
よって、返戻率も18歳までが101.9%に対して10歳までにすると104.8%となり、保険料を早く払込むだけで返戻率が2.9%上がります。
方法3. 保険料を一括で支払い返戻率を上げる
契約時に、保険料払込期間満了までの年払保険料を一括で支払う方法です。一括で支払うことで前納割引率が適用されて保険料が安くなるため、支払保険料総額が少なくなります。よって返戻率が上がります。
一例としてA社の別の学資保険(2018年12月時点)の保険料を月払で支払った場合と一括で支払った場合を比較していきます。
- 契約者:30歳
- 子供:0歳
- 保険料:13,620円(18歳まで) 2,917,346円(一括)
- 給付金受取総金額 300万円
保険料支払月々18歳までの場合
- 13,620円×12か月×18年=2,941,920円(支払保険料総額)
- 3,000,000円(給付金受取総額)÷2,941,920円×100=返戻率101.9%
保険料を一括で支払した場合
- 2,917,346円(支払保険料総額)
- 3,000,000円(給付金受取総額)÷2,917,346円×100=返戻率102.8%
18歳まで払込の場合2,941,920円に対して契約時に一括で保険料を払うと2,917,3465円になり、一括で払うほうが24,574円安くなります。
よって、返戻率も18歳までが101.9%に対して契約時に一括で保険料を払うと102.8%となり、0.9%上がります。
※保険会社によってはできないこともあります。
おまけ:クレジットカード払いでポイントを貯める
通常保険料は口座振替で行いますが、保険会社によってはクレジットカードで支払いができる会社もあります。学資保険は月々の支払金額も大きいため、クレジットカードでポイントを貯めていった方がお得です。
まとめ
学資保険は将来の学費の貯蓄です。できるだけ増える商品を選択し、お金に余裕がある場合には上記でお伝えしたようにできるだけ早く保険料を支払い返戻率を上げる契約をしましょう。
そして、そのお金をお子様の将来に役立てましょう。