個人年金保険の加入率はどれくらい!?気になる参考データ
生命保険文化センターの「令和元年(2019年)度 生活保障に関する調査」によれば、老後に最低限必要となる毎月の生活費は22.1万円とのことです。さらに、ゆとりある老後を過ごすためには、34.8万円/月が必要になるとまとめられています。
将来公的年金が予定通り支給されても、それだけでは不足なのは明らかです。
そこで、これから個人年金保険に加入を検討するときに気になるのが、どれくらいの人が加入しているのか、そしてどのくらいの金額を積み立てているのかということです。
今日は個人年金保険を検討する時に気になるデータをご紹介します。是非参考にしてください。
1.個人年金保険の加入率は21.9%
公的年金への不安から民間の個人年金が注目されていますが加入率は横ばいとなっています。
また、世帯当たりの積立金額もここ数年は横ばいです。
世帯年間払込保険料は20.1万円となっていますが、保険料は少額からでも可能ですので、無理なく払い続けられる金額で加入することをおすすめします。
【個人年期保険加入状況の統計】
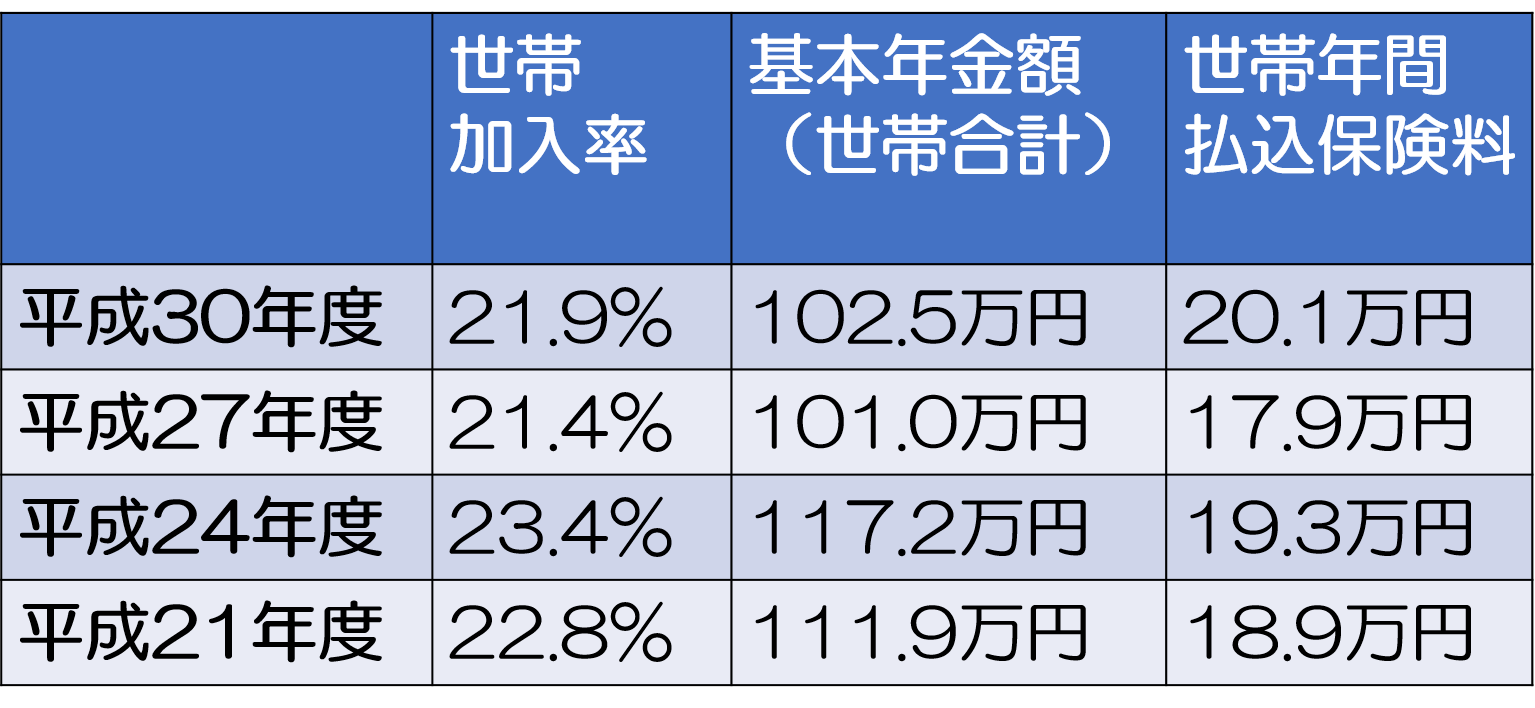
(参照元:生命保険文化センター「平成30年(2018年)度 生命保険に関する全国実態調査」)
※個人年金保険とは
生保の個人年金保険・変額個人年金保険、かんぽ生命の個人年金保険、簡保の年金保険、JAの年金共済(年金型の貯蓄は含まれない)、全労済の年金共済の総称であり、公的年金、企業年金、財形年金は含まれない。
2. 世代別加入率では50代が一番多い
世代別で加入率を見ていくと20代~30代の加入率が低いのがわかります。その理由としてはお金が払えないからという理由が1番多くなっています。そして老後を考えるようになってから個人年金保険を検討する人が多いようです。
【年齢別個人年期保険加入状況の統計/世帯主(平成30年)】
- 29歳以下:15.3%
- 30~34歳:18.6%
- 35~39歳:20.0%
- 40~44歳:23.1%
- 45~49歳:27.9%
- 50~54歳:31.9%
- 55~59歳:28.5%
- 60~64歳:26.5%
- 65~69歳:22.1%
- 70~74歳:16.4%
(参照元:生命保険文化センター「平成30年(2018年)度 生命保険に関する全国実態調査」)
3. 個人年金保険の年金開始は60歳からが多い
年金開始時期は60歳からが多いようです。59歳以下の年金支給開始だと個人年金保険料控除が適用とならないため60歳以降の年金支払開始の契約がほとんどです。
【個人年金保険の給付開始年齢/世帯主(平成30年)】
- 59歳以下:3.5%
- 60歳:28.7%
- 61~64歳:5.0%
- 65歳:26.7%
- 66~69歳:5.3%
- 70歳以上:10.7%
(参照元:生命保険文化センター「平成30年(2018年)度 生命保険に関する全国実態調査」)
4. 個人年金保険の給付期間は10年確定年金が多い
年金支払開始年齢と同じく年金支受取期間が10年以上が個人年金保険料控除の対象となるため5年間の契約は少ない。10年確定年金が一般的です。
長生きリスクもあるので一生涯年金が出続ける終身年金に加入をしたいところですが、各保険会社、最低年金額があり、終身年金は毎月の保険料が高くなるため確定年金になるケースもあります。
【個人年金保険の給付期間/世帯主(平成30年(2018年))】
- 5年間:7.7%
- 10年間:43.1%
- 15年間:8.4%
- 終身:17.5%
- その他:3.4%
(参照元:生命保険文化センター「平成30年(2018年)度 生命保険に関する全国実態調査」)
まとめ
個人年金保険に加入している人は2割強となっています。老後への不安を持っている人は確実に増えていますが個人年金保険への加入率が増えていないのが現状です。
個人年金保険の契約としては60歳年金支払開始の10年確定年金が1番多いようです。
個人年金保険以外にも老後の生活費を貯められる金融商品もあります。
他の商品と分散して積立の1つとして個人年金保険への加入を検討するのもいいかもしれません。