私的年金・個人年金保険の必要性と種類
高齢化社会となり、公的な年金だけで老後を快適に暮らせるのか、不安に思っている方は多いのではないでしょうか。
そんななかで、公的な年金以外に私的年金と呼ばれる制度も登場しています。
ここでは老後の生活を豊かにしてくれる可能性がある私的年金・個人年金保険はどういったものか、どんな種類があるかを解説しています。
1.老後の生活は公的年金だけでは月9万円足りない
公的な年金だけで老後の生活ができるのか、不安に思っている方は多いのではないでしょうか。
公的な年金として、会社員であれば厚生年金が、自営業者であれば国民年金が支給されます。
厚生労働省がまとめた「厚生年金保険・国民年金事業の概況(令和元年(2019年)度版)」によれば、平均的な支給額は以下の通りとのことです。
- 国民年金:56,049円/月
- 厚生年金(男性):164,770円/月
- 厚生年金(女性):103,159円/月
厚生年金で男女に大きな差が生じているのは、加入期間や報酬額に差があるためです。
これをふまえ、例として世帯あたり平均で以下の金額が受け取れることになります。
- 夫が会社員、妻が専業主婦:164,770円/月+56,049円/月=平均220,819円/月
- 夫・妻ともに会社員:164,770円/月+103,159円/月=平均267,929円
- 夫が自営業、妻が専業主婦:56,049円/月×2=112,098円/月
- 男性(元会社員)の一人暮らし:164,770円/月
一方、生命保険文化センターが行った「生活保障に関する調査(令和元年(2019年)度)」によれば、夫婦2人で老後生活を送る上で必要と考えられる最低限の日常生活費は平均22.1万円/月とのことです。
さらにゆとりある老後生活をおくるために追加で必要と考えられる金額は、平均14.0万円/月とのことなので、合計36.1万円/月が必要となる計算になります。
単純に考えると、夫婦2人の老後生活に最低限必要とされる生活費(22.1万円/月)から、夫婦2人に対する国民年金の平均的な支給額(13万円/月)を引いて約9万円不足する計算です。
また厚生年金であれば22万円/月で最低限必要とされる金額は満たしていますが、「ゆとりある老後生活」に必要とされる追加分の約12.8万円/月はまるまる足りません。
社会の高齢化がすすむことで、年金額が減らされる可能性もあります。
公的年金だけでは、老後生活を送るのがどんどん難しくなっています。
1-1.注目される私的年金制度
企業ごとに運営されるいわゆる企業年金の支給も減っています。
りそな研究所の「企業年金ノート(2019年3月)」の資料をみると、企業年金を実施している中小企業が年々減少しており、2018年時点では24%に落ち込んでいます。
そんな中で注目されるのが、公的年金に対して今回紹介する私的年金です。
私的年金とは、公的年金に追加して給付することを保障する制度で、民間の保険会社が販売する個人年金保険などがあります。
2.私的年金と貯蓄の違い
老後の生活のための資金を、少しずつ銀行の預金に貯蓄しているという方も多いでしょう。
そういった方は、個人年金への切替も検討をおすすめします。
貯蓄と比べた個人年金のメリットとして以下2つがあげられます。
- 銀行預金より増える
- 所得控除が受けられる
1つずつ簡単に解説します。
2-1.銀行預金より増える
現代では超低金利で、銀行預金の利率は年0.01%~0.02%程度に抑えられています。
私的年金をえらべば、これよりお金を増やすことができます。
利息が少ない銀行預金に預けておくより、私的年金の方がお金は貯まるメリットがあります。
2-2.所得控除が受けられる
私的年金は個人年金保険料控除の対象となり、所得税や住民税の軽減を受けることが可能です。
年金の払込保険料の総額が8万円を超えると、所得税・住民税の控除枠を最大まで使うことができます。
それぞれの控除額は所得税が最大40,000円、住民税が最大28,000円です。
仮にこれら控除を最大限活用した場合、結果的に妻と子ども(5歳)がいる4人家族の会社員世帯では年間6,800円ほどの還付が受けられる計算になります。
言い換えれば、個人年金に保険料を支払い続けるだけで、毎年この程度の控除が受けられるわけです。
これだけでも十分にお得といえるでしょう。生命保険料控除制度のより詳しい内容については「生命保険料控除制度|控除のしくみと対象となる保険と注意点」をご覧ください。
3.どんな私的年金がおすすめか
私的年金にもいくつかの種類があり、はじめての方はどれを選んでよいかわからないかもしれません。
ここでは、おすすめする私的年金の種類を紹介します。
3-1.私的年金は受け取り方により確定年金・終身年金の2種類がある
私的年金は年金の受け取り方によって、確定年金・終身年金の2種類にわかれます。
それぞれメリットがあるものの、おすすめするのは確定年金の方です。
以下、順を追ってその理由を解説します。
3-1-1.決まった期間、確定した年金が受け取れる確定年金
私的年金で選ばれることが多いのが確定年金です。
確定年金では、決められた期間にあらかじめ「確定した」年金総額を受け取ることができます。
そして確定年金のなかでも、ダントツで契約数が多いのが10年確定年金です。
10年確定年金であれば、決められた年金額が10年間支給されます。
万が一年金受給期間に亡くなっても、残りは遺族に支給されますので損をしてしまうことはありません。
【10年確定年金のイメージ】
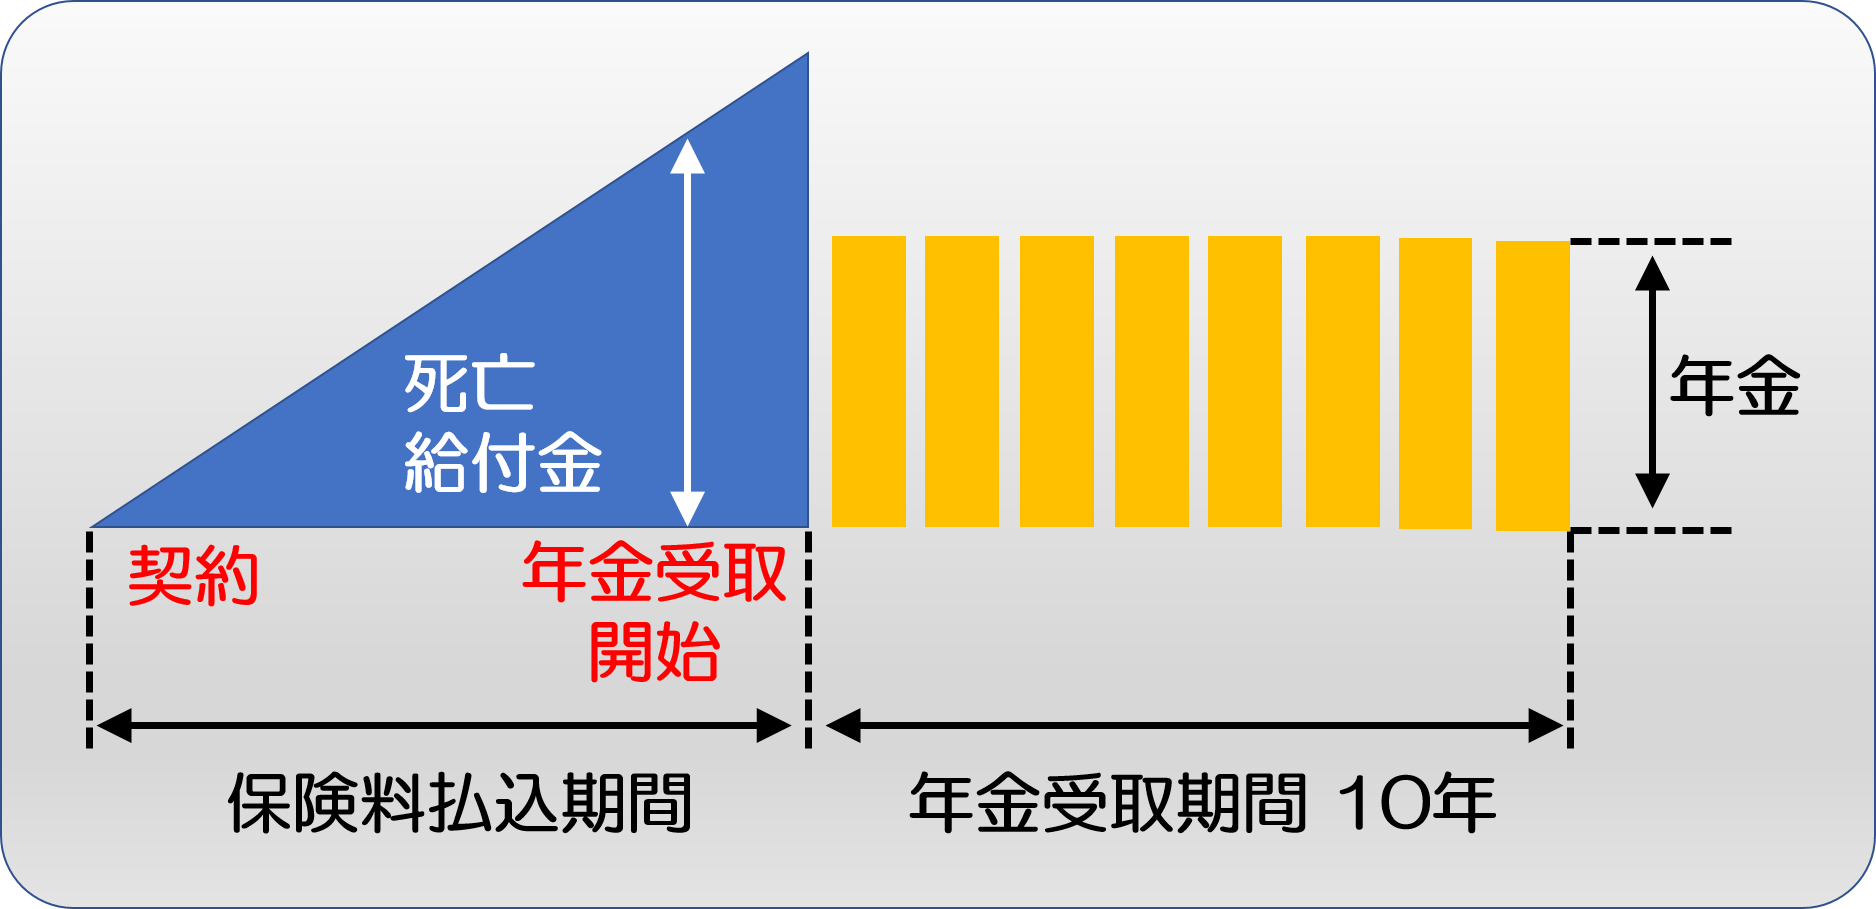
以下、A生命の10年確定年金の契約例(2021年5月時点)を紹介します。
- 30歳男性
- 保険料払込期間:65歳まで
- 年金支払開始年齢:65歳から
- 口座振替月払保険料:15,000円
- 基本年金額:年額662,000円
- 払込保険料総額:15,000円×12(ヵ月)×35年 = 6,300,000円
3-1-2.生きている間はずっと年金を受け取れる終身年金
決まった期間に年金が受け取れる確定年金に対し、終身年金は生きている間はずっと年金を受け取ることができます。
ほとんどの商品には最低保証期間が設定されており、たとえば10年間保証付きであれば、10年間は被保険者の生死にかかわらず年金が受け取れて(被保険者が亡くなった場合、遺族が残りを受け取る)、それ以降は被保険者が存命である限りずっと年金が受け取れます。
【10年保証期間付終身年金イメージ】
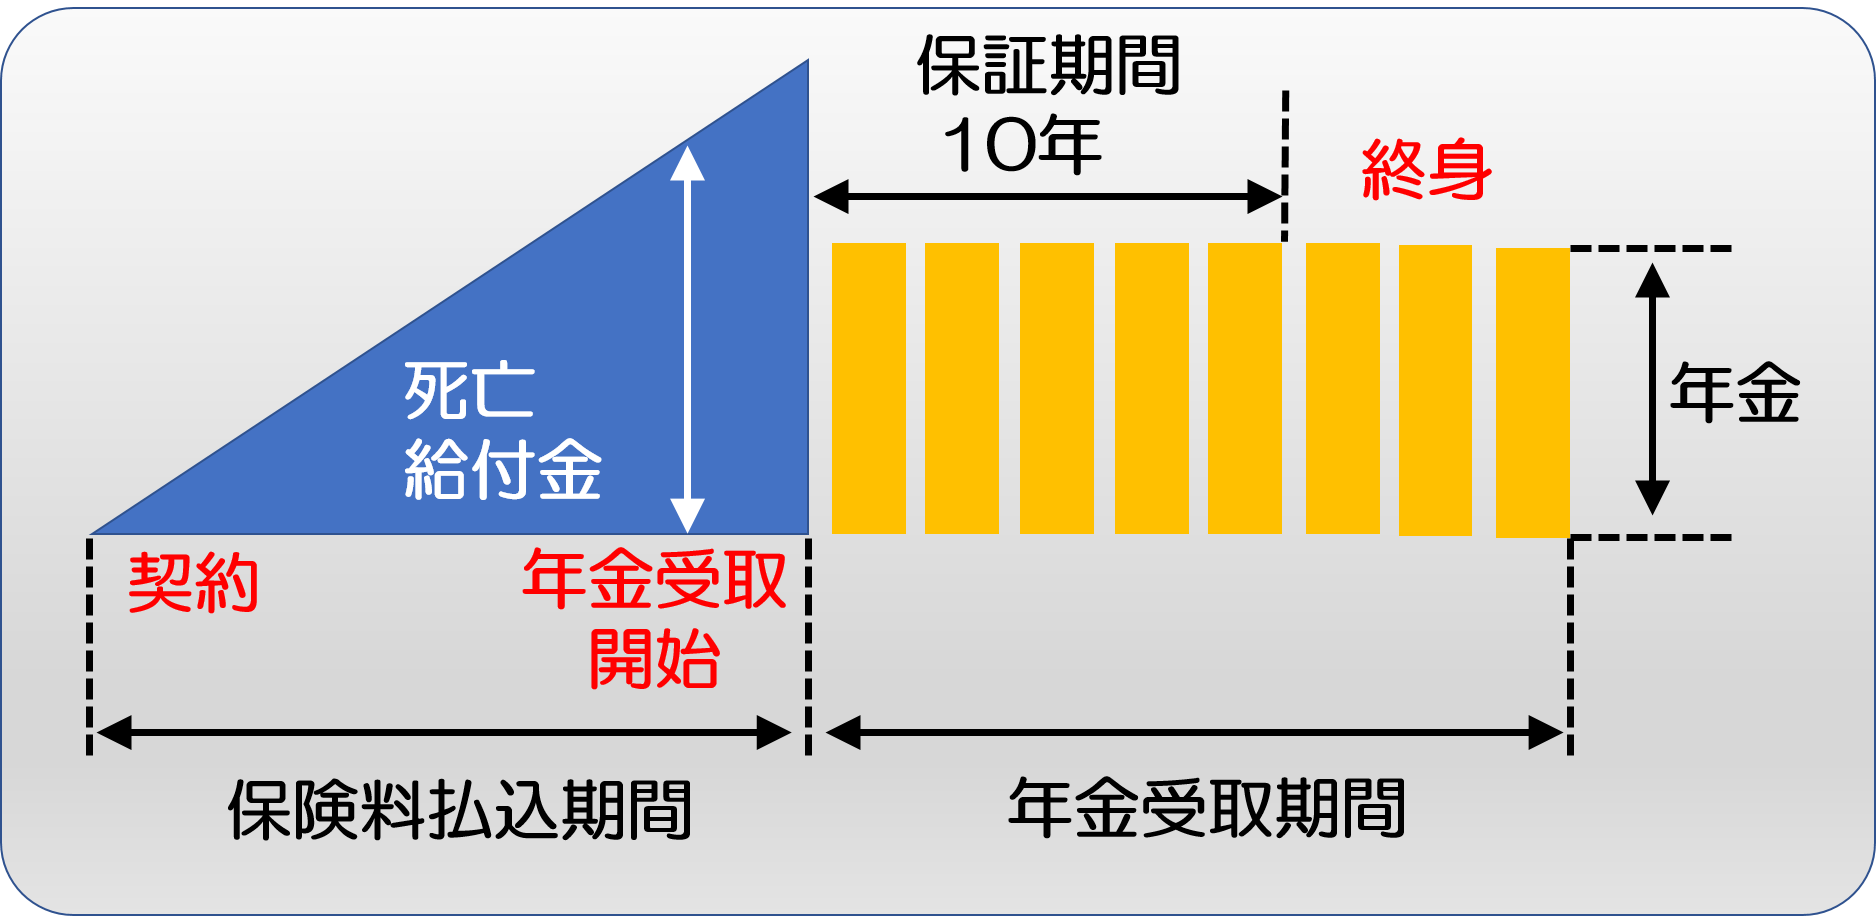
以下、B生命の10年保証期間付終身年金の商品例(2019年1月時点)を紹介します。
- 30歳男性
- 保険料払込期間:60歳まで
- 年金支払開始年齢:60歳から
- 口座振替月払保険料:19,872円
- 基本年金額:年額300,000円
- 払込保険料総額:19,872円×12(ヵ月)×(30年) = 7,153,920円
3-1-3.確定年金をおすすめする理由
生きている間は年金が支給し続けられる終身年金の方が、一見よくみえるかもしれません。しかし多くの人が確定年金をえらぶのには、主に以下2つの理由があります。
- 確定年金に比べはるかに保険料が高い
- 終身年金は長生きしないと元が取れない
まず終身年金は確定年金と比べ保険料が飛躍的に高くなっています。
今回紹介した例では、年額40万円の年金を受け取れる確定年金の保険料が月額約1万円だったのに対し、年額30万円をうけとれる終身年金の保険料は月額約2万円となっていました。
一年間に受け取れる年金が少なくなっているにも関わらず、保険料は2倍近い保険料となっているのです。
もちろん、終身年金の保険料が高くなる理由として確定年金と違い、一生涯年金を受け取れる点があげられます。
しかし終身保険では長生きして長く年金を受け取らないと損をしてしまうリスクがあります。
A生命の契約例を参考にみてみましょう。
A生命の終身年金では、7,153,920円(保険料総額)÷300,000円(年金の額) ≒ 24(年)となり、少なくとも24年間年金を受け取り続けないと元本割れを起こすことになります。
厚生労働省がまとめた「令和元年(2019年)簡易生命」によれば、60歳の平均余命は男性の場合23.97年、女性では29.17年でした。
この統計に基づいて考えると、男性は平均寿命以上、女性の場合も平均寿命近く生きないと、結果的に終身保険では元を取れないことになります。
また仮に保証期間内に亡くなった場合、保証期間でもらえる年金の額は300,000円×10(年)=300,000円です。
結果的に、支払った保険料総額の半額以下しか受け取れないことになります。
たいして確定年金であれば、仮に保証期間内に亡くなっても受け取れる年金の総額は400,000円×10(年) = 4,000,000円で、保険料総額(3,794,400円)以上となります。
払込をすませれば確実に元本以上が受け取れるわけです。
繰り返すように終身年金にもメリットがあります。しかしこれらの点をみると、おすすめしやすいのは確定年金です。
3-2.円建て個人年金保険・外貨建て個人年金保険の比較
確定年金の例として、円建ての標準的な確定年金(前述の契約例が該当)の他、外貨建て個人年金保険、変額年金などもあります。
以下、標準的な円建ての個人年金保険年金と、外貨建て個人年金保険のメリットや注意点を解説します。
3-2-1.円建ての確定年金のメリット・注意点
円建ての確定年金のメリットは、もらえる年金額が決まっており長期的な計画を立てやすいことです。
上であげた確定年金の例では、もらえる年金額は年間66.2万円ですから10年間で合計662万円となり、保険料総額(630万円)と比較した場合の年金返戻率は約105.0%となります。(5.0%分増えたということです。)
一方、これから紹介する外貨建て・変額年金では状況によって年金額などが増える可能性がありますが、確定年金にはそれがないのが注意点といえます。
3-2-2.外貨建て個人年金保険のメリット・注意点
外貨建て個人年金保険は、米ドル・オーストラリアドルなどの外貨で保険料の支払いや受取りを行う私的年金です。
保険料が日本円より利率の高い外貨で運用されるため、利回りが高くなる場合があります。
また年金の受け取りが外貨となるため、その際の為替レートによって円に換算したときの金額に大きな変化があります。
外貨建て個人年金保険の例をご覧ください。
以下、C生命の外貨建て個人年金保険の商品例(2021年3月時点)です。
- 契約者:30歳男性
- 保険料払込期間:65歳満了
- 年金支払開始:65歳から
- 年金種類:確定年金(10年)
- 保険料:(月払い)15,000円(※)
※保険料の支払いは円で行いますが、それが米ドルに換金されて積み立てられます。
この商品で契約時の積立利率(1.5%)がそのままで継続した場合、年金返戻率は以下のようになります。※1$107.49円で計算しています。
- 保険料円払込額の総額:630万 円
- 契約通貨建払込保険料累計額:58,611 USD
- 年金支払期間中の年金累計額:67,333 USD
- 年金返戻率:114.8 %
最初の円建ての確定年金の例で年金返戻率は105.0%でしたから、利率の高さは歴然。
これが外貨建て個人年金保険のメリットと言えます。
しかし、注意点があります。それは、外貨ベースでの受取額は確定していても、為替の影響により年金額が変動し元本割れする可能性もあるということです。
為替リスクの中身と対処法に関する詳細は「為替リスクとは?運用方法で異なるリスクの中身と対処法」をご覧ください。
まとめ
超高齢化社会において、老後の生活は公的年金だけでは不安の残るところです。
そんなときに私的年金は役立ちます。
また私的年金のなかにも紹介したように標準的な確定年金から、外貨や株式などによってお金を運用するハイリスク・ハイリターンなタイプもあります。
それぞれの特徴、リスクと対処法を理解して、もっとも希望にあうものを選びましょう。