投資型年金保険の活用方法|リスクを抑えてリターンを得る方法
生命保険を資産運用に活用する人が増えてきたことで、保険商品にも大きな変化がありました。
変額保険や外貨建て保険等、多少のリスクがあっても運用次第では大きなリターンが得られる「投資型」の保険が増えてきたのです。
しかし、そんな投資型の保険に興味があるという方の中には、運用におけるリスクの実態が掴みきれておらず、加入を躊躇しているという方も多いでしょう。
そこでこの記事では、老後の資金を確保するために活用されることの多い2つの投資型年金保険「変額個人年金保険」「米ドル建て終身保険」に焦点を当て
仕組みや、リスクを抑えることができる運用方法について紹介していきます。
加入を検討している方は、是非ご覧ください。
1.変額個人年金保険について
変額個人年金保険とは、個人が支払った保険料の一部を、保険会社が「特別勘定」という運用先に預け、運用していく個人年金保険です。
つまり、保険料の一部で資産運用をするということですね。
特別勘定には「日本株式」「世界株式」「債券」「世界債券」等の種類があり、その中の1種類、または数種類を組み合わせて運用することが出来ます。
「特別勘定」の運用実績によって、支払期間中の解約返戻金や払込満了後に受け取れる年金の金額が増減するというのが、変額個人年金保険の特徴です。
場合によっては元本割れを起こすリスクもありますが、大きな利益を得ることもできるハイリスク・ハイリターンな保険といえるでしょう。
具体例として、A生命のプランを見ていきましょう。
条件
- 年齢:30歳
- 性別:男性
- 払込期間:60歳まで
- 年金種類:確定年金(10年)
- 基本年金額:150万円(年払)
- 月額保険料:23,865円
上記条件で受け取れる年金額は、運用実績の状況に応じて以下のように変化します。

運用実績が0%の場合と7%の場合で比較すると、受取初年度の年金額に4.5倍近い違いがありますね。
運用実績が高い場合、解約返戻金も早期に増えてくれるのがうれしいポイントです。
また、年金受取期間に入っても、受け取っていない分は運用され、実績が良ければ増えていくのがわかります。
結果として、受け取れる年金の総額はどんどん大きくなっていくわけです。
対して、運用実績が0%の場合は元本割れを起こしていることがわかります。
1.1.変額個人年金保険のリスクを抑えるために
変額保険で受け取れるお金の額を決定するのは、運用の状況です。
運用の結果によって、より多くのお金を受け取ることも、元本割れすることもあるわけですね。
ただし、意識しておくべきポイントを把握することで、リスクを軽減することが可能です。
リスク軽減のポイントとして、以下の3つがあげられます。
- 過去20年間に高い実績をあげている商品をえらぶ
- 長期運用によってリスクを分散する
- 保険会社の情報をチェックしたり担当者のアドバイスを聞いたりする
それぞれ見ていきましょう。
①過去20年間に高い実績をあげている商品をえらぶ
変額保険では、商品や運用先ごとに過去の実績を公開しています。
商品を選ぶ際には、過去20年間の状況をみて高い実績をおさめているものを選ぶことで、リスクを抑えることが可能です。
特に、2008年におきたリーマンショックの直後は、ほとんどの商品の運用利率が悪くなっています。
その前後20年程度を見て、リーマンショック直後に下落が緩やかなもの、下落後の回復が早く、下落前程度、またはそれ以上にまで利率が上がっている運用先を選ぶのが良いでしょう。
また銘柄の選び方など、運用の方向性がわかりやすく合理的な商品を選ぶようにします。
商品の選択が難しいという人は、専門家に相談するのも良いでしょう。
②長期運用によってリスクを分散する
変額保険は最低でも15~20年間の長期にわたって運用することができる保険商品です。
そのため時間によるリスク分散をとることができます。
運用の利率が悪いときがあっても、長い目でみれば回復する可能性が高く、落ち着いて実績を見ることができるわけです。
そのため短期的な暴落に一喜一憂して慌ててしまったり、早期解約したりしてしまわないようにしましょう。
③保険会社の情報をチェックしたり担当者のアドバイスを聞いたりする
変額保険の実績については、保険会社から定期的に情報が送られてきたり、ホームページなどで随時チェックしたりすることもできます。
その上で担当者の方のアドバイスを聞くことにより、今後の運用をどうするか判断しリスクを軽減することができます。
2.米ドル建て個人年金保険について
米ドル建て個人年金保険は、文字通り米ドルで運用する個人年金保険です。
円建ての保険と比べて予定利率が高く設定されており、そのために同じ保険金額でも、円建て保険よりも保険料が安く、多くの金額を資産運用に回すことができるため、高い利率で運用することができます。
2.1.米ドル建て個人年金保険は為替変動の影響を受ける
リスクは、解約返戻金や年金を受け取る際に為替レートの影響を受けることです。
円安ドル高であれば、想定以上の利益が出ますが、円高の場合は損になってしまいます。
具体例として、B生命の米ドル建て個人年金保険のプランを見ていきましょう。
条件
- 年齢:30歳
- 性別:男性
- 年金種類:確定年金(10年)
- 払込期間:60歳まで
- 保険料:2万円
- 契約時積立利率:3%
上記条件での年金額と保険料累計を、積立利率が1.5%固定だった場合、契約時の3%固定の場合、利率が毎月0.01%で上昇していった場合で見ていきましょう。
①積立利率が1.5%固定だった場合
- 保険料総額:720万円
- 年金額:7,608ドル(年払)
- 年金累計額:76,080ドル(返戻率116.75%)
②積立利率が3%固定だった場合
- 保険料総額:720万円
- 年金額:9,625ドル(年払)
- 年金累計額:96,250ドル(返戻率147.71%)
③利率が毎月0.01%で上昇していった場合
- 保険料総額:720万円
- 年金額:12,840ドル(年払)
- 年金累計額:128,400ドル(返戻率197.05%)
全条件を見てみても、効果的な運用ができることが分かります。
2.2.為替レートのリスクは、積立で均される
基本的に、米ドル建て個人年金保険は積立式で運用していくことになります。
積立式でコツコツと保険料を支払う場合、支払いの度に為替変動の影響を受けることになるのは、想像に難くないでしょう。
また、払込満了後の年金についても、同じく為替変動の影響があります。
しかし、為替は株価と同じように、大きな上昇や下落があった場合でも、国が安定している限りはそのうち元に戻る可能性が高いです。
結果として、外貨建ての資産運用の支払金による為替差の損益や、年金の為替による増減については、払込期間が長く、確定年金で長期間かけて年金を受け取る場合であれば、均される可能性が高くなります。
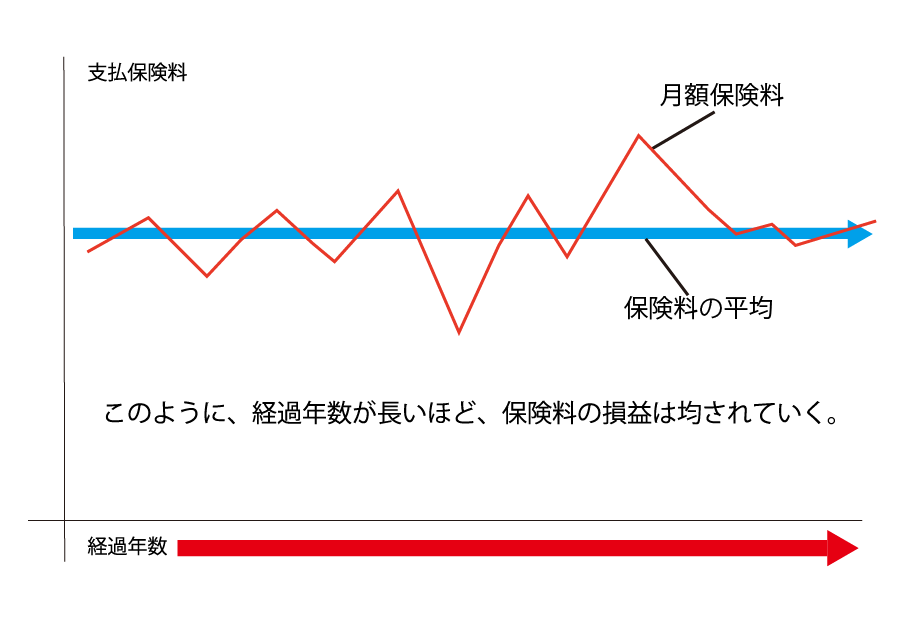
その結果、為替リスクは、長期間に分けて少しずつ払い続ける場合には相当程度緩和されると言えます。
まとめ
2つの投資型年金保険:変額個人年金保険と米ドル建て個人年金保険の、リスクを抑えて運用する方法についてお話ししてきました。
運用によって増えるメリットは、リスクと背中合わせです。
しかし、リスクがどんなものかを理解しておけば、対策を講じることができます。
漠然とした「危ない」という感覚だけで活用を思いとどまるのではなく、まず、どんなリスクがあって、どうすればそのリスクを抑えられるのか考えてから、活用するかどうか決めることをおすすめします。