学資保険の税金:満期保険金や祝金を受け取った時の所得税の扱い
学資保険を検討するとき商品内容を比較して商品を選択します。
学資保険の商品内容も大事なことですがそれと同時に学資保険に加入をしたとき税金がどうなるのか気になるところです。
そこで以下のことで困った経験はありませんか?
- 学資保険は控除を受けられるのか?
- 控除を受けるときはどうしたらいいのか?
- 学資保険の満期金などを受け取ったら税金がかかるのか?
税金は複雑でよくわからないといった声をよく耳にします。
そこで今日は学資保険に加入したときに必ず知っておかなければいけない税金のポイントをお伝えします。
1.学資保険は生命保険料控除を活用して所得税控除を受けることができる
あまりご存じない方も多いのですが学資保険は生命保険料控除対象になります。
1-1 生命保険料控除とは
払い込んだ生命保険料に応じて、一定の金額がその年の所得から差し引かれ、所得税や住民税の負担が軽減される制度です。
生命保険料控除は以下のように分かれます。(平成24年1月より)
- 一般生命保険料控除
- 介護医療保険料控除
- 個人年金保険料控除
学資保険は一般生命保険料控除に該当します。
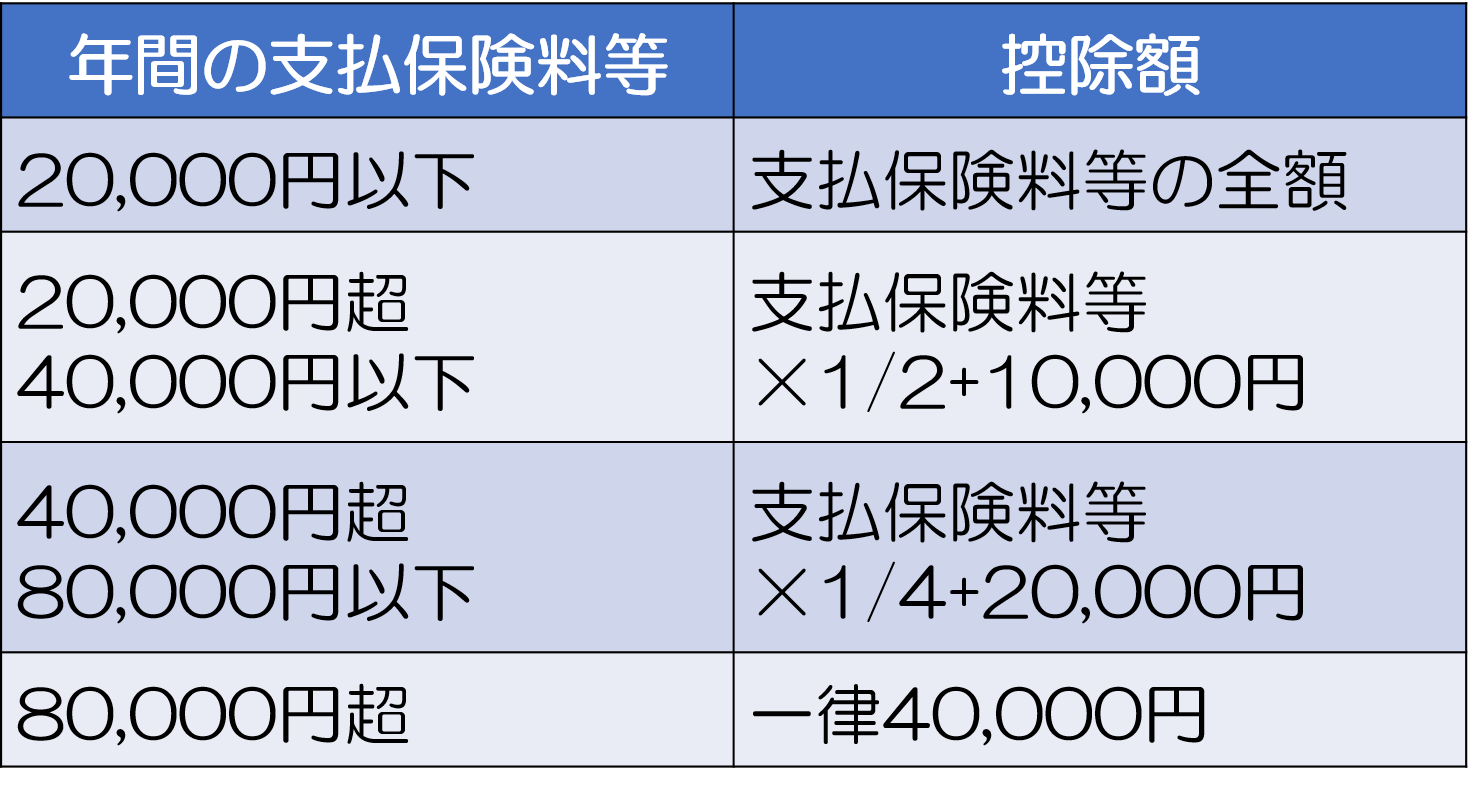
各種控除額は以下のようになります。
【所得税に対する控除額】
【住民税に対する控除額】
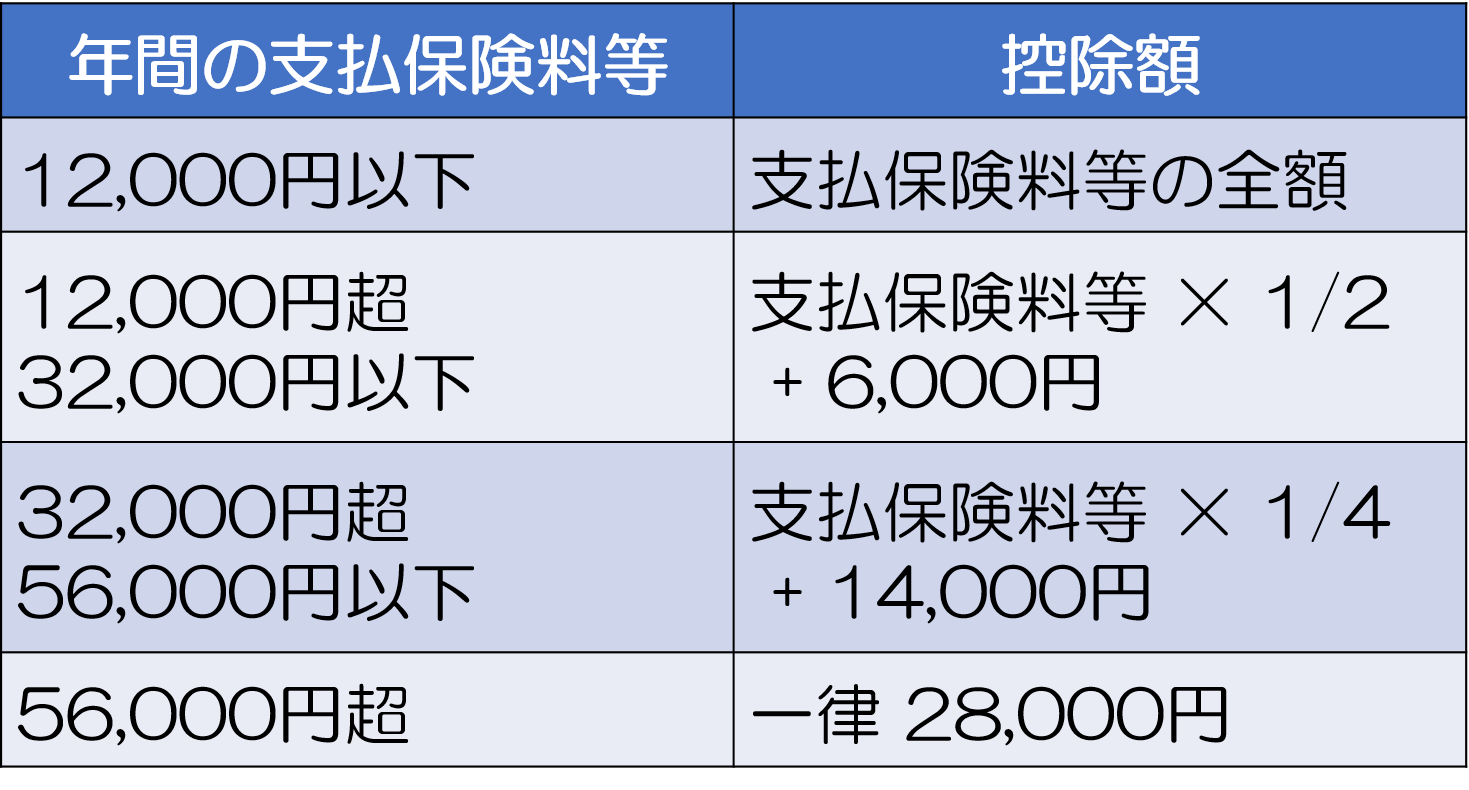
保険料が月々10,000円の場合(年間保険料12,0000円)
- 所得税の控除額は年間保険料が80,000円を超えるので控除額は40,000円になります。
- 住民税の控除額は年間保険料が56,000円を超えるので控除額は28,000円になります。
※平成24年1月より生命保険料控除は改正されています。
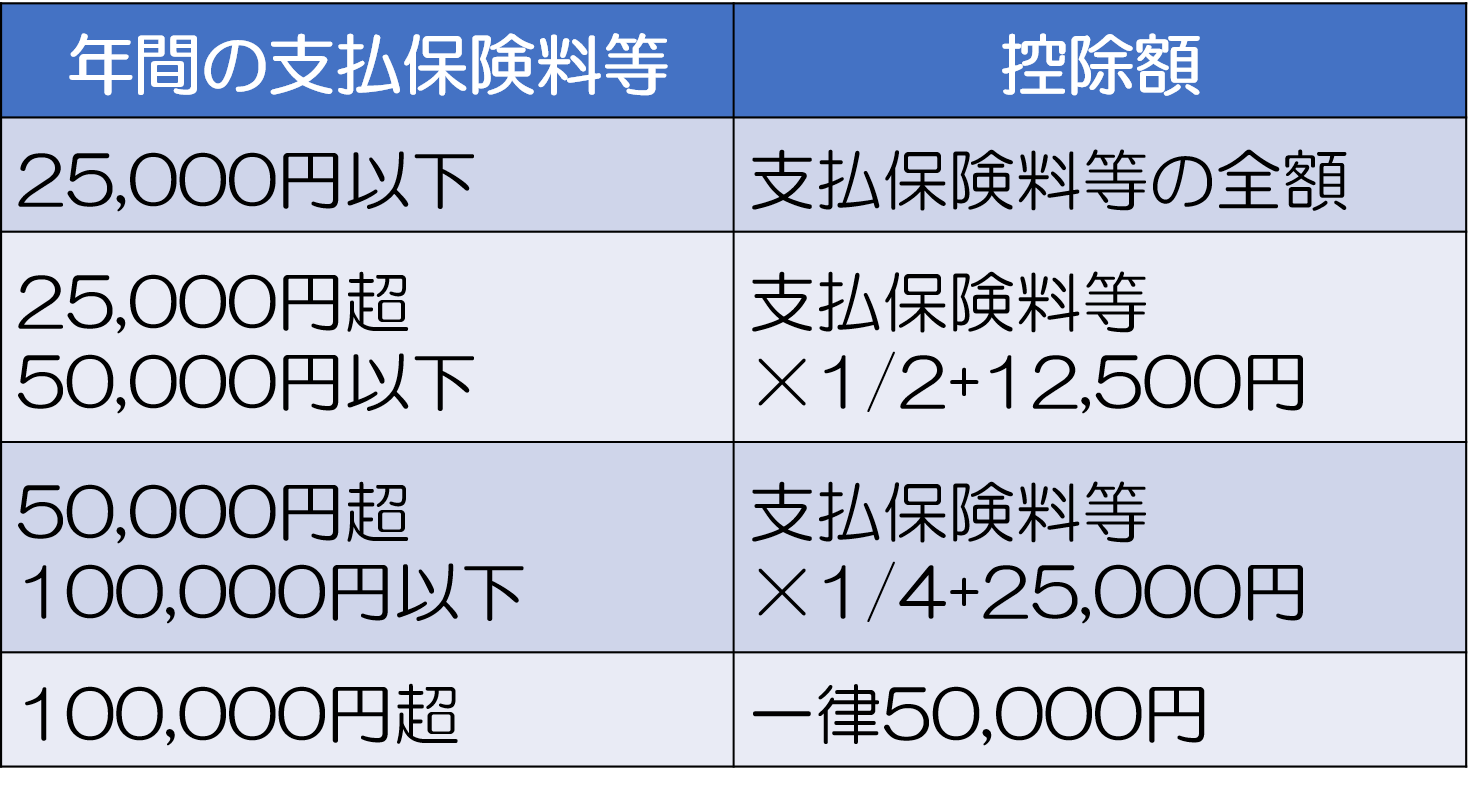
平成23年までの契約は以下の控除額になります。
【所得税に対する控除額(平成23年まで)】
【住民税に対する控除額(平成23年まで)】
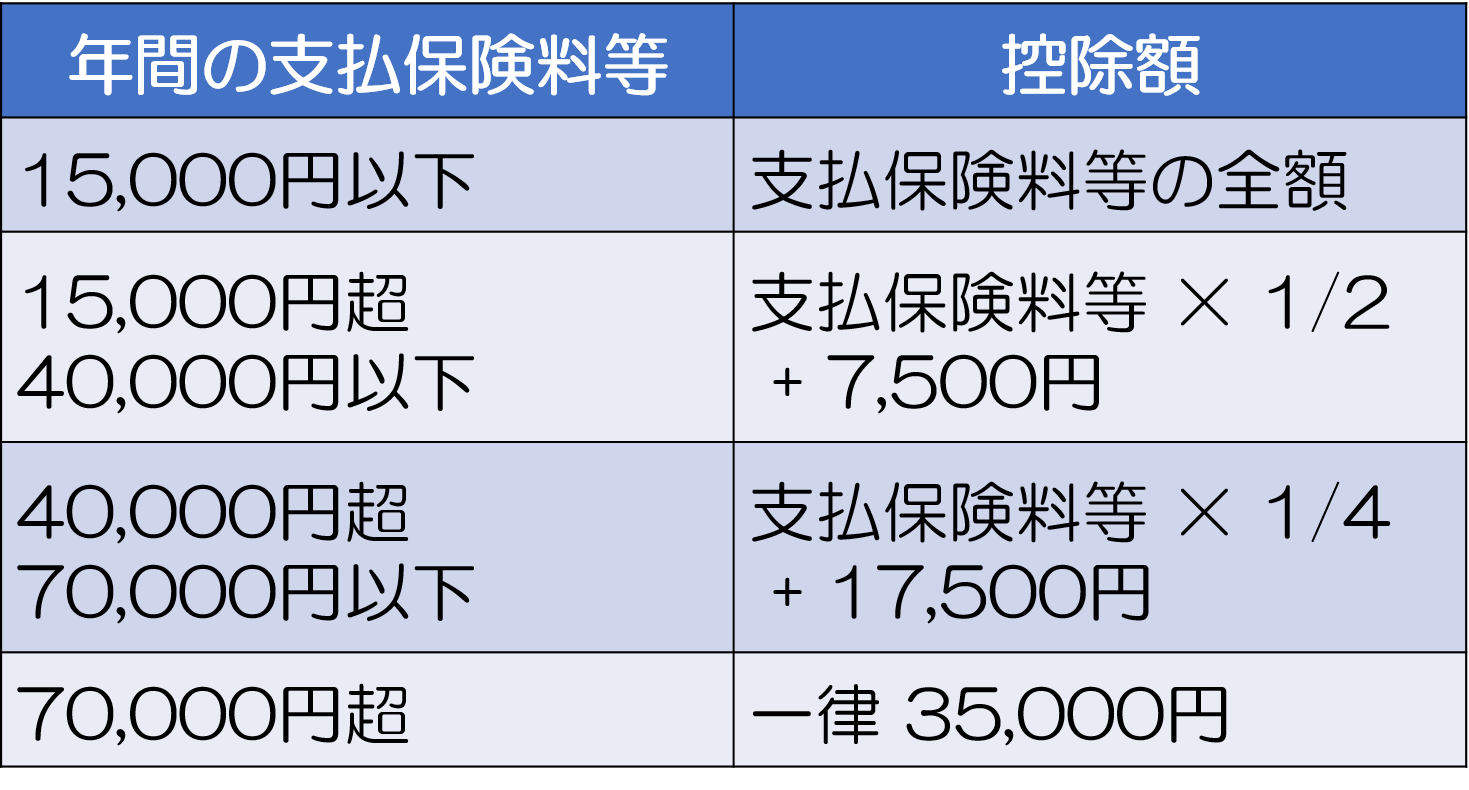
保険料が月々10,000円の場合(年間保険料12,0000円)
- 所得税の控除額は年間保険料が100,000円を超えるので控除額は50,000円になります。
- 住民税の控除額は年間保険料が70,000円を超えるので控除額は35,000円になります。
2.学資保険による生命保険料控除の申請方法
生命保険料控除は申請をしなければ控除は受けられません。
保険会社から10月~11月ごろに「控除証明書」と記載されているハガキが届きます。
2-1 会社員の場合は年末調整で控除を受ける
勤務先(総務部など)に「給与所得者の保険料控除等申告書」に「生命保険料控除証明書」を添付して提出すれば、年末調整で控除を受けられます。
確定申告の必要はありません。
2-2 自営業などの場合は確定申告をする
確定申告をします。
翌年の2月16日~3月15日までに所得税の確定申告で、「生命保険控除証明書」を確定申告書に添付し、税務署に提出します。
3. 学資保険の給付金を受け取ると税金はどうなるのか?
学資保険では、満期金やお祝金として、まとまったお金が受け取れます。
このお金に税金はかかるのでしょうか?
心配する人もいるかもしれませんが、基本的に税金はかかりません。
学資保険の満期金なども所得税の対象になるのですが所得税の中でも「一時所得」になります。
一時所得は以下の計算式になります。
(収入金額-収入を得るために支出した金額-特別控除50万円)×1/2
「収入を得るために支出した金額」とは支払保険料になります。
よって特別控除額が50万円あるので増えた金額が50万円以下であれば課税はされません。
例 契約者:30歳男性 子供:0歳 保険料:月々10,000円 18歳払込 満期保険金240万円
10,000円×12か月×18年=2,160,000円 支払保険料総額:216万円
240万円-216万円=24万円
支払保険料総額216万円に対して満期保険金が240万円受け取れるので24万円多く受け取っていますが50万円の特別控除があるので24万円に対しても課税はされません。
ただ以下の場合は課税の可能性があるので注意しましょう
-
積立金額が大きい(金額が大きいと増える金額が多くなるので)
-
学資年金の名目で受け取る場合(一時所得ではなく雑所得になる可能性があります)
学資保険に加入するときには税金のことを必ず確認しましょう。
まとめ
学資保険に加入をするときに必ず確認しておかなければいけないのが税金です。昔のように大きくは増えないので税金の控除そして受取りの税金で損をするのはもったいないと思います。
自分で調べてわからない場合は保険会社に確認をするか専門家に相談し、生命保険料控除は自分から申告しないと控除が受けられないので確実に申告しましょう。
税金は改正などがありますので自分の契約の場合税金はどうなるのかを保険会社に確認しておきましょう。