がん保険で乳がんをカバーするために知っておきたい3つのポイント
女性のがんで最も多いのが「乳がん」です。乳がんは近年増加傾向にあり、国立がん研究センターの「2020年のがん統計予測」によると、2020年に乳がんにかかった女性は92,900人と推定されるとのことです。
乳がんは幅広い年齢層で発症しており、特に30代後半から罹患者が急増します。
最近は若い女性にも乳がんが多くなっていて、私も多くの女性の方から「がん保険に加入したほうがいいでしょうか?」とご相談を受けることがあります。
がん保険は皆さんに備えていただきたい保険です。女性ががん保険を検討するときは、特に乳がんに対してどのような保障があるのかを確認したうえで、現在の乳がん治療に対応できる保障内容を選ぶことが大切になります。
この記事では
- 数字で見る乳がんになりやすい年齢と確率
- 乳がん治療の費用と、通常のがん保険で乳がんはカバーできるかどうか
- がん治療以外の乳房再建術やウィッグ代と、それらのためにできる保障
について、お伝えしていきます。最後に、乳がんになったことがある方でも加入できる可能性のあるがん保険についても触れています。がん保険をご検討の女性の方は、ぜひ最後までお読みください。
1.乳がんの罹患データ
乳がんは乳房の中にある「乳腺」にできるがんです。乳腺は、母乳を作る「小葉」と、母乳を運ぶ「乳管」に分けられ、乳がんの多くは「乳管」の細胞ががん化して発生します。また、乳がんは遺伝的な要素や生活習慣などの影響など、様々な発症リスクがあると言われています。
では、女性が乳がんになる確率はどれくらいあるのでしょうか?「女性に多いがん」というのは何となく知っていても、実際のデータで見ると、その確率に驚かれるかもしれません。
次からさっそく確認していきましょう。
1.1.年齢別の乳がんの割合
以下の表は、国立がん研究センターによる「罹患データ(全国推計値)」のデータから抜粋した女性のがん罹患数です。ご覧のとおり、全ての部位のがん罹患数(全部位)と比較しても、乳がん(乳房)の罹患数の割合が多いことがわかります。
たとえば、30代後半では女性の全がんの罹患数の約1/4、40代後半にいたっては約1/2が乳がんとなっています。
【女性のがん罹患者数統計(2015年)】
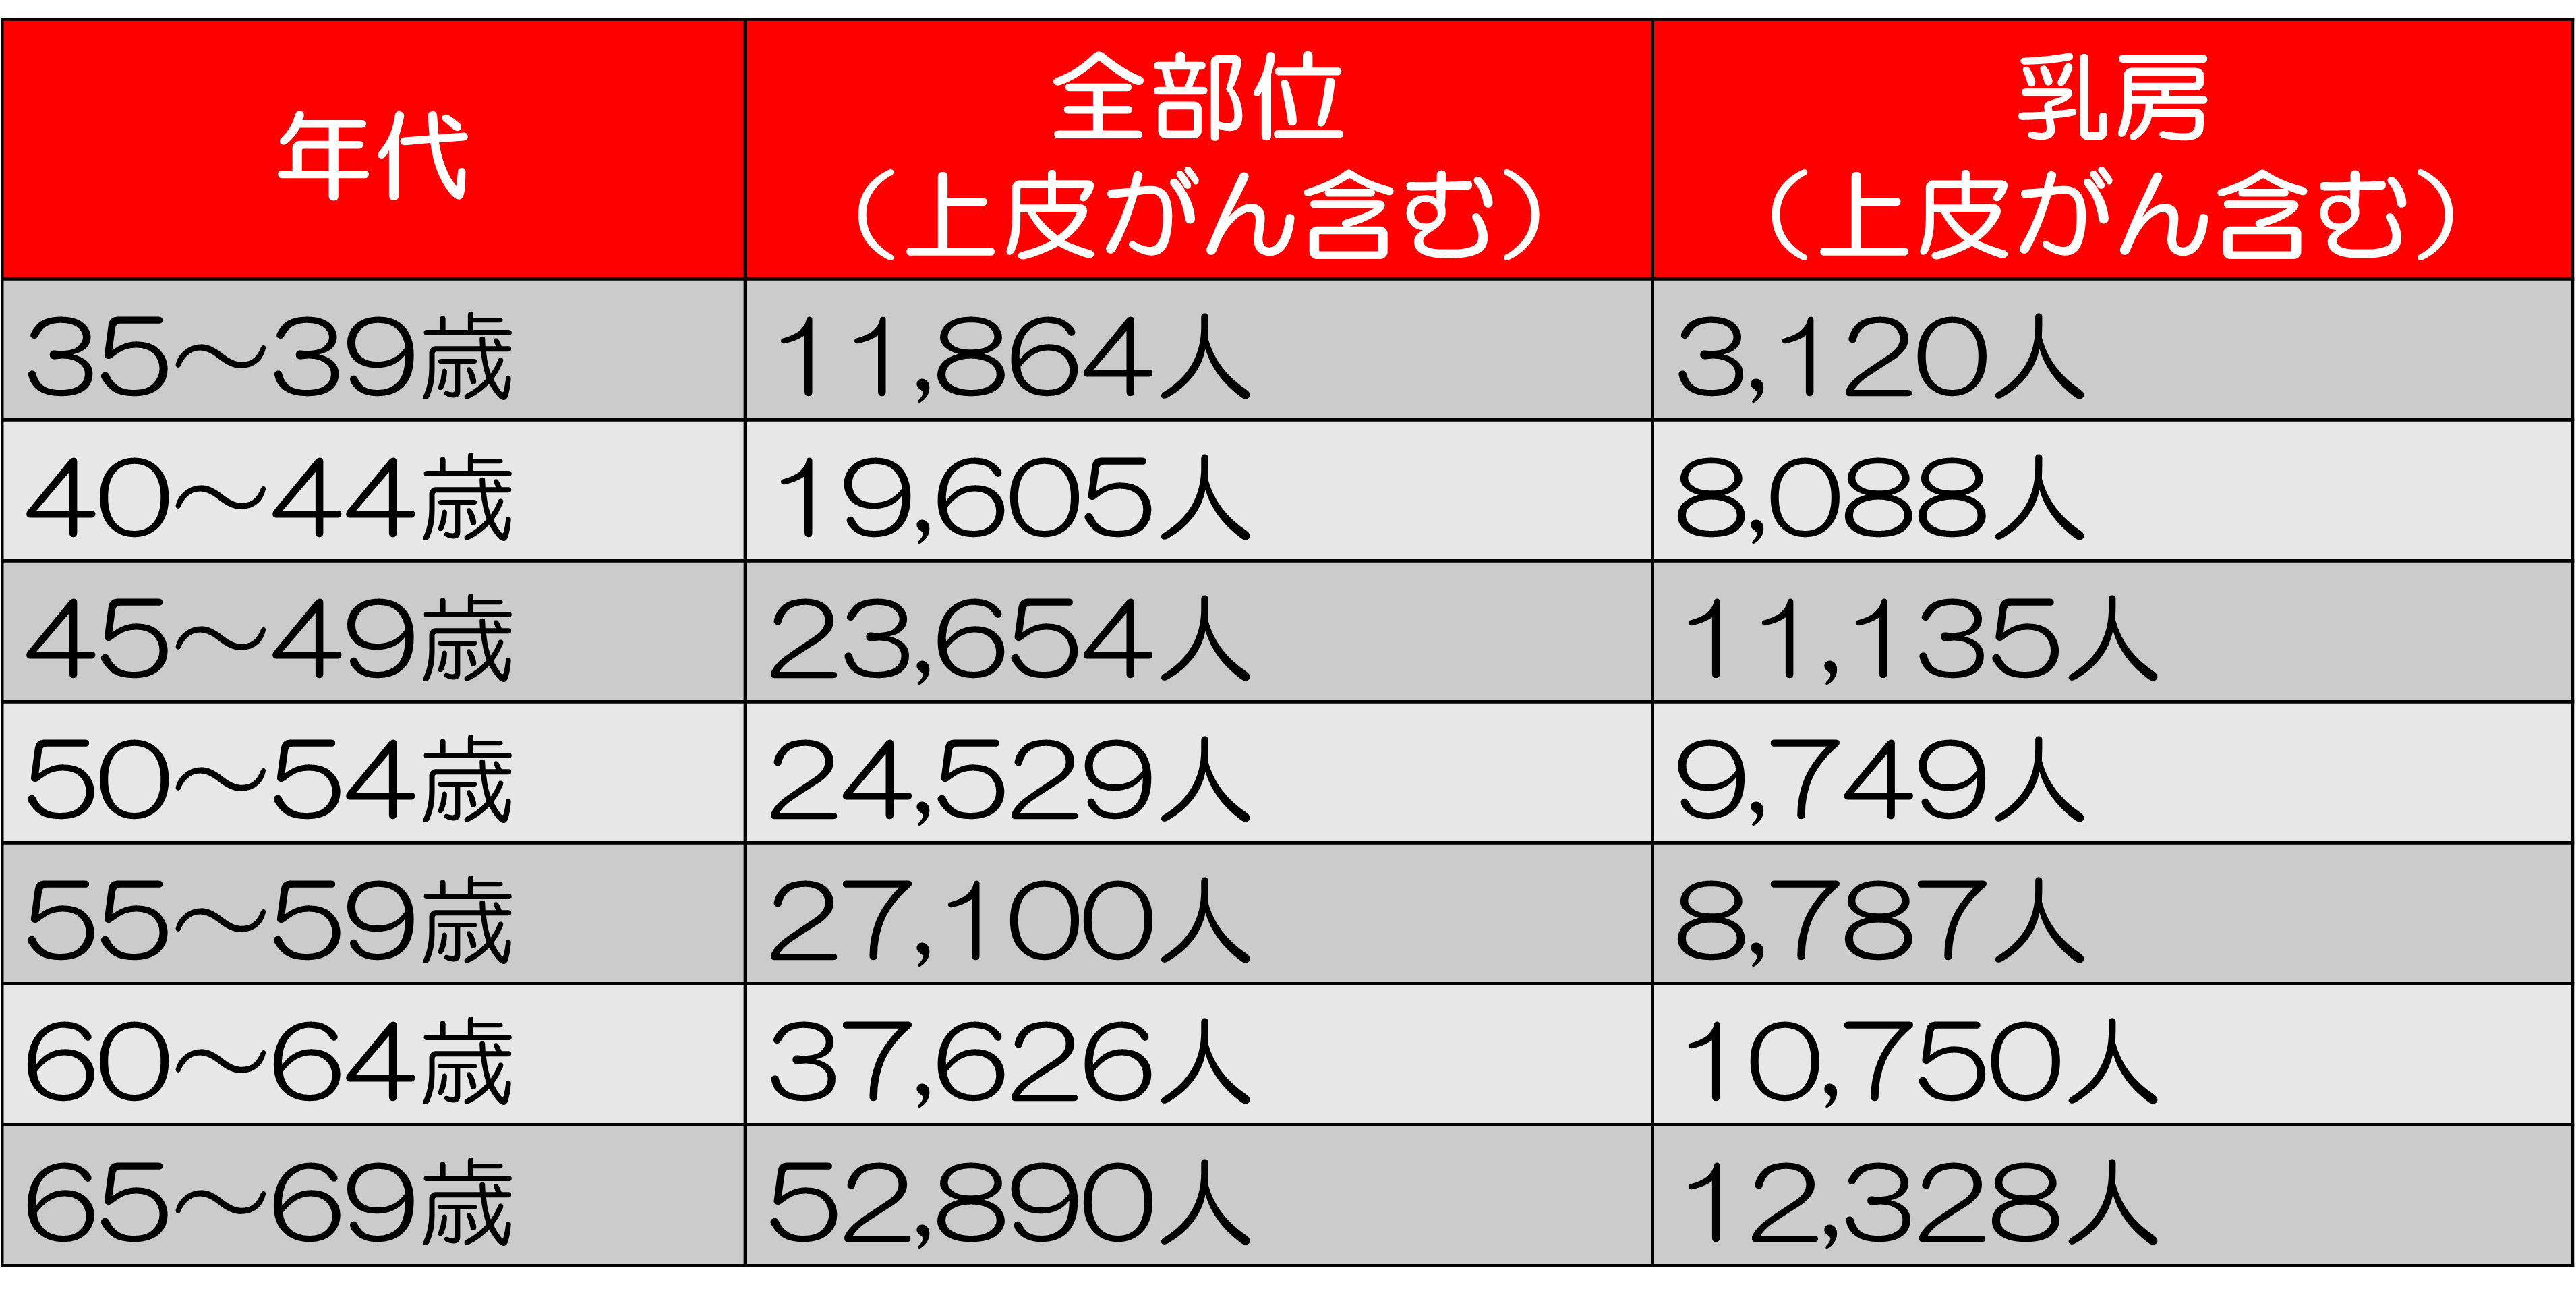 40~50代の女性にこれだけ乳がんが多い原因は諸説あるのですが、女性の乳がんの割合が多いことは事実です。こちらの表にはありませんが、30代以下の女性にも乳がんは増加の傾向にあるようです。
1.2.全がんの中の乳がんの割合
次に、女性のがん全体の中で、乳がんが占める割合についてみてみましょう。
以下、国立がん研究センターによる「罹患データ(全国推計値)」のデータを参考に、独自に作成した女性のがんり罹患割合のグラフです。
【女性のがん罹患割合(2015年)】
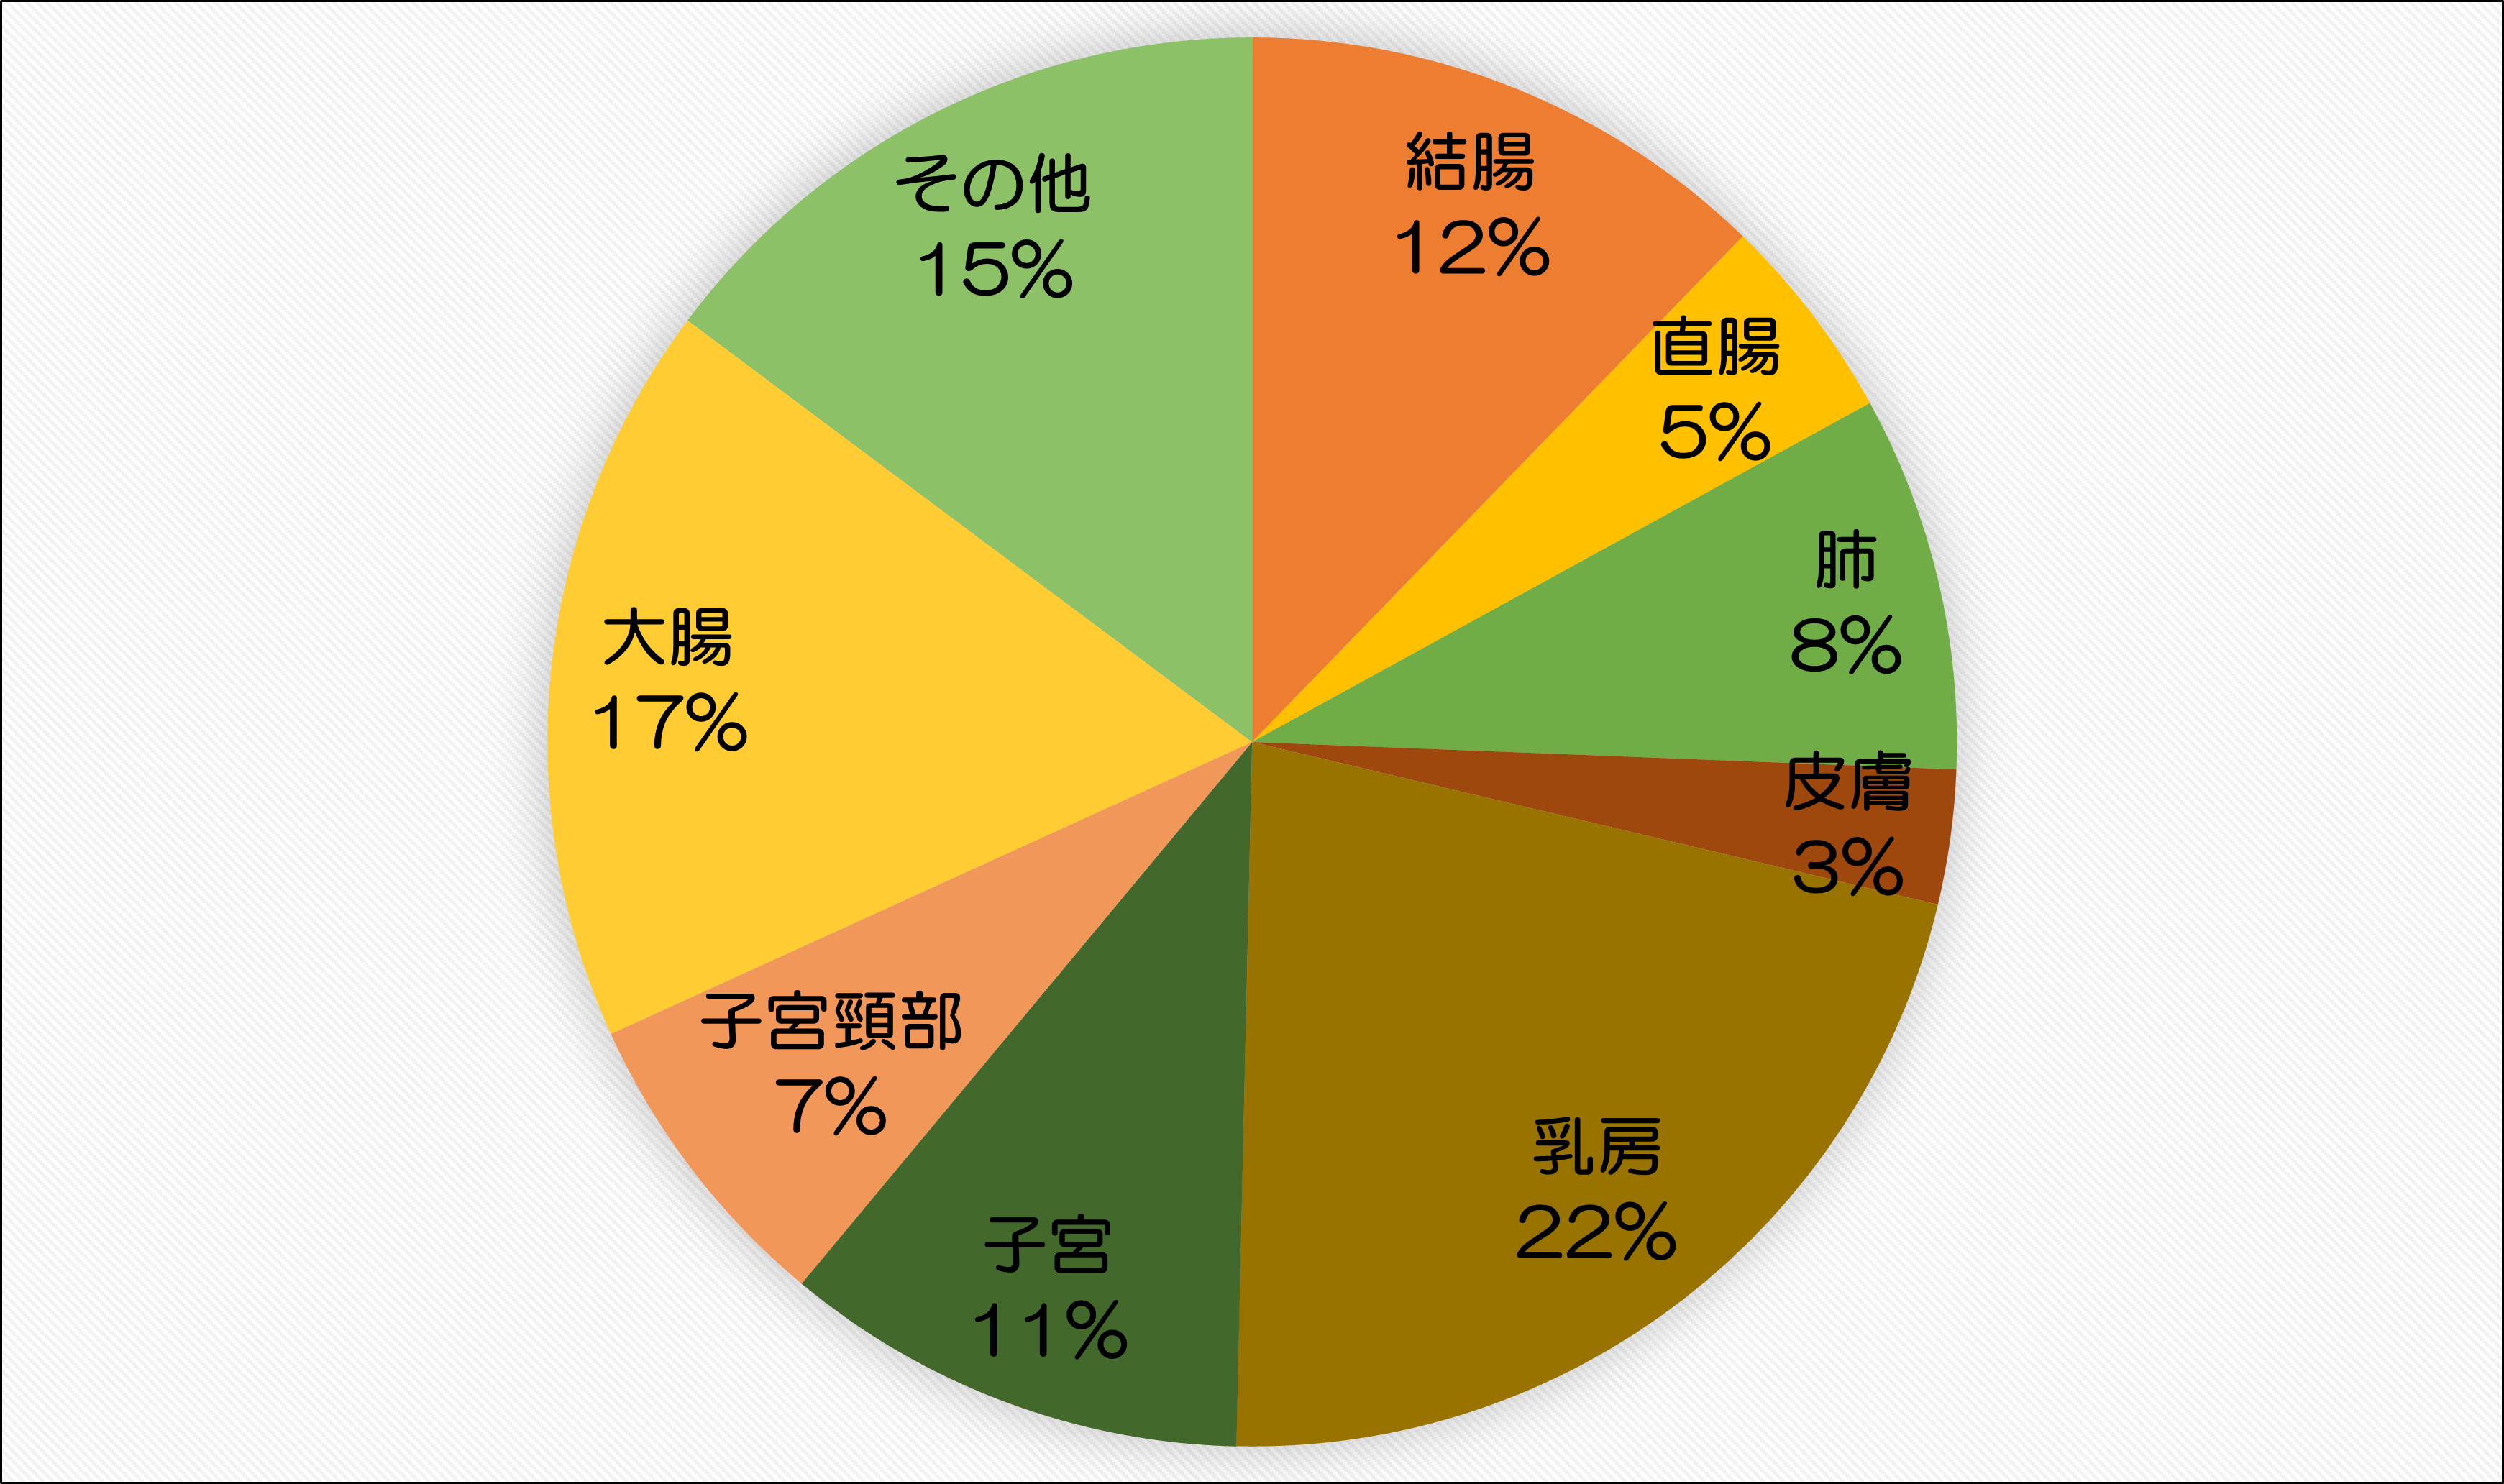
グラフを見ると、乳がんの割合は抜きんでて高いということが分かります。「最新がん統計(2021年02月10日更新)」によれば一生のうち、女性ががんになる確率は50.2%です。つまり、女性の2人に1人ががんになります。そして一説には、女性の9人に1人は乳がんになるようです。
このデータからも、女性ががん保険を考える際には、乳がんへの保障をしっかりお考えいただく必要があることがお分かりいただけるのではないでしょうか?
2.乳がん治療の実態とがん保険
では次に、乳がんになってしまったら、どんな治療をうけて、どれくらいの費用がかかるのかを確認していきましょう。
2.1.乳がんの治療内容
以下、「がん情報サービス」の『乳がん』のページの表を簡略化したものです。
【乳がん臨床病期ごとの治療内容簡易図】
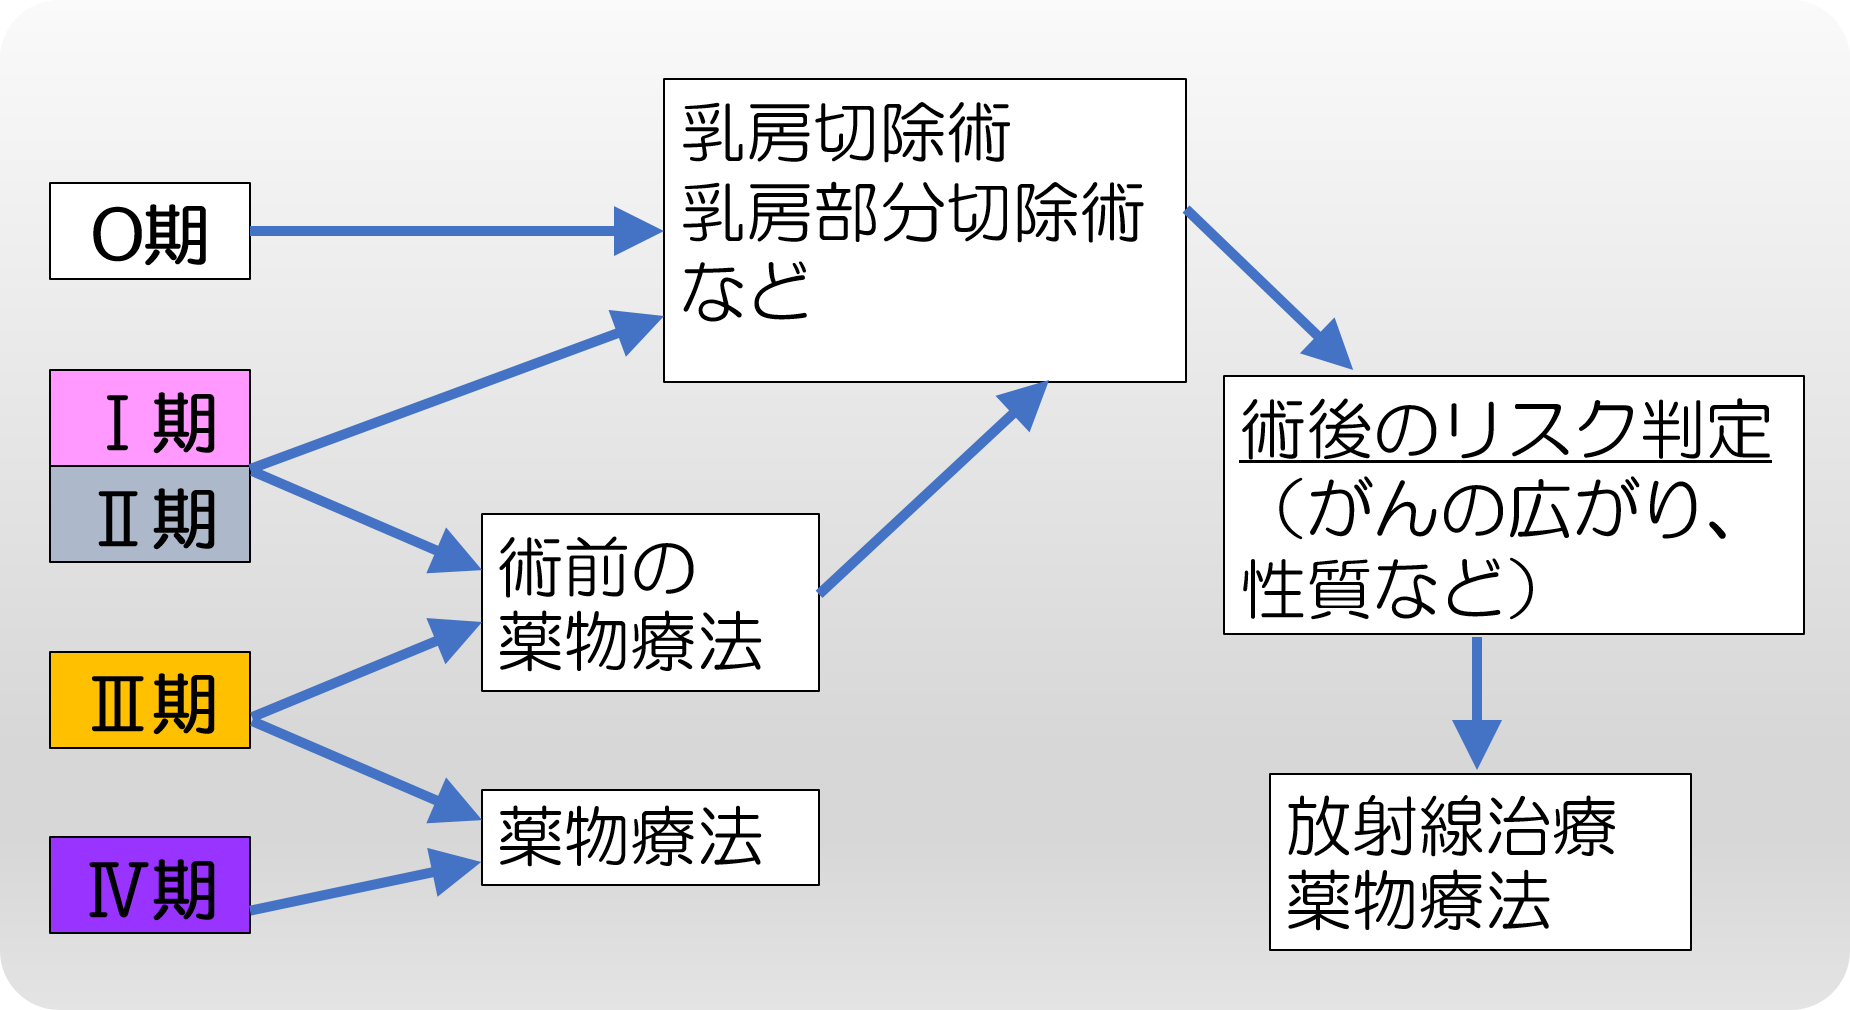
乳がんに対する治療は手術治療が中心です。
しかし、乳がんの病巣が大きくなっている場合、手術の前に抗がん剤で病巣を小さくする必要があります。そうすることによって、切除部分も少なくできて、乳房をなるべく残すことができるからです。そして、その後、再発予防で別の抗がん剤治療やホルモン療法などの薬物療法を行います。さらに、乳がんのほとんどは、手術後に放射線治療を受けることになります。
そして、乳がん治療のもっとも大きな特徴は、再発防止のホルモン療法が5~10年の長期にわたるということです。私の知人のお母様が、乳がん手術を行い8年経つのですが、未だにホルモン療法の治療を続けていらっしゃいます。
つまり、乳がんは他の部位のがんと比べて、治療に非常に長い期間がかかるのです。
2.2.乳がんの治療費用は約150万円
さて、乳がんになった時に受ける治療は
- 手術
- 放射線治療
- 抗がん剤治療
の3つということがわかりました。それでは、それらの治療にいくら位の費用がかかるのでしょうか?
「がん治療費.com」の以下の表をご覧ください。これは、早期の乳がんだった場合で、手術の後に、放射線治療、抗がん剤治療を行っている場合の治療費です。
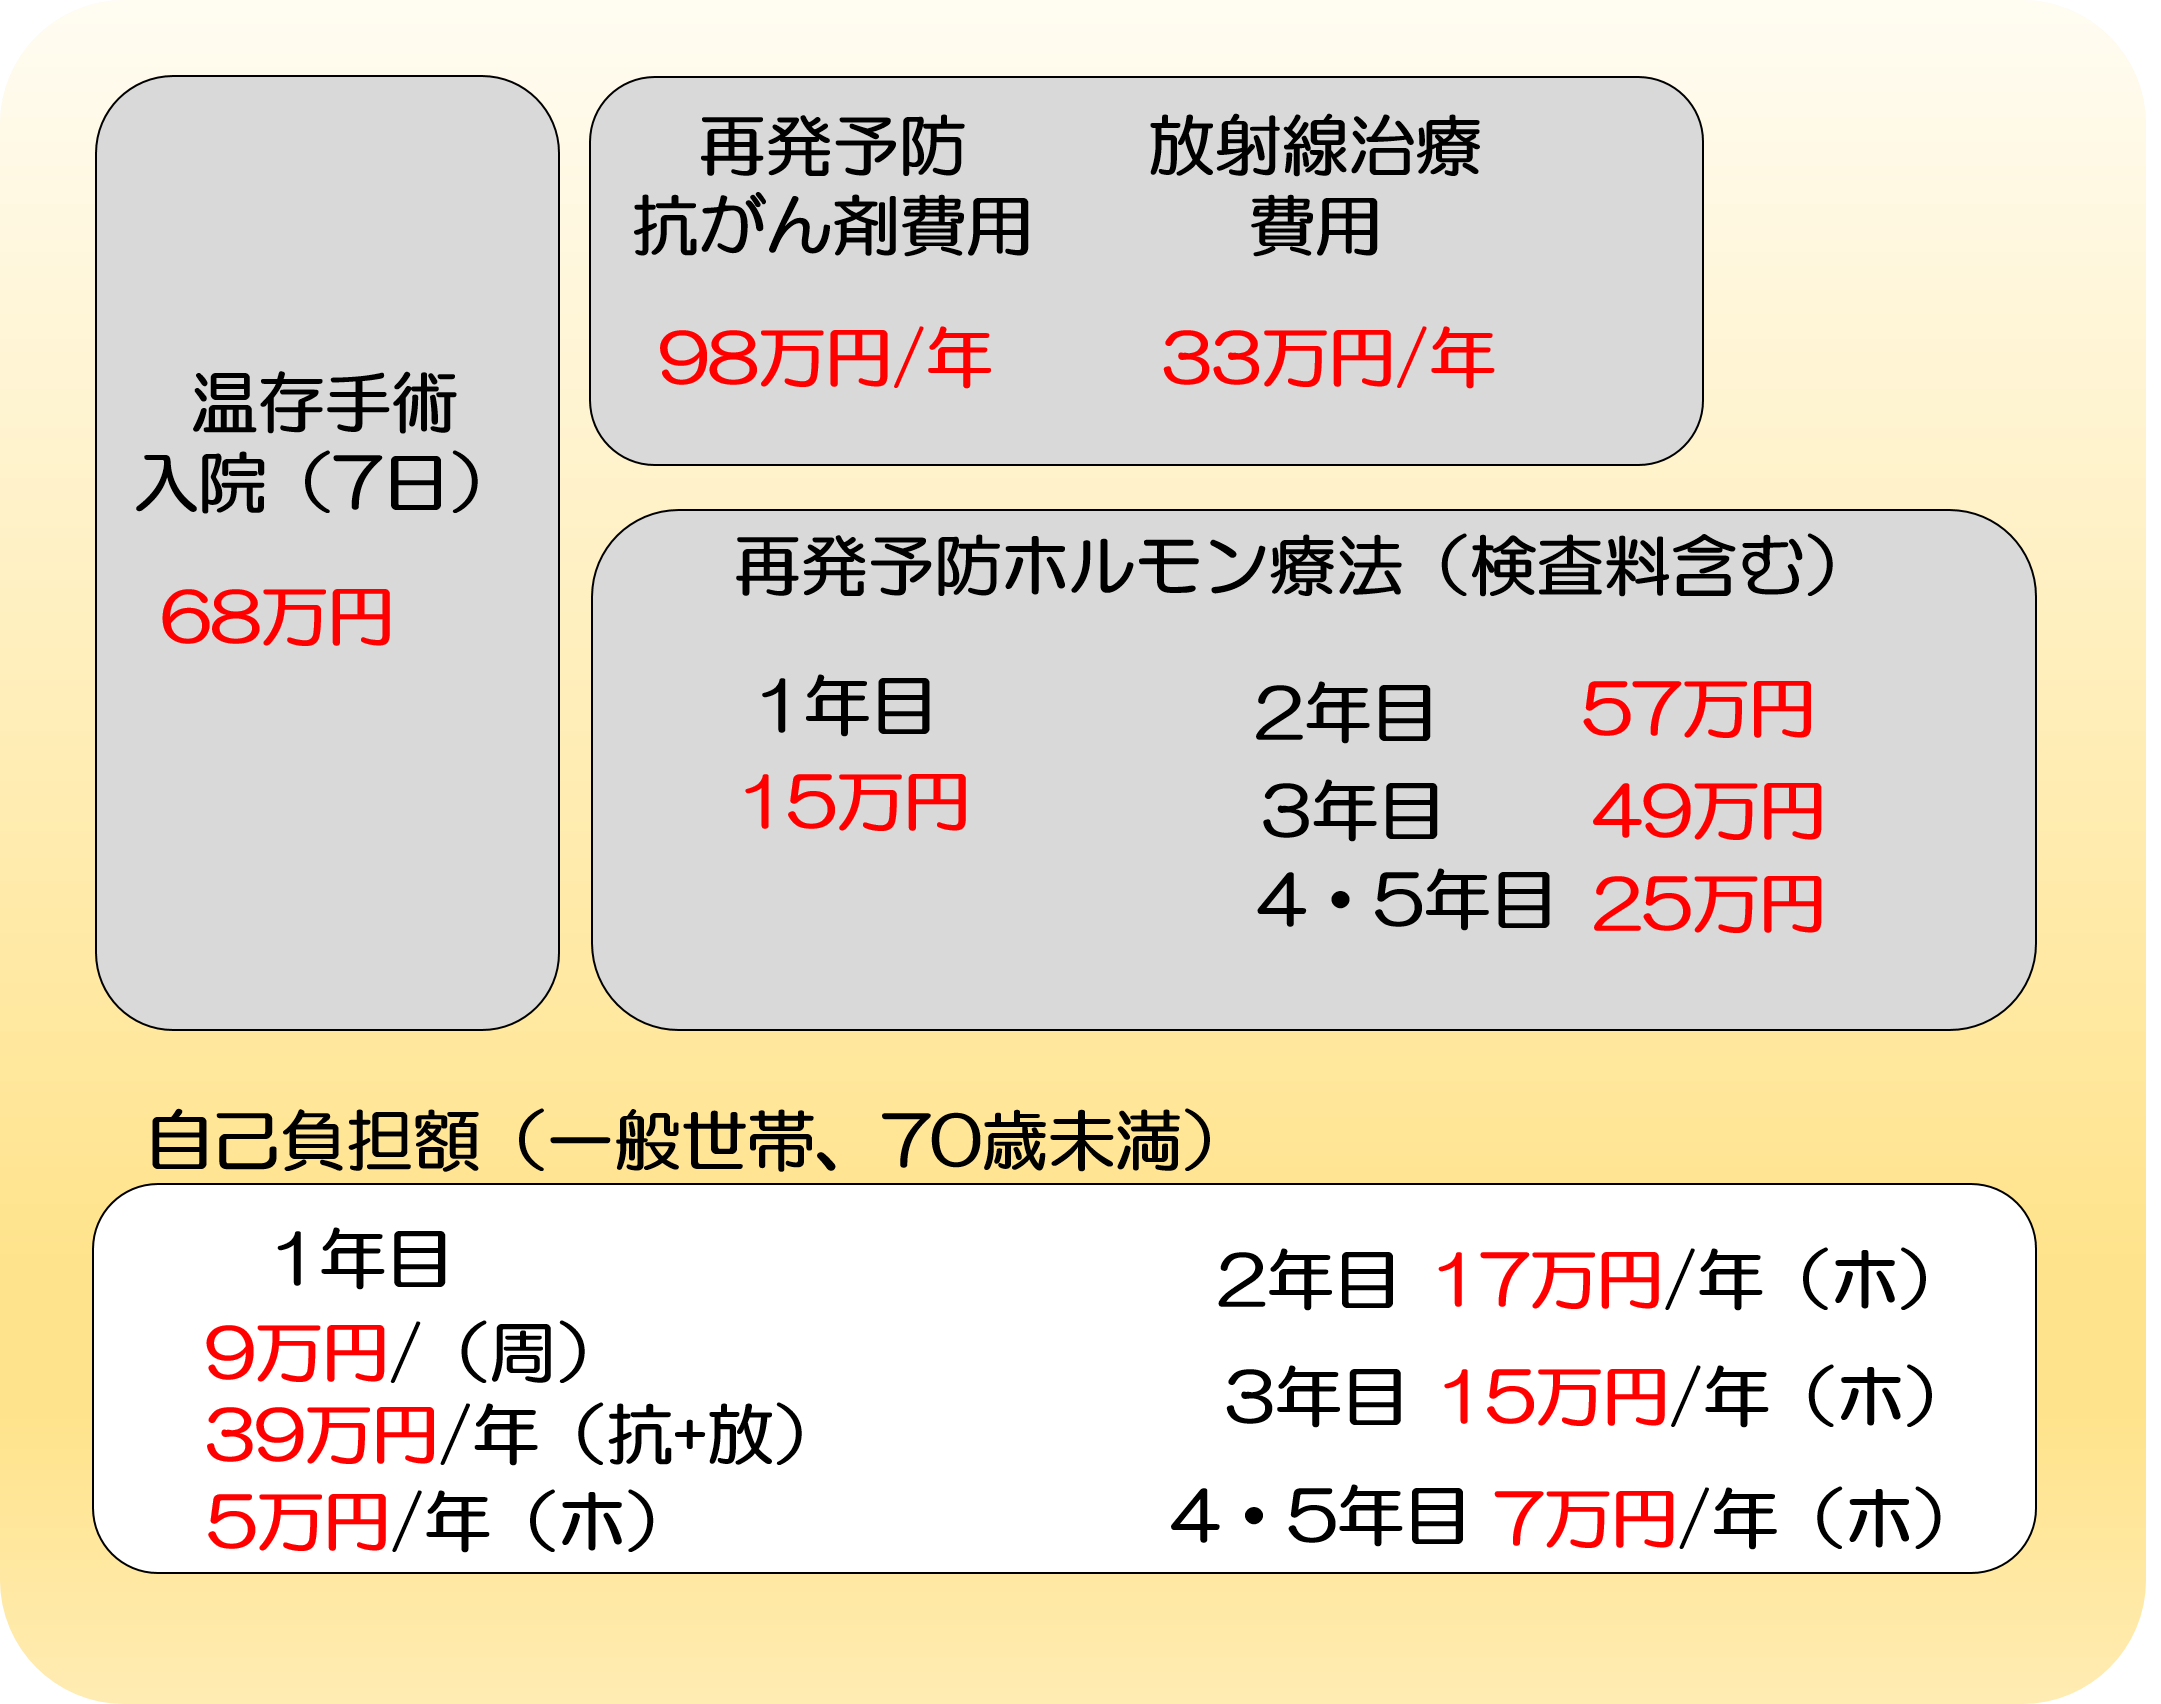
これを見ると、早期の乳がんの場合、一年目の自己負担合計額は53万円、2~5年目までの合計額は92万円となっています。これ以外にも検査費用や交通費などの実費も必要ですので、5年間で、最低でも53万円+92万円+実費で、150万円以上は必要になると考えておくと良いでしょう。
また上述のように、ホルモン治療は10年以上長引く場合も決して少なくありません。ホルモン治療を受けるたびに費用がかかりますので、お忘れのないようにしてください。ただし、これは初期の乳がん治療に対する一般的な治療内容です。ステージが進行していたり、高額な抗がん剤を使用する場合には、費用は大きくなる可能性もあります。
そのため、できる限り早期発見ができるように工夫することが大切です。例えば、弊社の募金活動に参加させて頂いている「日本乳がんピンクリボン運動」は『月に1度のマンマチェック』と言って、乳がんのしこりを早期発見する方法を広めていますので、確認してみていただければと思います。
2.3.一般的ながん保険で乳がんの治療分はまかなえる
それでは、乳がんの治療費は早期発見の場合は、がん保険でまかなえるのでしょうか?結論からお伝えするとまかなえます。ただし、しっかりと以下のような保障をつけている場合です。
- 診断一時金…100万円
- 放射線治療…放射線治療を受けた月ごとに20万円(60日に一回、何度でも)
- 抗がん剤治療…抗がん剤治療を受けた月ごとに10万円(最大600万円)
がんに関する治療費は、これらの「診断一時金・放射線治療・抗がん剤治療」に加入していれば、どのようながんでも基本的にはカバーすることができます。
しかし、『がん保険とは?知っておきたい必要性と種類・内容と選び方』でお伝えしているように、古いタイプのがん保険では、放射線治療や抗がん剤治療の特約が付いていないものが多いです。そのようながん保険は、いざとなった時に役に立ちませんので、乳がんに限らずがんが心配な方は、ご契約の内容を再確認しておきましょう。
また、『がん保険の診断一時金(診断給付金)の必要性と有効性』、『がん保険の入院給付金は必要か?治療の時に後悔しないためのポイント』、『がん保険で通院治療を有効にカバーするため知っておきたいこと』を読んで頂ければ、どういう契約にすれば良いのかが、かなり明確になることでしょう。
3.乳がんの治療以外に本当に必要な治療
このように、一般的ながん保険で乳がんの治療費は十分にまかなえそうです。しかし、乳がんには、絶対に忘れて欲しくない、他に必要な費用があります。
それが、
- 乳房再建手術の費用
- ウィッグの費用
です。次に、この点についてご説明いたします。
3.1.乳房再建術
乳がんで失った胸を取り戻し、精神的苦痛をやわらげてくれる役割を持つのが「乳房再建術」です。手術の種類はいくつかあるのですが、費用としては片側で30~60万円といわれています。がん保険には、この「乳房再建術」に対して保障を受けられるものがあります。
乳がんで乳房を切除した場合、女性が受ける苦痛は想像を超えるものがあります。肉体的な苦痛はもちろんのこと、それよりも「自分の胸を失ってしまった・・・」という喪失感から、女性としての自信をなくしてしまう患者さんも少なくないようです。それは年齢を問わないことなのですが、若い女性ならば尚更のことです。
がんと診断されて受け取れる診断給付金は治療のために必要なお金です。この部分が200~300万円ある人は必要ないと思いますが、女性ががん保険を検討する際は、この乳房再建術に対しても保障があると安心です。月200円前後で付けられるので、保険料の負担も大きくありません。
3.2.ウイッグ(かつら)
がん治療の副作用で、真っ先に思い浮かぶのは「脱毛」ではないでしょうか?働く女性が多い現在においては、職場復帰する際に、ウイッグの購入を検討する場合もあるでしょう。仕事を持たない方であっても、いつもキレイでありたいと思うのが女心ですよね。
ウイッグの費用に関しては様々ですが、安いもので10万円弱、オーダーメイドなら50万円近くします。残念ながら、がん保険ではウイッグそのものに対する保障はうけられません。しかし、がんと診断された時点で受け取れる診断給付金で大きな保障があれば、こういった治療以外の費用にも使うことができます。このような観点からも、がん保険の保障額を考えてみるのもよろしいかと思います。
また市町村によっては、がん患者さんへのウイッグ購入費用を補助するところもありますので、公的制度も活用して費用をカバーすることもできます。
以上のことから、乳がんには独自の出費があることが分かりました。がん保険に乳房再建術への保障を付けるのも良い方法ですが、やはり一番使い勝手がいいのは診断給付金です。乳がん以外でも、がんと診断された時点で保障が受けられるので、がん保険を検討するときは最重要ポイントとして考えていただきたいと思います。
4.乳がんになったことがある人でも入れるがん保険
がん保険には様々な種類があり、最近では「がんになったことがある人でも入れるがん保険」も登場し、話題を呼んでいます。(詳しくはこちらの記事をご覧ください「がん保険の告知|病気でも入れる人と入れない人の違い」)そのようながん保険の中でも、とりわけ珍しいのですが「乳がんになったことがある人でも入れるがん保険」が存在します。
ここで実際の保険会社をご紹介することはできないのですが、おおまかな保障内容などについてご紹介したいと思います。
保障内容
- がんで入院したときの治療費を無制限に保障
- がんで通院したときの治療費を1,000万円まで保障 など
お申込みいただける条件
- 20~65歳までの女性
- 初めて罹ったがんが「乳がん」の方
- 乳がんのステージと手術日からの経過期間が一定の条件に該当する方
- 現在、入院中ではなく、がんの所見なしの方
乳がん経験のある方で、がん保険を探している方のご参考になれば幸いです。
5.まとめ
平成21年から、がん検診受診率向上に向けた取り組みの一環として、地方自治体で乳がん検診の無料クーポン券を配布しています。対象となるのは40、45、50、55、60歳の女性です。国全体として乳がんに対する予防に力を入れているのは、「乳がんが女性に最も多いがん」だからなのです。ここでは詳しくふれませんが、ピンクリボン運動という活動も拡がってきています。
ここまでお読みいただいた方の中には、ご友人が乳がんになり、がん保険を検討してみたいとお考えの方もいるでしょう。そうです、乳がんは他人事ではない病気なのです。
がんになると高額な治療費がかかり、治療が長引くこともあるので、がん保険は必ず備えてもらいたい保険です。同じ女性の立場として、女性ががん保険を考える際には、女性なら誰でもなる可能性の高い乳がんに対する盤石な保障をお持ちいただくことを、お願いいたします。