保険会社が倒産したら契約はどうなるの?知っておきたい4つのこと
保険の契約をするときもし保険会社が将来倒産したら自分の契約がどうなるか不安になることでしょう。
保険会社といえども、一つの企業ですので不良債権や運用環境の悪化により、経営破綻してしまうところもまったくないとはいえません。
ただし、保険会社が倒産しても保険契約がゼロになるわけではありません。この記事では保険会社が倒産した場合の保険契約についてお伝えします。
1.保険会社が倒産した場合の保険契約はどうなるの?
もし保険会社が倒産しても、保険の契約がなくなってしまうわけではありません。
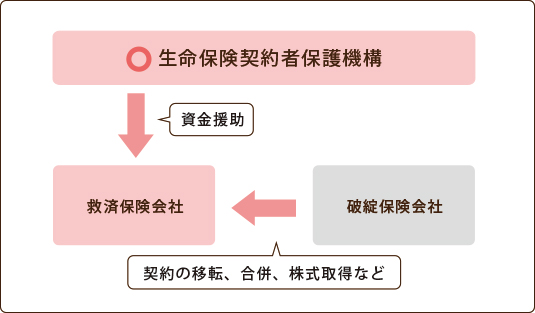
「生命保険契約者保護機構(以下、保護機構)」により、一定の契約者保護が図られます。保護機構には、国内で事業を行う全ての生命保険会社が加入しており、倒産した生命保険会社の契約を引き継ぐ「救済保険会社」または「承認保険会社」などに対して資金援助を行います。
2.保険契約は引き継がれる
保険会社が倒産した場合、その倒産した会社の保険契約を引き継ぐ「救済保険会社が現れる場合」と「救済保険会社が現れない場合」の2つの仕組みがあります。
2.1.救済保険会社が現れた場合
倒産した保険会社の保険契約は、救済保険会社による保険契約の移転や合併、株式の取得によって継続することができます。保護機構は、救済保険会社に資金を援助することで経営をサポートします。
2.2.救済保険会社が現れなかった場合
倒産した保険会社の保険契約は、1.保護機構が設立する子会社(承継保険会社)に承継されるか、2.保護機構が自ら引き取ることで倒産しても継続することができます。
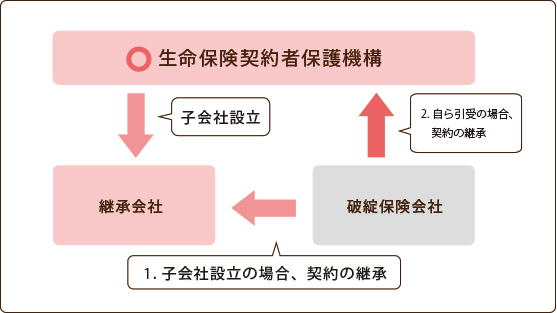
※いずれもケースでも保険契約は継続され、保護機構により倒産した時点での保険契約の責任準備金等の90%までが補償されます。(高予定利率契約は除く。)残った10%は更生計画などにより決定されます。
※責任準備金…生命保険会社が将来の保険金・年金・給付金等の支払いに備えて積み立てているお金のことです。
3.保険契約が不利になる可能性がある
もし加入している保険会社が倒産してしまった場合、保護機構により保険契約は続けられますが、契約条件が不利になってしまう可能性もあります。保険契約にどのような影響があるのでしょうか。下記をご覧ください。
3.1.保険契約への影響の可能性がある
倒産した保険会社の財務状況によっては、契約条件が変更になる可能性があります。何が変更になる可能性があるかというと、責任準備金の削減と予定利率の引き下げです。責任準備金の削減と予定利率の引き下げがあると契約者にとって不利になります。
保険種類別にみると、定期保険や医療保険などの保障性の高い保険は、保険金額などの減少幅は小さくなりますが、終身保険や養老保険、個人年金保険などの貯蓄性が高く保険期間が長期の保険などは減少幅が大きくなります。
加入時期別にみると、予定利率が高い時期に契約した保険契約ほど予定利率の低下が大きく、それに伴い保険金額などの減少幅も大きくなります。また、加入の期間が同じ契約でも満期(保険期間終了)までの期間が長いほど減少幅が大きくなります。
4.倒産後も保険契約を続ける際の注意点とは?
保険会社が倒産後も保険契約を続けることを希望する場合は、保険料を引き続き支払う必要があります。通常は保険会社が倒産しても、保険契約の移転が完了するまで解約することはできません。
また倒産後一定の期間内に解約する場合は、契約条件が変更された後の解約返戻金などからさらに一定の割合を削減されることがありますので、注意しましょう。
まとめ|倒産しない保険会社を見極める
自分が加入している保険会社が倒産してしまった!
ということを避けるためには、つぶれなさそうな保険会社に加入するのが一番です。しかし、どの会社がつぶれにくそうか分からないですよね。そんな方はその会社の経営状況をチェックすればよいでしょう。
また、リスクを分散する点では、複数の保険会社で保険プランを作成しておく、というのもひとつの方法だと思います。
自分に合った保険商品を選択することも大切ですが、保険商品を選ぶ前に信頼できる保険会社を見極めることも重要です。その他にも保険会社の選び方について分からないことがある方は、お気軽にお問い合わせください。