生命保険のクーリングオフとは?4つの確認事項
あなたは営業の人に勧められるがままに申込みをして、本当にこれでいいのか悩んでいませんか?そういったとき契約の撤回に利用できるのがクーリング・オフ制度です。もちろん生命保険も対象となります。
ただし、契約の方法などによってはクーリング・オフ制度が適用にならないケースもあるなど、必ず確認しておかなければいけない事項もあります。
この記事では、クーリングオフとは何かということと、クーリングオフをする場合の注意点についてお伝えします。
はじめに|クーリング・オフ制度とは?
クーリング・オフ制度は、申込み後、一定の期間内であれば申込みを撤回することができる制度です。
クーリング・オフが適用されると、保険契約は最初から存在しなかったことになり、払い込んだ保険料も全額が返還されます。
制度目的は、訪問販売や強引な勧誘から消費者を保護することにあります。
たとえば、生命保険の営業を受けて申込みをして、すぐ後悔して「やっぱりやめたい」といったときに活用する制度です。
そのため、クーリング・オフが利用できないケースも多いので注意が必要です。
一般的に、「クーリング・オフに関する書面を受け取った日または申込日のいずれか遅い日から、その日を含めて8日以内」であれば、契約の申込みを撤回することができます。
ただし、期間は保険会社によって異なります。この説明は契約前に必ず説明があったと思いますが、もし忘れてしまった場合は「注意喚起情報」または「約款」で確認してみましょう。
クーリング・オフを考えるときに押さえておかなければならないことは以下の4つです。
- まずはクーリング・オフではなく取消しをできるか確認する
- クーリング・オフができないケースがある
- クーリングオフ期間は保険会社によって違う
- クーリング・オフの申請方法
それぞれについて説明します。
1.まず「取消し」ができるか確認する
申込みをしてから1日や2日しか経っておらず、契約が成立していない場合、保険会社にもよりますが、口頭で「取消し」ができるケースがあります。
生命保険の契約は申込書を書いたらすぐに成立というわけではなく、保険会社が申込書や告知書を基に審査(査定)をします。
審査にかかる時間は、保険会社や契約内容によって違いはありますが、3日~2週間ほどです。その間であれば、電話など口頭で取り消すことができる可能性があります。
もちろんクーリング・オフでの撤回も可能ですが、書面を送付するなど手間が掛かります。したがって、手っ取り早く契約をなかったことにしたいと思ったら、まずは契約をした営業担当者または保険会社にすぐに連絡して取消しができるかどうか確認しましょう。
ただし、営業の人に申し出をすると、うまく言いくるめられ、クーリング・オフ期間を過ぎてしまうこともありますので、注意しましょう。
なお、次にお伝えする「クーリング・オフができないケース」では、成立前に急いで取消しの連絡をしなければなりません。
2.クーリング・オフができないケースがある
クーリング・オフが認められないケースがあります。以下の通りです。
-
保険契約する意思を明らかにした上で、保険会社・代理店の窓口に予約訪問して契約をした
-
申込者が自分で指定した場所で契約をした
-
保険会社の指定する医師による診査を受けた
-
営業、事業のために締結した
-
法人、社団等が契約した
-
保険期間が1年以下
クーリング・オフ制度はあくまでも、事業者が突然訪問してきたり、電話をかけていたりして不意打ち的に勧誘され、よく考える時間もなく契約させられたような場合に消費者を保護する特別な制度です。
したがって、たとえば、自分から店に出向いて契約したなど、積極的に契約した場合クーリング・オフの対象にはなりません。
このようなケースではクーリング・オフが認められないため、契約成立前に「取消し」をするしかありません。判断は早目に行ってください。
3.クーリングオフ期間は保険会社によって違う
生命保険のクーリング・オフ期間は通常8日間です。正しくは「クーリング・オフに関する書面を受け取った日または申込日のいずれか遅い日から、その日を含めて8日以内」です。
ただし、保険会社によっては、消費者保護をより強化する観点から、これより長いクーリングオフ期間を設けていることがあります。
4.クーリング・オフの申請方法
最後に、クーリング・オフをする時の申請方法をお伝えします。
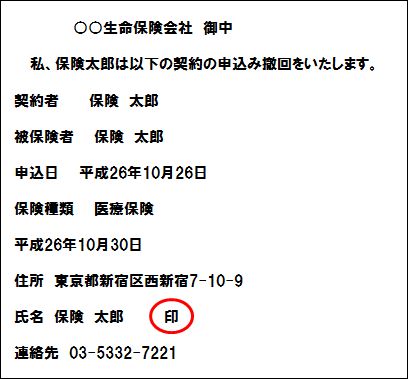
クーリング・オフは書面で行います。申請日は郵便局の消印の日です。
記入方法は、契約した時に渡された約款に記載されています。以下は一例です。
まとめ
生命保険の契約は慎重に行うのが理想ですが、営業から強引に勧誘され仕方なく契約をしたという話はたくさんあります。クーリング・オフ制度は、そういう場合に契約をなかったことにしたいという時に利用できる制度です。
ただし、利用できないケースもあります。自分の意思で店舗や保険会社に出向いて契約した場合や、事業契約等です。
クーリング・オフが認められない場合でも、成立前であれば「取消し」ができるケースもあります。