生命保険の責任準備金とは?是非知ってほしい保険の仕組み
生命保険には「責任準備金」というものがあります。
この責任準備金は、生命保険のしくみを理解する上で重要なものです。現在の保険の仕組みを理解したり、保険を見直したりするのにたいへん役に立ちます。
本日はこの『責任準備金』について、「ソルベンシー・マージン比率」との違い、「解約返戻金」との違い等にも触れながら説明します。
1.生命保険の責任準備金とは
責任準備金とは、保険会社が保険金を確実に支払うために、保険会社が保険料の中から積み立てるお金のことを言います。
保険業法では、保険会社が必ず一定額以上の責任準備金を積み立てておかなければならないことになっています。
責任準備金の金額は、基本的には将来保険会社が支払う保険金や給付金の予定額から、将来保険会社が受け取る予定の保険料収入を差し引いて求められます。
責任準備金の金額が足りないとなったら、監督機関から保険会社に対して行政指導などが行われます。
2.責任準備金とソルベンシー・マージンの違い
保険金を支払うために積み立てられたお金というと『責任準備金』と『ソルベンシー・マージン』という2つの言葉が浮かぶかもしれません。
この2つの用語はよく混同されがちですが、違うものです。
2つの言葉の違いは、『予測通りのリスク』か『予測を超えるリスク』かの違いです。
-
責任準備金:通常予測されるリスクに備えるもの(支払いの能力)
-
ソルベンシー・マージン:通常の予測を超えるリスクに備えるもの(支払いの余力)
責任準備金は、将来の保険金の支払いのためのものなので、想像もつきやすいと思います。
これに対し、ソルベンシー・マージンはイメージしにくいので、もう少し突っ込んで説明します。
たとえば、予想もできない大災害や株の暴落などは、保険会社にとって大きな負債になります。
保険会社は、占い師でも予言者でもないので、過去のデータに基づいて年齢ごとの死亡率や入院・手術の統計などでしか保険料の計算はできません。よって、東日本大震災のような恐ろしい震災が、毎年起こってしまったら保険会社は保険金を給付し続けることができなくなってしまうのです。
そのようなことが起きても保険金を給付できるかどうか、というのが、ソルベンシー・マージンの意味です。
一般的に、ソルベンシー・マージン比率は200%を超えていれば安心といわれています。200%を下回ると監督機関から指導が入るようになっています。
しかし、200%を超えていても破綻してしまった保険会社もありますので、あくまで目安です。
3.責任準備金と解約返戻金との違い
もうひとつ、責任準備金とよく混同されやすいのは「解約返戻金」です。解約返戻金は、生命保険契約を解約した時に契約者に払い戻されるお金のことです。
解約返戻金として払い戻されるのは、責任準備金から保険会社のコストなどを差し引いたものです。したがって、多くの場合、責任準備金>解約返戻金という関係になっています。
ただし、契約後3年以上経過すると、責任準備金と解約返戻金はほぼ同じ金額になります。これは、3年以上経過すると保険会社のコストがほぼ0に近づくからなのです。
したがって、責任運備金を知りたいときは、解約返戻金を目安にして知ることができます。また、責任準備金と解約返戻金の違いは以下の図のようなイメージです。(分かりやすいように少し大げさに表記しました。)
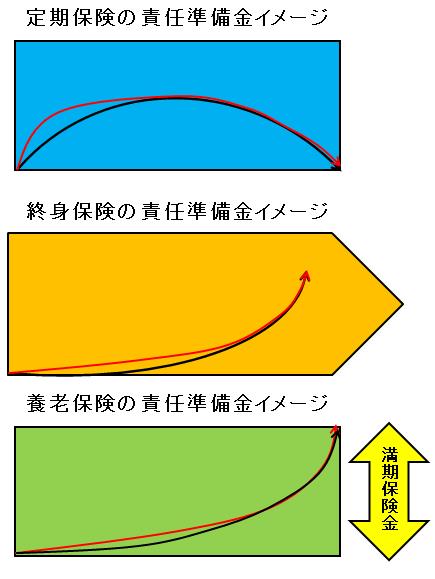
※赤い線は責任準備金・黒い線は解約返戻金です。
-
定期保険は払込満了時の返戻金は0になるので、責任準備金は払込満了時に0になります。
-
終身保険は、高齢になるにつれて保険金を支払う可能性が高くなっていくので、責任準備金も毎年少しずつ積み上げられていきます。特に保険料の払込満了後は、払込満了前よりも責任準備金が増えていくイメージです。
-
養老保険は、満期時に満期保険金が支払われるので責任準備金は最後まで上昇していき、最後は満期金と同額となります。
4.責任準備金の算出方法
責任準備金の計算式は以下の通りです。
保険会社が将来支払う予定の保険金や給付の金額-将来受け取る保険料収入の額
責任準備金について調べる方法(目安)を2つ紹介します。
4.1.支払保険料に占める責任準備金の割合を知りたいとき
この場合は、解約返戻金・解約返戻率が目安になります。
ぴったり「責任準備金=解約返戻金」ではありませんが、契約後3年以上経過すると、責任準備金と解約返戻金はほぼ同じ金額になるからです。
4.2.現在加入している保険の責任準備金を知りたいとき
責任準備金についての情報は、生命保険会社から毎年定期的に届くお知らせに記載されていることがあります。
また、担当者から保険の見直しと称して「転換」を勧められているならば(私たちは基本的におすすめしません!)、その転換価格が現在の責任準備金です。
なお、「転換」はきわめて問題が多い制度です。詳しくは「生命保険の更新の時に保険料を抑えるために知っておきたいこと」をご覧ください。
参考|生命保険会社が破綻した場合は責任準備金が重要
生命保険が経営破綻した場合には、契約が生命保険契約者保護機構に移行し守られるのですが、その保護の対象は『責任準備金の90%まで』とされています。
よって、責任準備金は保険会社が破綻した場合のライフラインと呼べるでしょう。
ご自身の契約の責任準備金を知ることで、どこまで保護してもらえるのかだいたい予測できるはずです。
まとめ
責任準備金は、保険会社からみて、予想できる範囲の保険金等の支払いに備えるためのお金です。支払能力を示す指標と言えます。
これに対し、ソルベンシー・マージンは、通常では予期できない大災害等によって発生する保険金等の支払いに備えるためのお金です。支払いの余力を示す指標と言えます。
責任準備金と混同しやすいソルベンシー・マージンとの違い、解約返戻金の違いを理解することで、責任準備金の理解も深まります。
責任準備金は、普段あまり馴染みがないかもしれませんが、生命保険の仕組みを理解するのに重要なキーワードです。この機会に一度ご自身の加入している保険の責任準備金を調べてみてはいかがでしょうか。