まとまったお金があるときの3つの運用法
人生を積み重ね、堅実に貯めてきた貯蓄を、そのまま遊ばせておくのはもったいないと感じたことはありませんか?
マイナス金利政策が打ち出された日本では、ネットバンクなどの例外を除く銀行の普通預金の金利が0.01%と、ほとんど資産運用としての意味を成さなくなってきています。
近年では様々な資産運用方法が登場しており、各々の状況に合わせて「お金を働かせてお金を増やす」ことが出来るようになりました。
この記事ではまとまったお金を活用した資産運用について、比較的初心者向けのものを紹介していきます。
関心のある方は、ぜひ参考にしてみてください。
1.米ドル建て一時払い終身保険
米ドル建て終身保険は、文字通り米ドルで運用する終身保険です。
円建ての保険よりも利率が高く、さらに保険料も割安なため人気があります。
そんな米ドル建て終身保険の中でも、米ドル建て一時払い終身保険は少々特殊です。
米ドル建て一時払い終身保険の場合、従来の終身保険のように死亡保険金と解約返戻金が増えていくものと、最初に一時払いで支払った金額に応じて、定期支払金として定期的にお金を受け取れるものがあります。
それぞれ見ていきましょう。
1.1.オーソドックスな米ドル建て一時払い終身保険
従来の終身保険のように、死亡保険金と解約返戻金が年々増えていくものです。
一時払いなので数年で解約返戻金の返戻率が100%を超え、利率の大きさから円建てのものより返戻率の上昇率が高くなっています。
外貨建てゆえの為替レートによる変動がリスクとして挙げられますが、一時払いであれば好きなタイミングで解約しやすいため、他の米ドル建て保険よりリスクは低いです。
今回はA生命の米ドル建て一時払い終身保険を例に、運用例を見ていきましょう。
条件
- 年齢:30歳
- 性別:男性
- 払込期間:一時払い
- 保険料:90,909.09$(1$=110円で1,000万円)
上記条件の場合、60歳時点での死亡保険金額、解約返戻金額は以下のようになります。
60歳時
- 死亡保険金額:114,500米ドル
- 解約返戻金額:114,500米ドル(返戻率125.9%)
返戻率を見ると、解約返戻金が約1.25倍増えていることが分かりますね。
この返戻率の上昇の大きさが、米ドル建て一時払い終身保険の特徴です。
また、上記の条件の場合、加入から5年目には解約返戻金の返戻率が100.4%になります。
加入して比較的すぐに返戻率が100%を超えるため、解約時の元本割れリスクが少なく、為替レートも余裕を持って見ることができるのも特徴です。
1.2.毎年一定額を受け取れる米ドル建て一時払い終身保険
終身保険のシステムとしては特殊で、従来型の終身保険で解約返戻金が増えた分を年毎など、定期で受け取るというイメージです。
また、死亡保険金には変動がありません。
このタイプについても、B生命のプランを例に、運用例を見ていきましょう。
条件
- 年齢:30歳
- 性別:男性
- 払込期間:一時払い
- 保険料:90,909.09米ドル(約1,000万円※1米ドル110円の場合)
上記条件の場合、定期支払金額と死亡保険金額は以下のようになります。
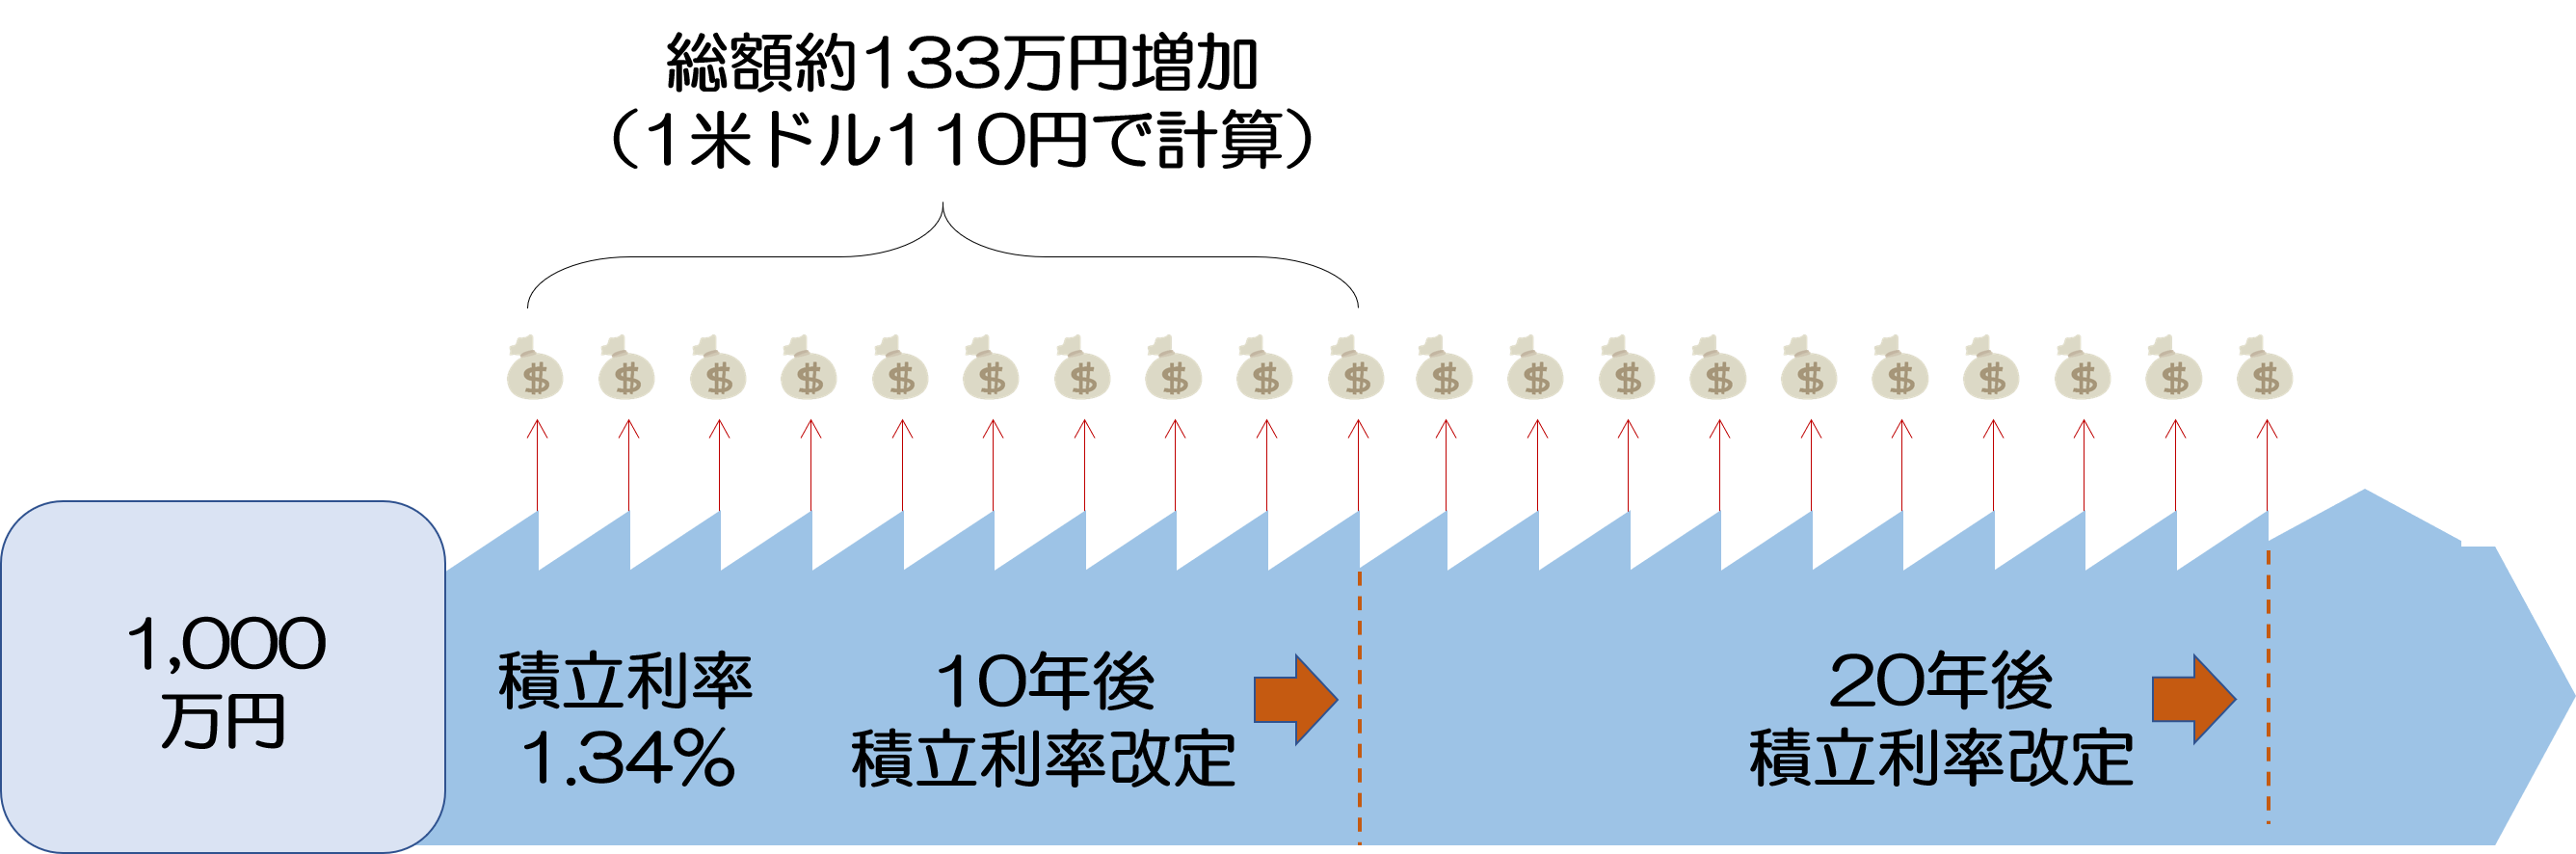
- 定期支払金額:1,218.18米ドル/年(約13.3万円/年※1米ドル110円の場合)
- 死亡保険金:90,909.09米ドル(約1,000万円※1米ドル110円の場合)
毎月一定額を受け取れる
1ドル=110円で換算すると、約1,000万円の保険料を一時払いで支払うことで、毎年約13.3万円の定期支払金を受け取ることが可能です。
元本保証がある
定期支払金は10年ごとに更新され、10年たつとその年の利率で再計算されます。
また、このB生命のプランでは解約返戻金の返戻率が10年毎に100%となり、その他の年では100%を下回ります。
逆に言えば、10年ごとに返戻率が100%になるので、元本が保証されていると考える事ができますね。
定期で支払いを受ける分、下記のように解約返戻金の返戻率が100%を超えることはないのが特徴です。
| 経過年数 | 返戻率 |
| 1 | 88.3% |
| 2 | 89.6% |
| 3 | 90.9% |
| 4 | 92.2% |
| 5 | 93.5% |
| 6 | 94.8% |
| 7 | 96.1% |
| 8 | 97.4% |
| 9 | 98.6% |
| 10 | 100.0% |
| 15 | 98.5% |
| 20 | 100.0% |
| 25 | 98.5% |
| 30 | 100% |
基本的に解約するタイミングは、定期支払金の額が更新される10年毎になるということですね。
利率が下がってしまい、定期支払金の旨味がなくなってしまった段階で解約しやすくなっているのは良いポイントです。
ただし、為替レートは影響してくるので、解約の際には注意しましょう。
基本的には一気にお金を入れて放っておいて、定期支払金を受け取るという、株の配当金のような形になるでしょう。
上記2つのパターンの特徴より、「オーソドックスな米ドル建て一時払い終身保険」は将来まとまったお金が欲しい場合に、「毎年一定額を受け取れる米ドル建て一時払い終身保険」は年金のようにお金を受け取り、生活費や娯楽費、さらなる投資資金の足しにしたい場合におすすめです。
2.株式投資の長期運用
資産運用といえばまず浮かぶのが株式投資です。
株の売買や配当金の受取などで、利益を出していく資産運用法です。
長期では配当金による不労所得、短期では売買による利益で資産を増やすことが出来ます。
これらのうち、まとまったお金がある場合におすすめなのが長期での運用です。
長期運用の場合は配当金を受け取ることによって、着実にお金を増やしていくことになります。
配当金は東証一部の場合、保有株式の価格の2%程度です。
多いところでは3%というところもあります。
長期運用であれば、大きな不況などによって株価が大きく下がったとしても、回復を待つことができます。
また、配当金とは別に、優待として様々な特典を得ることが出来ます。
例えば食品会社なら食事券、航空会社なら割引券など、魅力的なものが多いです。
自分が応援したい会社や、配当金や優待が魅力的な会社を選び、心に余裕を持って運用しましょう。
3.不動産投資
不動産投資は初期投資額も多く必要で、その分リスクも大きいですが、不労所得を得ることが出来る魅力的な資産運用方法です。
不動産投資では、銀行などの金融機関でローンを組むことで、少額の資本で、価値のある不動産を購入して運用することができます。
これをレバレッジと呼びます。
レバレッジを働かせることで、自分自身の持っている資金以上の資産運用が可能です。
しかし、当然空き部屋が多いと収益になりませんし、レバレッジが使えるとはいえある程度の元手は必要になります。
不動産投資とローンの支払いは背中合わせなので、家賃収入が無くなってローンが払えないというようなことのないよう、しっかりとした支払い計画が必要です。
まとめ
まとまったお金を持っている場合の資産運用について紹介してきました。
元手が大きくないとスタートできない資産運用は、利回りが大きかったり、優待のような特典があったりと、魅力的な点が多いです。
自身の元手の金額やそれぞれの特徴を見つつ、自分に合った資産運用法を見つけましょう。