退職金による資産運用は何がおすすめ?
老後資金として定年退職時に受け取ることができる退職金。
まとまった金額である分、ただ銀行に預けておくだけではもったいないと考える方も多いでしょう。
資産運用は若いうちからと言われますが、元手が十分にある場合はその限りではなく、退職金を受け取るような年齢からでも十分に始めることが可能です。
今回はそんな退職金を元手にした資産運用の中で、おすすめなものを紹介します。
興味のある方は、ぜひご覧ください。
はじめに:退職金に向く運用方法とは
定年時に受け取ることができる退職金には、以下の2つの特徴があります。
- まとまった金額である
- 受取時の年齢が60歳以降である
まず、退職金はまとまった金額であるため、まとまった額の元手が必要な資産運用も候補に入れることができます。
ただし、退職金は受取時の年齢が60歳以降であるため、平均余命が短い分、あまりに長期間の積立型の資産運用は向いていません。
とはいえ、株式のデイトレードやFXなどの短期すぎる資産運用はリスクも大きく、それを避けるためにはある程度の時間を見る必要があります。
上記2つの特徴から、退職金の資産運用として適しているのは、「まとまった元手で、5~10年の比較的短期で収益が望めるもの」、または「死亡保障などの特典があるもの」でしょう。
それを踏まえた上で、おすすめなものを紹介します。
1.株式投資
株の売買や配当金の受取などで、利益を出していく資産運用法です。
配当金による不労所得と、売買による利益で資産を増やすことが出来ます。
退職金を使った資産運用では、まとまったお金で数年〜十数年程度運用することになるので、配当金による不労所得を受け取る運用がおすすめです。
配当金は東証一部の場合、保有株式の価格の2%程度になります。
多いところでは3%というところもあるので、探してみるとよいでしょう。
また、配当金とは別に、優待として様々な特典を得ることができます。
たとえば、食品会社なら食事券、航空会社なら割引券など、魅力的なものが多いです。
配当金目当てで安定している起業に投資する場合リスクは少ないこと、株主優待があることから退職金での資産運用としておすすめできます。
2.米ドル建て一時払い終身保険
米ドル建て終身保険は、一般的な円建ての終身保険と違い、米ドルで運用する終身保険です。
円建ての保険よりも利率が高く、さらに保険料も割安なため人気があります。
ただし、為替のリスク等があるので、それを踏まえて加入する必要があります。後ほどお伝えします。
米ドル建て終身保険の中でも、米ドル建て一時払い終身保険は少々特殊で、従来の終身保険のように死亡保険金と解約返戻金が増えていくものと、最初に一時払いで支払った金額に応じて、定期支払金として定期的にお金を受け取れるものがあります。
いずれにしても、支払い時と解約時の2点にのみ為替レートが関係してくるため、解約時の為替には気をつけましょう。
2.1.オーソドックスな米ドル建て一時払い終身保険
従来の終身保険のように、死亡保険金と解約返戻金が年々増えていくものです。
数年で解約返戻率が100%を超えるため、老後に退職金で運用するのにも向いている終身保険といえるでしょう。
上記で述べたように為替リスクがありますが、一時払いであれば好きなタイミングで解約しやすいため、他の米ドル建て保険よりリスクは低いです。
今回はA生命の米ドル建て一時払い終身保険を例に、運用例を見ていきましょう。
条件
- 年齢:60歳
- 性別:男性
- 払込期間:一時払い
- 保険料:90,909.09$(1$=110円で約1,000万円)
上記条件の場合、70歳時点(10年後)の死亡保険金額、解約返戻金額は以下のようになります。
- 死亡保険金額:106,230$
- 解約返戻金額:106,230$(返戻率116.8%)
返戻率を見ると、10年単位の運用でも、ある程度資産を増やせていることが分かります。
2.2.定期的にお金を受け取れて元本保証のある米ドル建て終身保険
終身保険のシステムとしては特殊で、従来型の終身保険で解約返戻金が増えた分を、定期的に受け取るというイメージです。
為替相場の変動のことを計算に入れなければ、死亡保険金には変動がないため、死亡保障という特典がついた資産運用と考えることもできます(為替相場の影響については後ほど説明します)。
B生命のプランをご覧ください。
条件
- 年齢:30歳
- 性別:男性
- 払込期間:一時払い
- 保険料:90,909.09$
- 加入時の積立利率:1.5%
この条件の場合、定期的に受け取れる金額と死亡保険金額は以下のようになります。
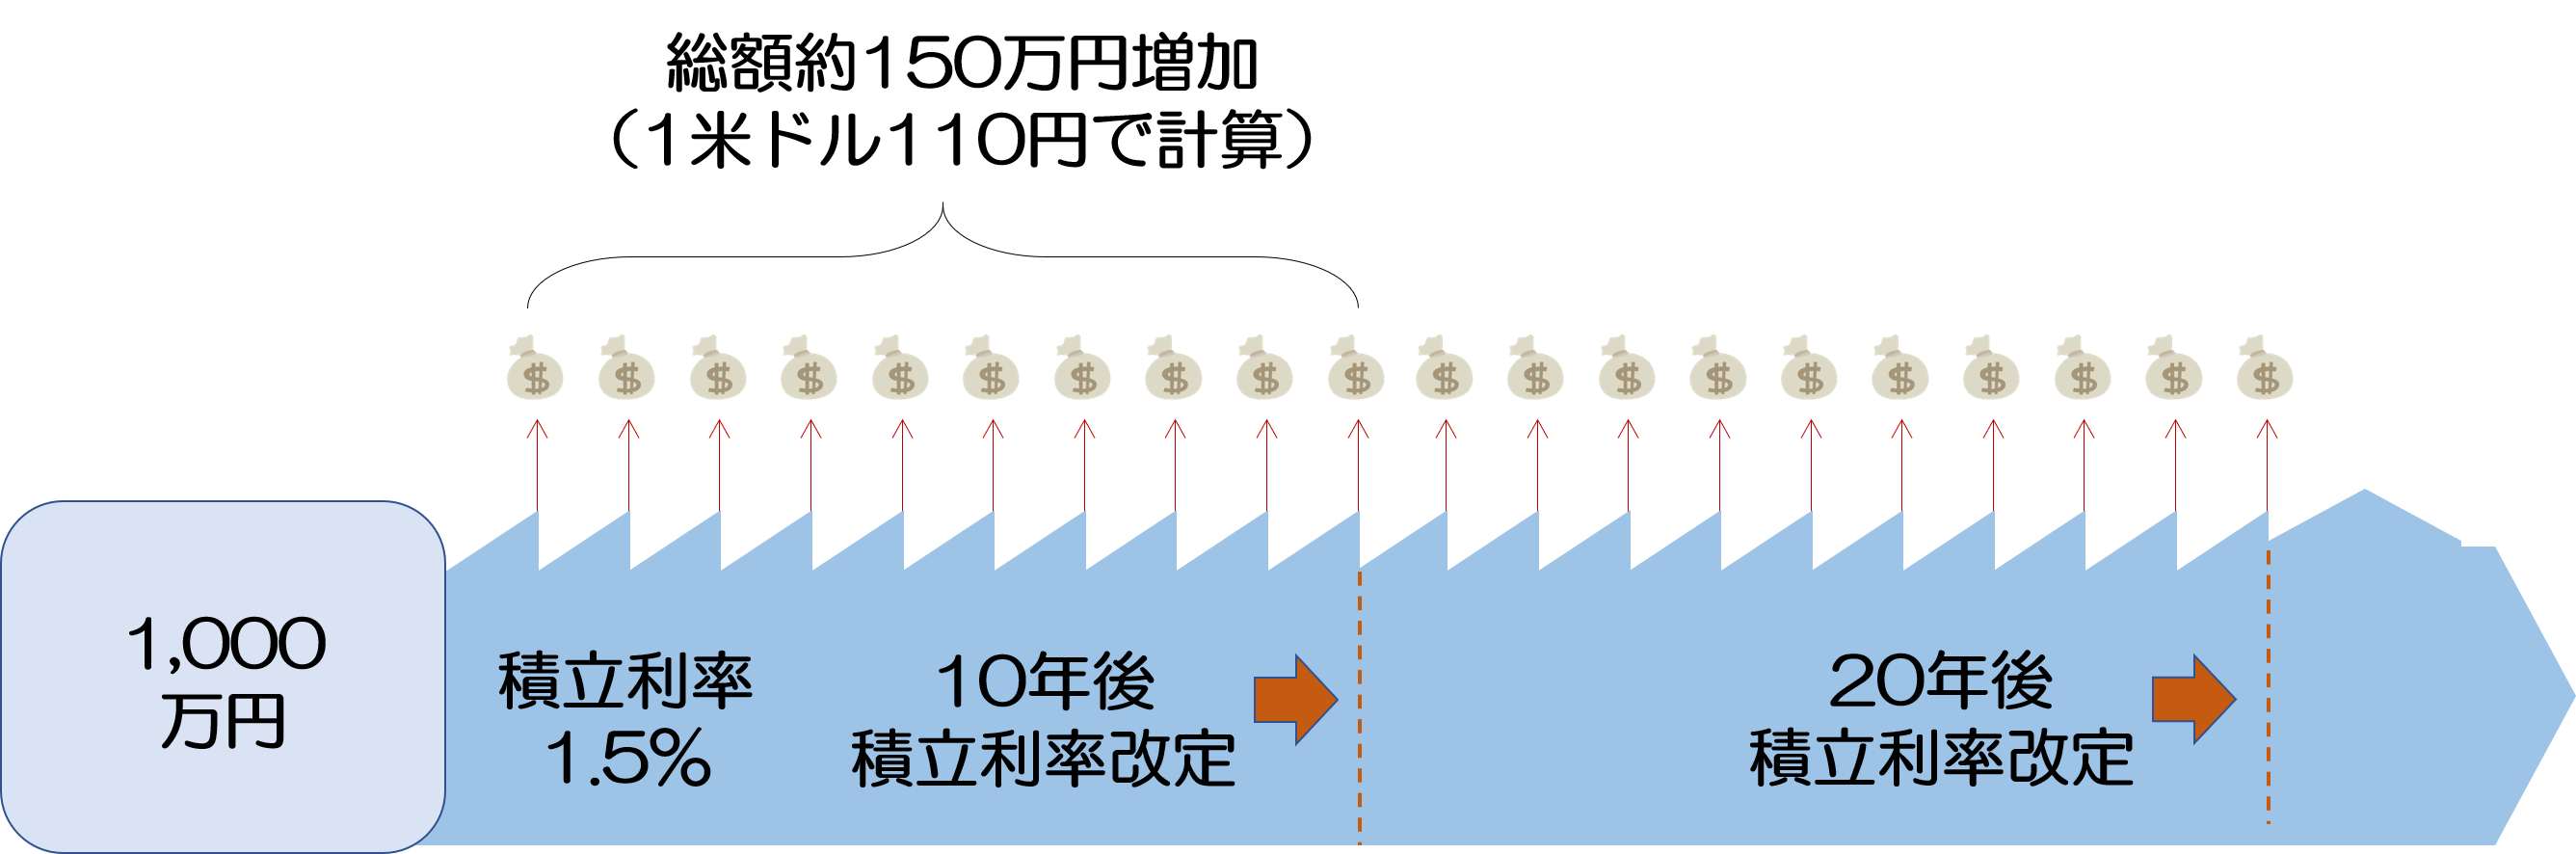
- 定期的に受け取れる金額:1,363.63$/年
- 死亡保険金:90,909.09$(1$=110円で約1,000万円)
毎月一定額を受け取れる
1$=110円で換算すると、約1,000万円の保険料を一時払いで支払うことで、毎年約15万円を受け取ることが可能です。
元本保証がある
定期支払金の額は10年ごとに更新され、10年たつとその年の積立利率で再計算されます。
また、10年ごとに返戻率が100%になるので、為替相場の変動のことを計算に入れなければ、元本が保証されていると考えることができます(為替相場の影響については後ほどお伝えします)。
定期で支払いを受ける分、下記のように解約返戻金の返戻率が100%を超えることはないのも特徴です。
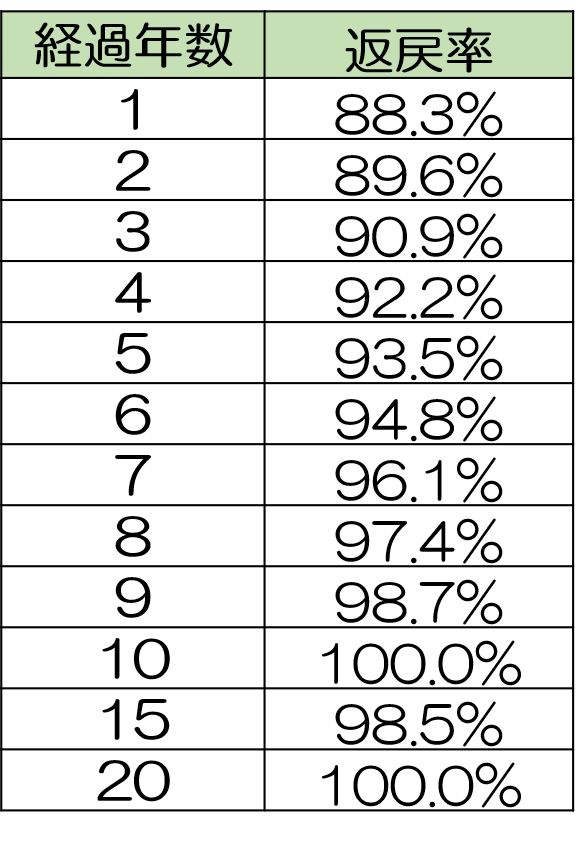
基本的に解約するタイミングは、定期支払金が更新される10年毎になるということです。
2.3.米ドル建て一時払い終身保険のリスクと対策
ただし、この保険にもリスクがあります。
まず、10年未満で早期解約してしまうと、解約返戻金の返戻率が低いだけでなく、それとは別に、ペナルティとしてお金を差し引かれることがあります。
また、解約するタイミングで、為替レートが加入時より円高ドル安になっていた場合、戻ってくる元本は少なくなってしまいます(詳しくは「為替リスクとは?運用方法で異なるリスクの中身と対処法」をご覧ください)。
これらのリスクを避けるためには、少なくとも10年間、解約せずに済む額で加入することをおすすめします。
なぜなら、長く加入すればするほど、得られる利益が大きくなり、円高ドル安による元本の目減り分をカバーできるからです。
なお、この為替リスク(円高ドル安のリスク)を考慮しても、資産の一部をドルに振り分けておくことは、円安のリスク、つまり円の価値が下落して資産が実質的に目減りしてしまうリスクを避けることにつながります。
まとめ
今回紹介した以外にも、退職金を使って運用できるものはありますが、いずれもある程度時間をかけて運用しないと、リスクがあります。
その中で、上記の2つの資産運用は、比較的短い期間で利益が上がる可能性が高く、また、特典のようなものも受け取れるなど、退職金の運用としておすすめです。
老後の生活を豊かにするため、資産の運用方法は上手に選びましょう。