貯金が1000万円ある人のための5つの運用方法
貯金が1000万円になったら、皆さんは何に使いますか?
特に使い道がなく、そのままにしておくと、日本の銀行預金は定期預金でも金利がせいぜい0.01%しかなく、ほとんど増えることはありません。
かといって、どうしたら良いのか、なかなか分からないことと思います。
そこで今回は、1000万円というまとまったお金がある場合の運用方法について、どう考えたらいいのかという方向性と、5つの選択肢のそれぞれのメリットと注意点をお伝えします。
貯金の使い道に困っている人は、ぜひご覧ください。
はじめに:資産は分散して運用しよう
資産運用には様々なものがあり、それぞれ運用実績に関わってくる要素が違います。
特にわかりやすいのは、円の価値が下落するリスクです。
たとえば、FXをはじめ、外貨預金や外貨建て保険などがありますが、これらは資産を円だけで持っていると、もし円が暴落した際に、大きな損害を受けてしまいます。
そこで、他の資産に振り分けてリスクを分散するという考え方です。以下、
- 外貨預金
- 外国債
- 米ドル建て一時払い終身保険
- 株式の長期運用
- 不動産投資
の5つについてお伝えします。
1.外貨預金
日本の銀行の預金金利が大きく低下して久しいですが、外貨での預金では、まだまだ高金利での運用が望めます。
定期預金で比較すると、日本円では0.01%の金利しかないのに比べ、米ドルでは1.0%、南アフリカランドでは25%となっています。
出典:「ソニー銀行HP(税引き前) 」
外貨預金の注意点
円高のリスク(為替リスク)
ただし、リスクとしては為替レートが円高に振れた場合のリスクがあります(為替リスク)。
受取のタイミングで入金時より円高だった場合は、「為替差損」が発生します。
これに対処するには、できるだけ長期間置いておき、為替差損をカバーできるほどの利益を得ることです。
国の破綻のリスク
また、国が破綻するというリスクもあります。
ギリシャ経済の破綻も記憶に新しいですが、世界経済的に安定感のある国(米国など)を選択すれば回避できる可能性が高いです。
2.外国債
文字通り海外の国債です。
日本の国債は銀行金利と同じく利回りが芳しいとは言えず、外貨預金と同じように利率の高い外国債に関心が集まっています。
特徴的なのが、日本国債が運用期間や利率によって3パターンが用意されているのに対し、外国債では「元手●円」という発行価格のみが設定されていることです。
外国債のリスク
リスクは外貨預金と同じく、為替リスクと国の破綻リスクです。
為替リスクへの対処法は、長期保有して高い利回りを得て、それによって、円高による目減りが発生してもカバーできるようにすることです。
詳しくは「為替リスクとは?運用方法で異なるリスクの中身と対処法」をご覧ください。
また、国の破綻リスクの対処法は、経済が安定している国のものを選ぶことです。
3.米ドル建て一時払い終身保険
米ドル建て終身保険は、文字通り米ドルで運用する終身保険です。
円建ての保険よりも利率が高く、さらに保険料も割安なため人気があります。
米ドル建て一時払い終身保険には、一般的な終身保険と同じく、経過年数とともに死亡保険金と解約返戻金が増えていくものと、年ごとなど、定期的にお金を受け取ることができるものがあり、どちらか好きな方を選ぶことが可能です。
3.1.オーソドックスな米ドル建て一時払い終身保険
従来の終身保険のように、死亡保険金と解約返戻金が年々増えていくものです。
一時払いなので数年で解約返戻金の返戻率が100%を超え、利率の大きさから円建てのものより返戻率の上昇率が高くなっています。
リスクとしては、お金を受け取る時に為替レートが円高ドル安になった場合が挙げられますが、後ほどお伝えします。
今回はA生命の米ドル建て一時払い終身保険を例に、運用例を見ていきましょう。
条件
- 年齢:30歳
- 性別:男性
- 払込期間:一時払い
- 保険料:90,909.09$(1$=110円で1,000万円)
上記条件の場合、60歳時点での死亡保険金額、解約返戻金額は以下のようになります。
60歳時
- 死亡保険金額:139,590米ドル
- 解約返戻金額:139,590米ドル(返戻率153.5%)
返戻率を見ると、解約返戻金が約1.5倍増えていることが分かります。
この返戻率の上昇の大きさが、米ドル建て一時払い終身保険の特徴です。
また、上記の条件の場合、加入から5年目には解約返戻金の返戻率が100%を超え、6年目には103.3%になります。
加入して比較的すぐに返戻率が100%を超えるため、解約時の元本割れリスクが少なく、為替レートも余裕を持って見ることが可能です。
3.2.毎年一定額を受け取れる米ドル建て一時払い終身保険
終身保険のシステムとしては特殊で、従来型の終身保険で解約返戻金が増えた分を、年ごとなど定期で受け取るというイメージです。
その分解約返戻金は100%を超えることがなく、死亡保険金については変動がありません。
このタイプについても、B生命のプランを例に、運用例を見ていきましょう。
条件
- 年齢:30歳
- 性別:男性
- 払込期間:一時払い
- 保険料:90,909.09$(1$=110円で1,000万円)
上記条件の場合、定期支払金額と死亡保険金額は以下のようになります。
- 定期支払金額:1,218.18米ドル(年払)
- 死亡保険金:90,909.09米ドル
毎月一定額を受け取れる
1ドル=110円で換算すると、約1,000万円の保険料を一時払いで支払うことで、毎年約13.3万円の定期支払金を受け取ることが可能です。
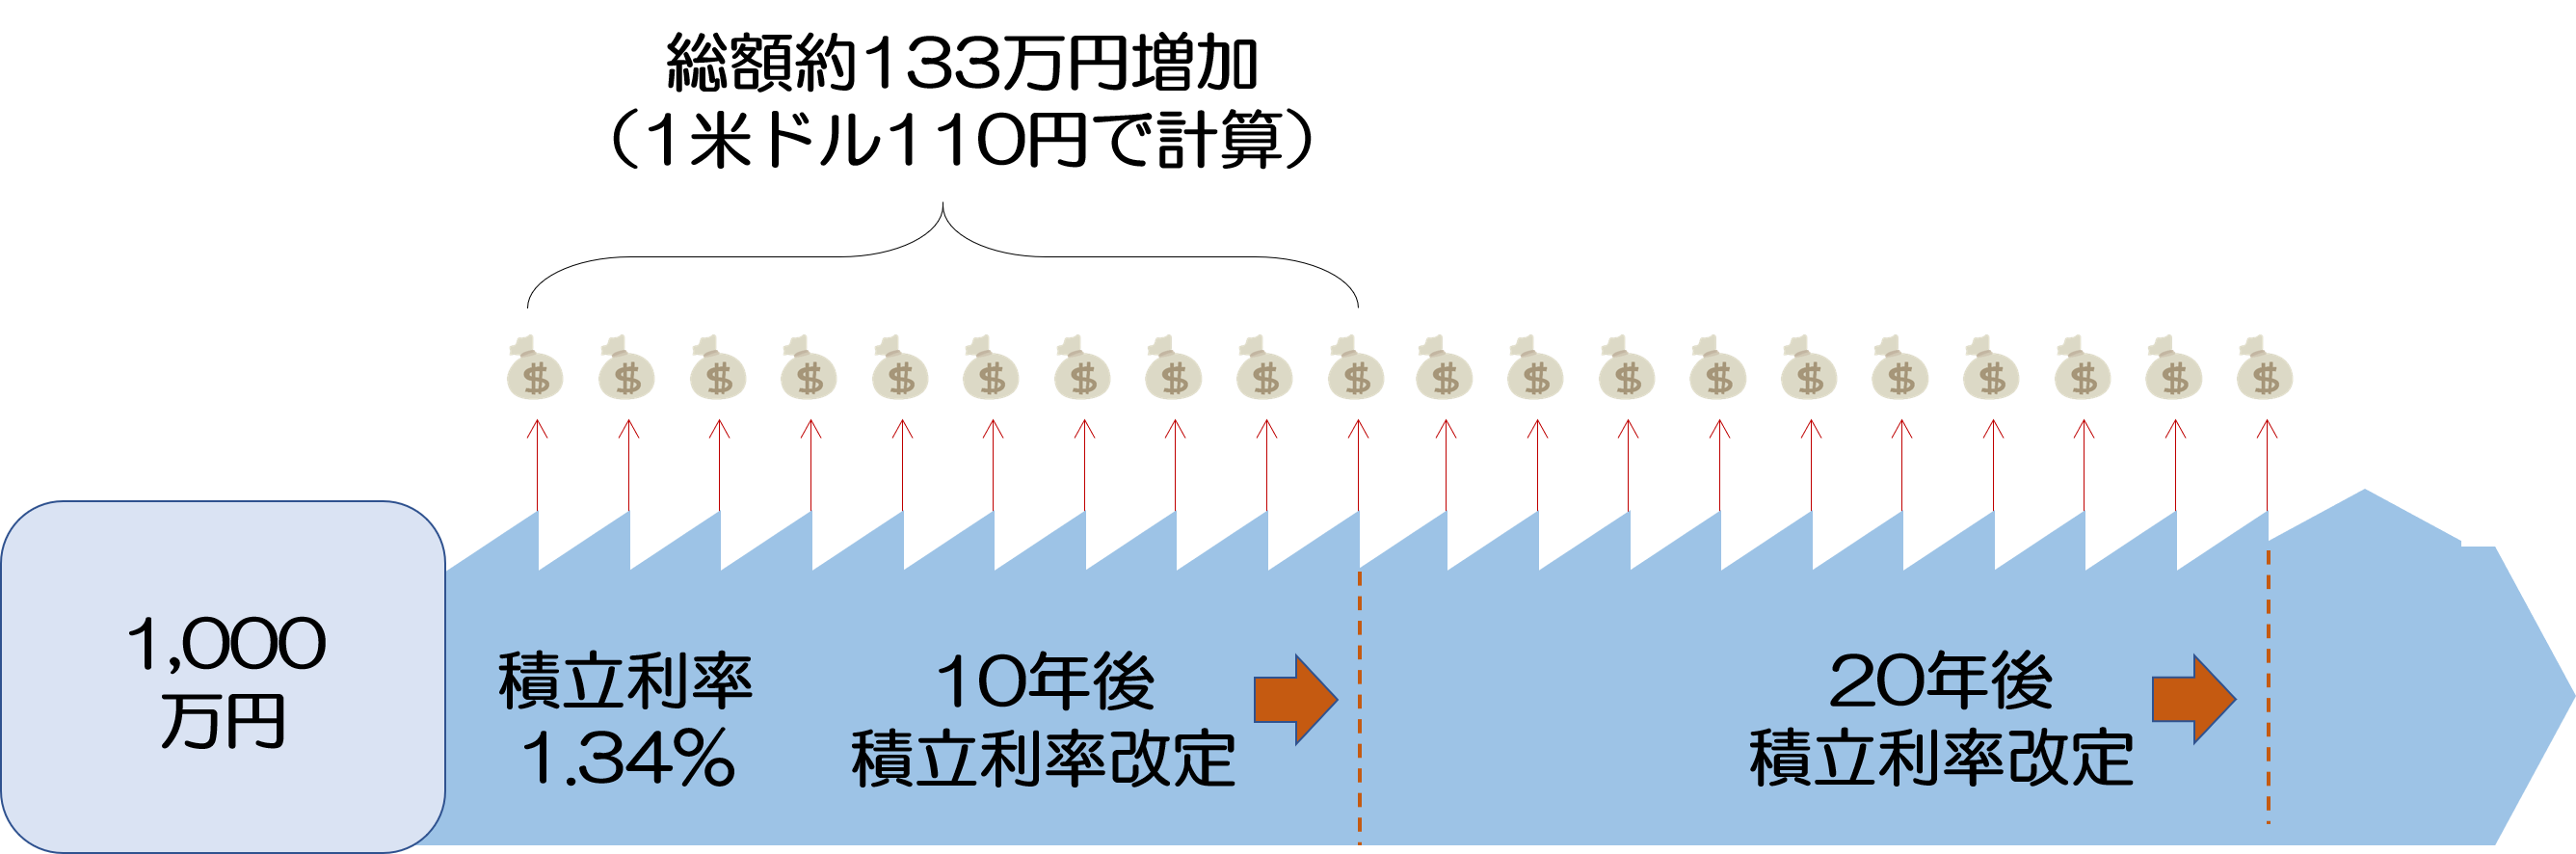
基本的には一気にお金を入れて放っておいて、毎年定期支払金を受け取るという、株の配当金のような形になるでしょう。
ドル建てで元本保証がある
定期支払金は10年ごとに更新され、10年たつとその年の利率で再計算されます。
また、このB生命のプランでは解約返戻金の返戻率が10年毎に100%となり、その他の年では100%を下回ります。
逆に言えば、10年ごとに返戻率が100%になるので、元本が保証されていると考える事ができます。
定期支払金の額が更新されるのも10年毎なので、利率が下がってしまい、定期支払金の旨味がなくなってしまったとしても、解約しやすくなっています。
ただし、リスクとして、為替レートが円高ドル安に振れた場合、その分が目減りしてしまう可能性があります。この次にお伝えします。
3.3.米ドル建て一時払い終身保険の為替リスクについて
米ドル建て一時払い終身保険で最も注意が必要なリスクは、加入後に為替レートが円高ドル安になった場合、受け取るお金が目減りする可能性があるということです。
ただし、対処法はあります。米ドル建て一時払い終身保険は、利率が良く、加入期間が長ければ長いほど受け取れるお金が増えて行きます。
したがって、長期間加入することにより、円高ドル安によるロスをカバーできる可能性が高くなります。
為替リスクとその対処法については、詳しくは「為替リスクとは?運用方法で異なるリスクの中身と対処法」をご覧ください。
4.株式の長期運用
資産運用といえばまず浮かぶのが株式投資です。
株の売買や配当金の受取などで、利益を出していく資産運用法です。
長期では配当金による不労所得、短期では売買による利益で資産を増やすことが出来ます。
これらのうち、まとまったお金がある場合におすすめなのが長期での運用です。
長期運用の場合は配当金を受け取ることによって、着実にお金を増やしていくことになります。
配当金は東証一部の場合、保有株式の価格の2%程度です。
多いところでは3%というところもあります。
長期運用であれば、大きな不況などによって株価が大きく下がったとしても、回復を待つことができます。
また、配当金とは別に、優待として様々な特典を得ることが出来ます。
例えば食品会社なら食事券、航空会社なら割引券など、魅力的なものが多いです。
自分が応援したい会社や、配当金や優待が魅力的な会社を選び、心に余裕を持って運用しましょう。
5.不動産投資
不動産投資は初期投資額も多く必要で、その分リスクも大きいですが、不労所得を得ることが出来る資産運用方法です。
不動産投資では、銀行などの金融機関でローンを組むことで、少額の資本で、より価値のある不動産を購入して運用することができます。このやり方を「レバレッジ(英語で「てこ」の意味)」と言います。
リスクは、空き部屋が多いと収益にならないことと、レバレッジを使うとローンを抱えることになることです。
まとめ
まとまった貯金がある場合の資産運用について紹介しました。
考え方の基本的な方向性としては、円という通貨だけで資産を持っておくことによるリスクを抑えることです。そのために比較的活用しやすい5つの方法をお伝えしてきました。
5つの方法にはそれぞれメリットと注意点がありますので、それらを踏まえ、好みの運用方法を選びましょう。