生命保険が失効したときの対応策と知っておきたい注意点
保険契約の失効とは、保険の効力がなくなる状態のことです。保険契約が失効してしまうと、保障がなくなってしまうので、対象となる保険事故が起きても、保険金や給付金はおりません。
実際に、残高不足で保険料の口座振替をすることができず、保険料滞納という形になり保険契約が失効していた…というケースもあります。
ただし、失効してしまった場合でも、契約を復活させられる可能性はあります。
そこで、今回の記事では、保険料の猶予期間と失効後の対応策についてお伝えします。保険契約が失効してしまった方や、保険料を支払い続けていくことに不安を感じている方は必見です。
1.保険契約の失効後の対応策
保険が失効してしまうと保障がなくなってしまいます。忙しくて保険料の支払いをしておらず、いきなり失効したという人もいるでしょう。
保険契約が失効後の対応策としては以下の2つの対応策があります。
- 保険契約を復活させる
- 解約して解約返戻金を受け取る
それでは2つを解説していきます。
対応策①:保険契約を復活させる
一度失効した保険契約でも、一定の期間内であれば保険契約の復活を申込むことができます。
条件は、以下の2つです。
- 失効中だった間の保険料を全額支払うこと
- 健康状態等に関する告知を行うこと
特に、健康状態の告知が要求されるので、被保険者の健康状態によっては、保険の契約を復活できない場合もあります。
復活できる期間は保険会社や保険種類によって異なりますので、契約のしおりや約款で確認しましょう。
また、保険契約を復活させた後でも、保険や特約の種類によっては、一部責任開始日から一定の期間保障されない場合もあります。
対応策②:保険を解約して解約返戻金を受け取る
解約返戻金がある生命保険は、解約することにより、解約返戻金を受け取ることができます。
ただし、後ほどお伝えする「自動振替貸付」の制度がある場合には、それを使って保険料の立替えができることがあります。
2.保険料をどのくらい滞納すると保険契約が失効するのか
保険料の支払いを1回忘れてしまったとしても、すぐに保険契約が失効するわけではありません。保険料の払込猶予期間というものがあり、その期間に保険料を支払えれば今までと同じように保障が継続します。
保険料が支払われないと、保険会社から「事前通知」というものが届きます。これは保険料の払込みに関するお知らせと支払いが滞納すると保険契約が失効するという内容が記載された通知です。
そのまま保険料を支払わないでいると、今度は保険契約が失効したことを知らせる「失効通知」が届きます。
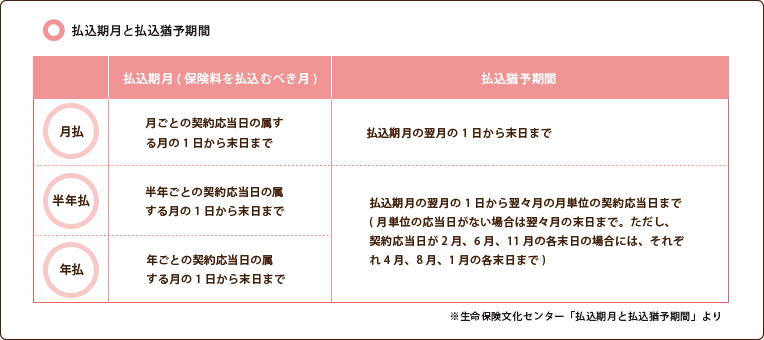
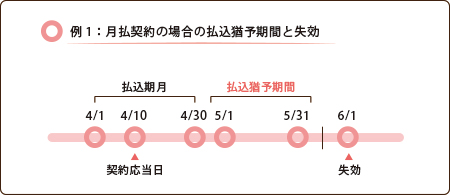
保険料が月払い:払込月の翌月初日から末日までの間が払込猶予期間
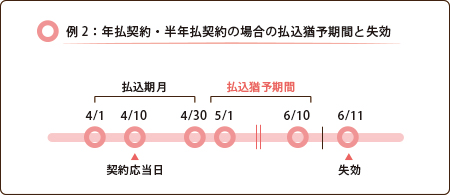
保険料が半年払い・年払い:払込月の翌月初日から翌々月の契約応当日までの間が払込猶予期間
保険契約が失効すると当然ながら保障が受けられなくなります。しかし、解約返戻金がある保険だと、次にお伝えするように、解約返戻金の範囲内で保険会社が自動的に保険料立替えしてくれる「自動振替貸付制度」というものを利用することができます。
3.保険料の自動振替貸付とは?
仮に保険料を支払っていなくても失効せず解約返戻金の範囲内で保険料の自動振替貸付が可能な場合には、生命保険会社の方で保険料を立替え、契約を有効に継続させることができます。自動振替貸付を利用したい場合は、あらかじめ申し出る必要があります。保険の種類によっては自動振替貸付が利用できない場合もありますので、注意しておきましょう。
保険料自動振替貸付制度の5つのポイント
- 立て替えた保険料には所定の利息がつきます。貸付の利率は契約の時期などによって異なります。
- 立て替えられたお金は、全額または一部をいつでも返済することができます。
- 立て替えられたお金が未返済のまま満期を迎えたり、被保険者が亡くなったときは、それぞれ満期保険金・死亡保険金から、その元金と利息が差し引かれます。
- 自動振替貸付が行われた後でも、自分が希望しない場合は一定の期間内に解約または延長保険・払込保険への変更手続きをすれば、自動振替貸付はなかったものとされます。
- 「契約者貸付」と合わせた元金利が解約返戻金を上回ると、保険料の立て替えができなくなります。その場合、契約が失効します。
まとめ
今の保険料が高い、支払い続けることが難しいかもしれないと感じている人は、保険料の安い掛け捨ての保険に加入するか、保険の見直しをお勧めします。
「保険契約が失効したから、もう保険に入らなくていいや」と考えるのではなく、万が一の備えとして自分に合った保障を受けられる準備をしておくことが大切です。