がん保険で通院治療を有効にカバーするため知っておきたいこと
がん保険の保障の中でも、最近よく話題に上がるのが、通院時の保障です。
がん保険のテレビCMなどでも、通院保障がついていることを強調しているのをよく見かけます。
しかし、がん保険の通院のための保障には種類があり、それぞれ内容が異なり、優先順位があります。
この記事では、がんの通院治療をがん保険で有効にカバーするために、知っておきたいことをまとめて解説しています。
1.なぜがん保険で通院治療の保障が重要視されているか?
通院保障が重要視されるようになった理由は、主に以下の2つです。
- がん治療の中心が「入院」から「通院」へ変わっている
- がんは治療が長期化し経済的な負担が重くなる可能性がある
それぞれについて簡単に解説します。
1-1.がん治療の中心が「入院」から「通院」へ変わっている
以前までのがん治療は、長期入院して手術を受けるというのが一般的でした。
しかし医学の進歩や、入院より通院・在宅での治療を優先する病院側の方針などによって、入院期間が短くなり通院・在宅治療の割合が増えています。
以下、厚生労働省の資料を基に作成した入院受療率・外来受療率の推移表をご覧ください。
■がん(悪性新生物)に関する外来受療率と入院受療率の推移(人口10万対)
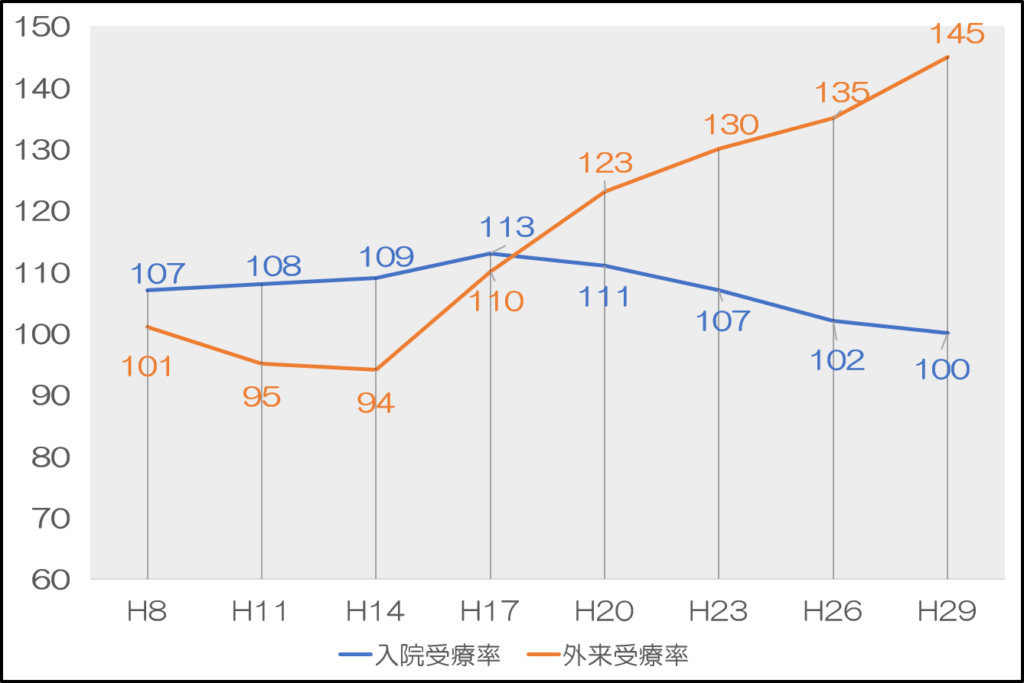
参照元:厚生労働省公式サイト(「平成29年(2017年) 患者調査の概況(統計表5)」P27)
入院より通院・在宅(外来)で治療を受ける患者の割合が年を追うごとに増えていることが分かります。
そのために、通院での治療をカバーするがん保険が重要になってきているのです。
1-2.がんは治療が長期化し経済的な負担が重くなる可能性がある
次に、がんは治療期間が長期化しやすい病気だということが挙げられます。
保険会社のメットライフ生命が行った調査(ガンの治療期間について)によると、がんの治療期間は以下のように長くなっています。
- 半年未満:55.9%
- 半年~1年未満:15.2%
- 1年~2年未満:9.3%
- 2年~5年未満:7.5%
- 5年以上:9.3%
ご覧のように、過半数(55.9%)が半年未満におさまっている一方、半年を超える患者の数が4割以上(44.1%)、さらに1年以上という方も全体の4分の1以上(26.1%)に上っています。
一度がんになったら、治療期間が長期化する可能性が決して小さくないということです。それに加え、入院より通院や在宅での治療が中心となってきていることから、通院に対する保障が注目されているのです。
1-2-1.公的な保障だけではカバーしきれない
日本は公的医療保険が充実しており、一般的に窓口に支払う医療費の自己負担分は3割まで抑えられる上に、高額療養費制度によって1ヵ月あたりの医療費の自己負担額には上限が定められ、それを超えた分は返金される仕組みになっています。
仮に高額な医療費がかかっても、1ヵ月当たりの医療費の自己負担が極端に大きくなってしまうことはありません。
しかし、そうは言っても、治療が長期化すれば医療費の負担は重くなりますし、何より治療期間中は働いて収入を得るのが難しくなるリスクもあります。
会社員・公務員の方であれば、仮にがんになって働けなくなっても、傷病手当金の制度があり、給料の約2/3にあたる額を最大で1年半の間は受け取ることができますが、医療費もかかる中、それだけでは足りなくなってしまうことが多いと考えられます。
自営業者や個人事業主の方は、傷病手当金のような公的制度もないため、働けなくなると、完全に無収入となってしまいます。
このように、一度がんにかかると、医療費だけでなく、生活費の負担も重くなってしまうのです。それをカバーできるがん保険の保障は、通院治療に対応し、かつ、治療が長期化した場合でも必要なお金を受け取れるというものになります。
【補足】古いタイプのがん保険は要注意
古いタイプのがん保険に加入している方は要注意です。なぜなら、がんの通院・在宅治療の比重が増している現状にフィットしていない可能性があるからです。
最近たまに「がんと診断されたのに保険金が出なかった」という話を聞きますが、まさにこれです。
特に、「入院日額●円、手術1回●円」という、入院・手術の保障が中心のタイプは、たとえば、入院が数日で済み、手術もせず、その後1年ほど在宅・通院で抗がん剤治療を受けるようなケースではいまいち役に立ちません。
また、診断給付金(診断一時金)についても、古いタイプのがん保険では「上皮内がん」が保障対象外とされていることがあります。
もし、古いタイプのがん保険に加入している場合は、在宅・通院での治療を保障できる現在のがん保険に切り替えることをおすすめします。
2.今はどのようながん保険を選ぶべきか
2-1.優先すべきは「診断給付金(一時金)」と「●●治療給付金」
それでは、通院や在宅での治療をカバーできる保障では、どんなものが有効でしょうか。
2-1-1.診断給付金(一時金)
まずあげられるのは、「がんと診断されたら一括で100万円を保障する」といった一時金タイプの保障です。
一時金はがんと診断されるだけで受け取れる上、使い道が限られていないため、通院治療の費用はもちろん、働けなくなった時の生活費にも使えます。
また、公的保険が一切適用されないその他の療法(自由診療・民間療法・代替療法)の費用に充てることもできます。
受け取れる回数、2回目以降の条件に注意
なお、診断給付金の保障は、保険会社によって、受け取れる回数・頻度、2回目以降に受け取れる条件が違います。
まず、回数は1回のみのものと、「1年に1回限度」「2年に1回限度」など複数回受け取れるものがあり、かつ、複数回受け取れるものは回数に制限があるものとないものがあります。
また、複数回受け取れるものでも、2回目以降は「入院」が条件となっているものもあります。
できれば、複数回受け取れ(1年に1回限度、2年に1回限度等)、回数に制限がなく、かつ、2回目以降の受け取りの条件が限定されていないものが理想です。
2-1-2.抗がん剤治療・放射線治療等給付金
次に、治療を受けるごとの保障です。
入院・通院を問わず、放射線や抗がん剤、ホルモン剤などの治療を受けた際に毎月10万円・20万円などの保険金を受け取ることができるというものです。
通院・在宅での抗がん剤などの治療は長期化する可能性がありますので、こういった保障が合理的なのです。
なお、似たものに「通院給付金」というものがあります。これは「通院1日につき、日額●円を保障する」といった保障ですが、あまり有効ではないことが多いです。なぜなら、「退院後の通院」等の条件が付いていることが多いからです。
これだと入院前の通院や、入院を伴わない治療の場合は使えません。
また、最近は入院の有無を問わず通院治療を保障するというものも登場していますが、それならば、抗がん剤治療・放射線治療等給付金の保障の方が合理的です。
2-1-3.理想は両方の保障を確保すること、最優先は一時金
「診断給付金(一時金)」「抗がん剤治療・放射線治療等給付金」の保障は、できれば両方付けることをおすすめします。
ただし、どちらか一方を選ぶならば、診断給付金の保障を優先することをおすすめします。なぜなら、がんと診断されただけで受け取れる上に、使い道が限定されていないため、最も汎用性が高いからです。
2-2.先進医療特約は必ず付ける
また、先進医療特約は必ず付けることをおすすめします。
先進医療とは国の健康保険制度の対象にはなっていないものの、研究機関等に安全性・治療効果が実証されており、厚生労働省に「先進的な医療」と認められた治療技術のことです。
技術料については国の保険がきかず、完全自己負担になり、これが高額になることがあります。
たとえば、がん治療の先進医療の例として重粒子線治療と陽子線治療がありますが、厚生労働省がまとめた「令和2年(2020年)6月30日時点における先進医療Aに係る費用」をもとに算出すると、重粒子線治療の平均技術料は3,123,757円、陽子線治療は3,398,596円です。
先進医療特約があれば、これらの費用を全額負担してもらうことが可能です。先進医療特約自体の保険料は、月100円程度で決して高くありません。
なお、がんの先進医療特約の詳細については「がん保険の先進医療特約は必要か?検討時に知っておきたいこと」をご覧ください。
2-3.おすすめできるがん保険の契約例
以上を前提として、ここでは、おすすめできるがん保険の契約例として、A生命のプランを紹介します。「診断給付金(一時金)」と「抗がん剤治療・放射線治療等給付金」の保障を備えたものです。
- 契約者:40歳男性
- 保険期間・保険料払込期間:終身
- がん診断給付金(上皮内がん含む):100万円(保険料:2,310円/月)
- 抗がん剤治療給付金:10万円/月(保険料:860円/月)
- 放射線治療・手術給付金:10万円/月(保険料:330円/月)
- 先進医療特約:あり(120円/月)
- 保険料合計:3,620円/月
この契約例では、がんと診断された場合に100万円の診断給付金を受け取れます(2年に1回限度・回数無制限)。
また、放射線・抗がん剤・ホルモン剤の治療を受けたら、入院・通院関わらず、その月に10万円を受け取れます。
さらに、先進医療特約も付与されています。
これらの保障があれば通院の費用も十分にカバーできるでしょう。がん保険を検討する際には、この契約例を参考にしていただければと思います。
【番外編】治療費を全て賄うタイプのがん保険もある
最近では、どのような治療を受けても実費をカバーしてくれるタイプの保険もあります。先進医療や「自由診療」も含め、かかった治療費全額を保障してくれるのです。
自由診療とは健康保険の対象外となっている治療法です。例としては海外では実績があるものの国内では未承認の抗がん剤を使った治療などがあげられます。
また、それにプラスして100万円などの「診断給付金(一時金)」がセットになっているものもあります。
こういったがん保険はまさに理想ですが、保険料が5年ごとに上がっていってしまうのが悩ましいところです。特に「診断給付金」がセットになっているものは、50~60代以降、急激に保険料が上がってしまいます。
なお、治療費の実費保障だけのプランを選んでも、年齢別の保険料は以下の通りです。女性は若いうちは割高ですが、60歳を過ぎるとほとんど上がりません。しかし、男性は、60歳を過ぎると保険料が急激に上がっていきます。
| 男性 | 女性 | |
| 30歳 | 600円/月 | 670円/月 |
| 35歳 | 670円/月 | 1,030円/月 |
| 40歳 | 970円/月 | 1,610円/月 |
| 45歳 | 1,440円/月 | 2,100円/月 |
| 50歳 | 2,050円/月 | 2,640円/月 |
| 55歳 | 2,930円/月 | 2,920円/月 |
| 60歳 | 3,640円/月 | 3,010円/月 |
| 65歳 | 4,340円/月 | 3,050円/月 |
| 70歳 | 5,040円/月 | 3,080円/月 |
したがって、女性の方は保険料の値上がりをそれほど気にしなくても差し支えないと思います。しかし、男性の方は、加入するのであれば、がんになった場合の経済的ダメージが最も深刻な働きざかりの間だけと決めておくか、「診断給付金」を付けず治療費の実費保障だけにするか、どちらかをおすすめします。
まとめ
入院よりも通院や在宅での治療が主流になった現在では、がん保険でも入院・手術の保障よりも通院治療の保障の方が注目されています。
それに伴い、がん保険の内容も、大きく変わってきています。
最近では、重視な保障は大きく2つと言えます。がんと診断されただけでまとまったお金が受け取れる「診断給付金(一時金)」と、抗がん剤治療、放射線治療等を受けるとその月に10万円等の保険金を受け取れる「抗がん剤治療・放射線治療等給付金」です。
もし、古いがん保険に加入している場合は、一度見直しをしてみることをおすすめします。
なお、入院・通院問わず、また治療の種類を問わず、かかった治療費の実費を全て保障してくれるがん保険もありますが、保険料が一定ではなく5年ごとに上がっていくので注意が必要です。