保険がいらないケースと不要と思っている方に紹介したい保険
就職や結婚・出産の場面で、「保険にも入ってないの?」と親や友人から指摘された経験があると思います。
本当に保険が不要なら入る必要は全くありませんが、もしも保障が必要なのに加入していない場合は、大問題です。
今回は「保険なんていらない」という方のために、保険に加入する必要のないケースとその具体的な理由をご紹介していきますので、自分の状況に当てはまるかを是非ご確認してください。また、保険なんていらないと思っている方に是非一度考えていただきたいことをご紹介いたしますので、是非最後まで読んでみてください。
1.保険がいらない2つのケース
私が考える保険がいらないケースは以下の2つになります。
-
お金持ちであるケース
-
保険金の受取人がいないケース
それでは2つのケースを解説していきます。
1.1.お金持ちであるケース
生命保険は貯蓄で賄えない損失に対して保障するものです。
数億円のお金を持っていれば死んでしまったときも家族に現金を残すことができるので、家族は経済的に苦労せずに暮らしていくことができます。
大きな病気をしても、介護状態になっても、死亡してもお金があれば全て賄えてしまうのです。
お金持ちであれば『保険は相続のときに税制面で有効だから』という理由で、保険には加入する必要がないと言えそうです。(生命保険が相続対策で有効であることについては「相続税対策と生命保険|一時払い終身保険、生前贈与と保険の合わせ技など」をご覧ください。)
また、お金持ちではなくても、当分使わないお金が300~500万円程度あるならば、医療保険は加入しなくてもよいかもしれません。
健康保険制度には「高額療養費制度」といって、一定額を超える医療費がかかった場合には、その部分は自己負担しなくて良いという制度があります。
先進医療などの最新の医療を選択して受けたいという場合は別ですが、基本的な治療は月々8万円程度の負担しかかからないので、医療保険に加入しなくても貯蓄で医療費を賄うことは可能です。
よって、お金を貯めれば貯めるほど、保険は不要になってきます。
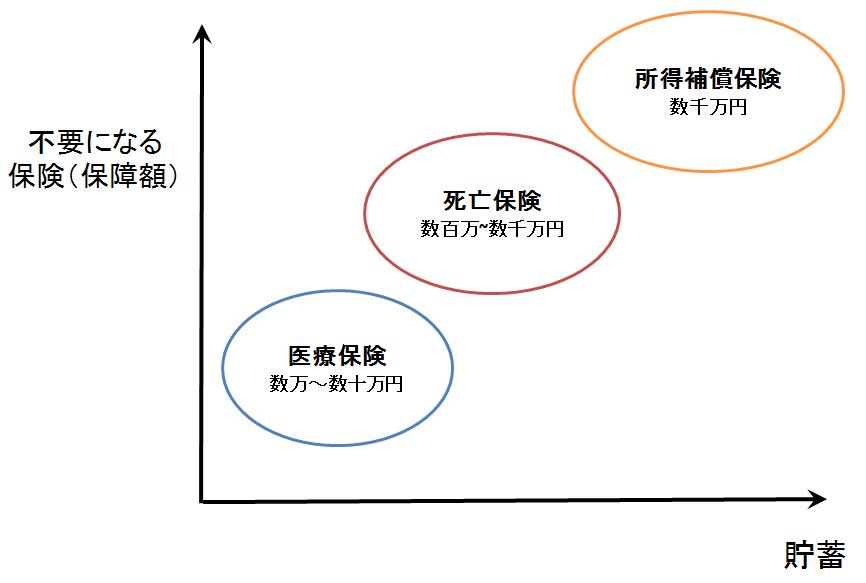
上図のように保険が不要になっていく順番は
医療保険⇒死亡保険⇒就労不能保険・所得補償保険です。
- 医療保険は健康保険制度でカバーできる部分が大きいので、実は貯蓄が300~500万円あれば医療保険が不要になります。
- 死亡保障は、公的年金制度の遺族年金で、配偶者や子に年金が支給されることで、数百~数千万円のお金が公的年金で賄われるので、実は必要保障額はさほど大きくはなりません。
- 就労不能保険・所得補償保険は病気やケガで働けなくなったときの保障ですが、これは意外と必要です。なぜなら、障害年金や介護保険(40歳以上)は給付要件が非常に厳しく、例えばがんで働けなくなっても国から生活の保障はなかなかされません。他の病気も同じです。収入が入らないのに、病気やケガでの医療費は家計から出ていきますし、65歳までは特定の疾病を原因でなければ介護の保障も出ないのです。交通事故で介護が必要になっても介護の保険給付はありません。よって、死亡保障よりも就労不能状態の保障の方が実は必要保障額は大きくなります。
お金持ちは保険はいらないというざっくりとした表現を使いましたが、不要になっていく保険の順番とその内容を見ると、数千万円お金を持っているお金持ちでも医療保険以外は簡単に不要と言い切るのは難しいでしょう。
もちろん家庭環境などによって保険の必要不要は変わってきますし、例えば国の保障があっても毎月10万円くらいの遺族年金では、子供も小さく妻が働いてもパート程度で毎月の生活費を20万円で暮らしていかせるのは申し訳がないと感じる方は死亡保障などは少し多めに加入しておきたいと思うでしょうから一概に不要とも言えないのですが、目安は前述の通りです。
2.2.保険金の受取人がいないケース
保険は、貯蓄で賄えない損失があったときに、それをカバーするものなのですが、例えば自分自身が死亡しても身寄りがなく、だれにも迷惑を掛けないケースもあります。特に死亡保障は、死亡したことによって生活に支障が出る家族を守るものなので、身寄りがなければ保険はいりません。
ただし、医療保険や所得補償保険は自分自身を守るための保険です。
そういった意味では保険は必要なのですが、生活保護などの公的扶助制度などによって最低限の生活をさせてくれるセーフティネットはあります。
最低限の生活の水準は個々で違うでしょうからこれも個人の価値観・考え方1つで、保険が必要か必要でないかの基準は変わってしまいます。
生活保護などの制度まで利用することを考えると、医療保険も所得補償もいらないのかもしれません。
2.保険は不要だと思っている方に紹介したい保険
何事もなければ保険にお金をかけるのは無駄で、保険会社だけが儲かってしまう気がして、加入するのは気が進まないという方もいらっしゃると思います。気持ちは大変よく分かります。
しかし、そういった方も漠然と悩みを抱くことがあるかもしれません。
これから私がご紹介する保険は以下のようなメリットがあるので、漠然とした悩みを少し解決できるかもしれません。
- 1つの保険で死亡保障も三大疾病などの保障も老後の保障にもなるので、家族も安心できる。
- 掛け捨てではないので、保険料がもったいないという気持ちが軽減される。
- 所得税や住民税が若干軽減される。
それでは、具体的にこの保険のご紹介をしていきます。
-
30歳・男性
-
終身保険(無配当・低解約返戻金型)
-
三大疾病保険料免除特約付きプラン
-
年払い保険料:268,310円
-
死亡保障:1,000万円
-
60歳時解約返戻金:8,646,100円
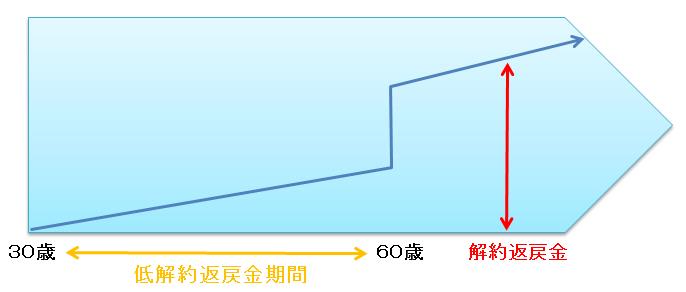
この契約だと、解約・減額せずに契約を継続していた場合、死亡してしまったときは、家族が1,000万円受け取れます。そして、三大疾病の所定の状態になった場合、三大疾病保険料免除特約によって今後の払込保険料を全額一時払いしたことにしてくれるため、解約金が急増加します。
この急増加した解約金を契約者貸し付けないしは解約をして、治療や生活費の補てんに活用することができます。
また、60歳で解約したときは、8,646,100円(解約返戻率:107.4%)の解約金を受け取ることができます。
終身保険は一般の生命保険料控除を受けることができるので、所得税・住民税が若干還付・軽減されます(保険料控除については「これだけでOK!生命保険料控除で知っておきたいこと」でご確認ください)。
掛け捨てなどの保険のイメージが強くて保険に対して嫌悪感がある方は、このような貯蓄タイプの保険もありますので、是非参考にしてみてください。
まとめ
保険は不要であるケースもあります。
貯金をたくさんしている方や保険金の受取人がいない方などは、保険が不要である場合が多いです。
ただし、保険は自分に合ったものに加入すれば強い味方になってくれます。無理に加入する必要は全くないのですが、もし少しでも不安があるのであれば様々な商品を見て自分にあった保険を探してみることをおすすめします。