身近な物でみるインフレの現実と将来への影響と対処法
「インフレ」という言葉は、物価上昇という意味で用いられます。
プラスの意味にもマイナスの意味にも使われるため、それが日常生活でどのような意味を持つのか、今後、将来にわたって生活にどのように影響を及ぼすことになるのか、それが良い影響なのか悪い影響なのか、なかなかイメージしにくいものです。
そこで、この記事では、まず、インフレについて、なるべく分かりやすい言葉で身近な物を例に出し、説明します。その上で、今後、私たちの生活に及ぼす影響と、どのように対処したら良いのかについて、お伝えします。
1.インフレとは
インフレ(インフレーション)とは、お金の価値が下がって物価が上昇することを言います。
以前は同じ金額で買えたものが、買えなくなるということです。
イメージしやすいように、身近な物、サービス等を例にとってお話しします。
1.1.Kットカット(チョコレート菓子)
まず、小さな子供から、大人まで、一度は食べた事のある世界で一番売れているチョコレート菓子です。
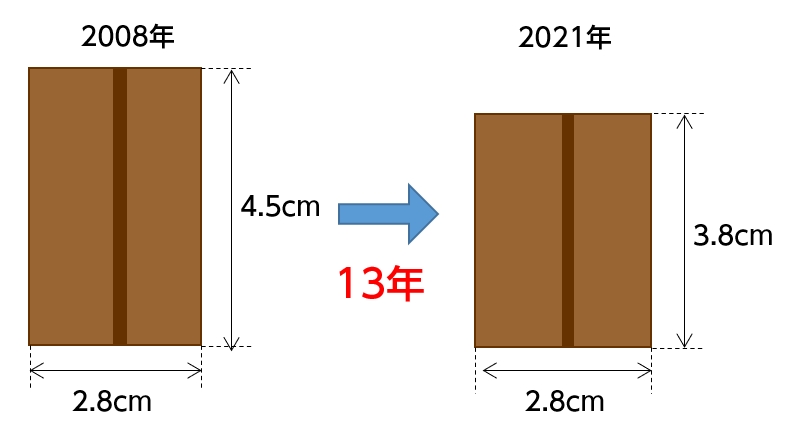
久しぶりに手に取って食べようとした時「あれ?ずいぶん小さくなってる!」と感じました。
この小さくなっていることがインフレです。
昔は同じ金額で買えたものが、今は買えなくなっているのです。
1.2.東京Dズニーランドのチケット(ワンデーパスポート)
次に、日本で一番人気の娯楽施設・東京Dズニーランドのワンデーパスポートです。この値段も、年々上がってきています。
1983年の開業時に3,900円であったチケットが、現在では8,700円と、38年で倍以上になっています。
1.3.硬貨(50円玉)
50円硬貨も、材質がニッケルから白銅に変更され、さらに、以下のように小さく軽くなっています。
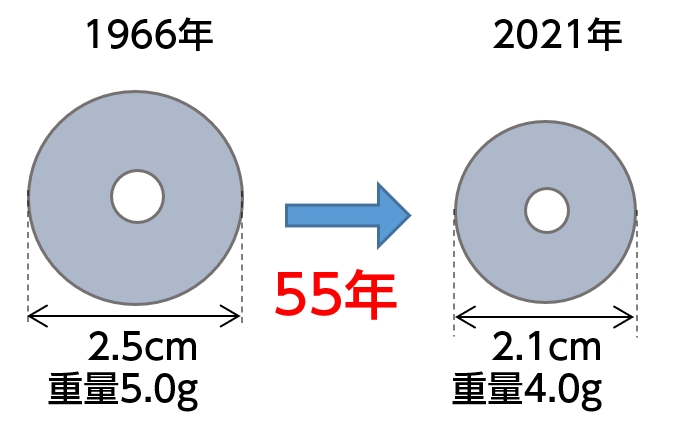
参考:財務省通常貨幣一覧
1.4.宅配便(東京都→大阪府 60サイズ )
宅配便の料金も上がっています。
東京~大阪間の「3辺計60cm以下・2kg以下」の送料も、2014年は864円だったのが、2021年は1,040円と、20%ほど上がっています。
2.インフレはお金の価値が減ること
インフレは決して悪いことではありません。お金の価値に比して物の価値・サービスの価値が上がるということは、その分だけそれらを提供する業者の収益が上がり、給料も上がり、生活が豊かになることが多いのです。
しかし、現在、日本では、インフレが進んで物価が上昇しているのに、給料が上がらないという現象が起きています。以下は、実質的な平均給与(1年勤続した給与所得者)の額の推移です。
1999年には463.6万円だったのが、2018年には433.3万円と、下がっています。
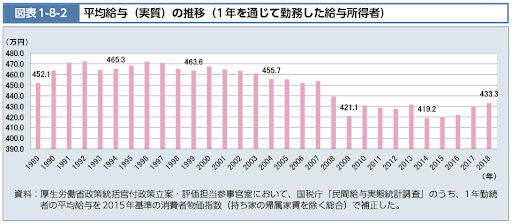
※厚生労働省HPより引用
この背景には、世界経済が成長発展してきているのに日本経済は長期にわたり停滞しているという事情が挙げられます。
3.インフレに対抗して老後資金も積み立てる方法
3.1.老後2,000万円問題はインフレとは別!
超低金利にもかかわらずインフレが続いている・・・
所得も上がっていない・・・
そんな中でやりくりし、かつ、教育資金や老後資金も準備しなければなりません。
特に、いわゆる「老後2,000万円問題」は深刻です。2019年に金融庁の報告書の中で、老後、年金を満額受け取ったとしても、30年間で2,000万円が不足するという趣旨の記載があったあの件です。
しかも、この「2,000万円」は、インフレを計算に入れていません。
インフレを考慮すると、老後資金の不足額はさらに膨れ上がる可能性があります。
3.2.「つみたて投資」がベスト
では、インフレに対抗しながら老後資金も積み立てるには、どうすればよいでしょうか。
以下の2択で考えてください。
- 銀行の定期預金に預けて貯蓄する
- リスクを取ってでも投資にあてる
正解は…
「2.リスクを取ってでも投資にあてる」
です。
というのも、2,000万円を準備するのは至難の業だからです。
たとえば、毎月2.8万円貯める場合、
- 20年間で2,000万円にする ⇒年利9.9%での運用
- 30年間で2,000万円にする ⇒年利4.3%での運用
が必要です。
ところが、銀行の定期預金の金利は、現在、ネット銀行でさえ年0.2%程度です。
これでは、2,000万円を積み立てるのは無理です。
つまり、銀行に預けておくのでは、効率が悪い上に、インフレに対応できないということです。
では、どうすれば良いのでしょうか。
私は、「つみたて投資」をおすすめします。これは、毎月一定額で「株式投資信託」を購入し続ける方法です。
まだ始めていないならば、できるだけ早期に始めることをおすすめします。
「投資」と聞いて、「危ない」「怖い」と感じるかもしれません。
しかし、投資と「投機=ギャンブル」は違います。
投資は長期間かけて着実に行うものです。
特におすすめなのは「つみたて投資」です。
「インデックスファンド」に毎月一定額を投資する
株式投資信託は、さまざまな株式をパックにしたものです。特におすすめなのが、株式市場の株価指数に連動した「インデックスファンド」です。
株価指数は、経済成長にあわせて伸びていくものです。特に、世界経済は、アメリカ合州国を牽引役として、長期的には右肩上がりに成長を続けています。
なお、日本経済が停滞しているのは世界的に見るとかなり特殊なのです(日本の株価は最近ようやくバブル期の最高値に届いており、足踏みしています)。
というわけで、世界株式、あるいは米国株式のインデックスファンドに投資し続けると、短期的には暴落することがあっても、長期的には資産が着実に増えていく可能性がきわめて高くなっています。
また、毎月一定額を投資し続ける場合、その時の投資信託の価値に応じた数を購入することになります。暴落した時はたくさん購入できるので、回復局面にはそれが大きく増えます。
したがって、大切なのは、短期的な騰落に一喜一憂せずに、淡々と何も考えずに続けていくことです。
iDeCO、つみたてNISAを活用する
さいわい、わが国には、老後資金等を準備するための積立投資について、iDeCo、つみたてNISAという税制優遇の制度があるので、この制度を使って始めることをおすすめします。
iDeCoは、投資金額の全額が所得控除になり、かつ、運用益も一定限度まで非課税です。
また、つみたてNISAは、年40万円×20年間の投資額から生じる運用益が非課税です。
iDeCoに関しては「iDeCoの基礎知識~3つの節税メリットと注意点~」、つみたてNISAに関しては「つみたてNISAは、投資初心者向け最強商品!」をご覧ください。
まとめ
インフレとは、お金の価値が下がって物価が上がることです。
チョコレート菓子、東京ディズニーランドのチケット、50円硬貨、宅配便の料金の例から明らかなとおり、インフレは確実に進行しています。また、今後も進行していくことが予測されます。
その影響を受けるのは、特に老後の資金準備です。いわゆる「老後2,000万円問題」は、インフレの影響を計算に入れていないので、実際にはより多くの金額が不足する可能性があります。
そこで、インフレに対抗しつつ老後のお金を積み立てるには、毎月一定額を投資信託に投資する「つみたて投資」をおすすめします。特におすすめなのは、世界株式、あるいは米国株式の「インデックスファンド」の積立投資です。