個人年金保険の選び方|自分に合った最適な選び方
老後が不安でこれからお金を貯めていこうと考えるときに真っ先に頭に浮かぶのは個人年金保険でしょう。ただ、どのような商品があって、どう選べばいいのかよくわからないですよね。
少しでも老後の不安を解消するためにも正しく商品を選択して、一番いい商品を選びましょう。
この記事では個人年金保険の選び方についてお伝えします。個人年金保険は単純な商品ですが、数十年と長く掛けていくものなので一番いいものを選びましょう。
1. 本当に個人年金保険でお金を貯めていくのが最適なの?
老後の資金を貯めていく金融商品はたくさんあります。個人年金保険はその中の1つですが、メリットと注意点があります。
個人年金保険の特徴をしっかり理解して本当に自分に必要だと感じた人は是非これからお伝えする自分にあった個人年金保険の選び方をご覧ください。
メリット・注意点を簡単にまとめると以下のようになります。
メリット
- 安定して老後の資金を貯められる
- 所得から控除を受けることができる
注意点
- お金が拘束されてしまう
- 円建ての商品は大きくは増えない
- 保険会社が破綻した時に減らされる可能性がある
なお、積立の方法は個人年金保険以外にも、投資信託や外国債券を活用する方法があります。また、iDeCoやNISA、小規模企業共済、国民年金基金といった、税制優遇を受けられる制度を利用することもできます。
それでは個人年金保険の選び方を順番にお伝えします。
2. 自分に合った個人年金保険の選び方
個人年金保険は数多くの商品があり、複雑で分かりにくい商品かもしれません。
大事なのは「自分に合った個人年金保険」を選ぶことです。
これから以下の手順で4つのポイントをお伝えします。
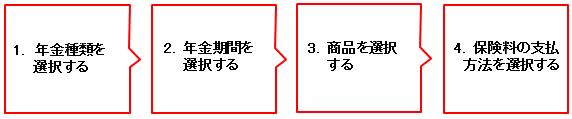
2.1. 年金の種類を選択する
まずは年金の種類を選択します。
先ほど種類と特徴で説明しましたが選択方法は以下のようになります。
- 安定して将来の年金を受取るのであれば確定年金
- 将来の長生きリスクを考える場合は終身年金
- 多少のリスクを承知で年金額を増やしたいのであれば変額年金か外貨建て年金
この中で圧倒的に多いのが、確定年金です。例えば10年確定年金の場合、10年間は受取れるのが確定しています。
2.2. 年金期間を選択する
年金種類を選択したら次はいつからいつまで年金が受け取れるか選択します。
例えば 確定年金の場合
- 年金開始期間(60歳からなど)
- 年金支払期間(10年確定年金など)
1番多いのは10年確定年金・年金支払開始60歳からになります。
2.3. 商品を選択する
2.3.1. 返戻率を比較する
個人年金を比較する上で大切なのが支払保険料総額に対して将来どれくらい年金が受け取れるかということです。
計算は以下のように行います。
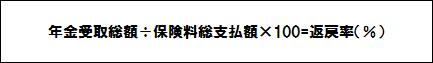
以下、A生命の個人年金保険を例に、返戻率の計算をしたいと思います。
- 契約者:30歳男性
- 保険料:月々15,000円
- 保険料払込期間:65歳まで
- 年金額:66.2万円(10年確定年金)
15,000円(保険料)×12か月×35年間=630万円(保険料総支払額)
66.2万円(年金額)×10年間=662万円(年金受取総額)
662万円÷630万円×100=約105%(返戻率)
このように保険料を毎月15,000円を30年支払うと総額630万円支払うのに対して将来662万円受け取れるので、32万円(約5%)増えることになります。
2.3.2. 同じ条件で比較する
違う条件で比較をしてしまうと本当にどちらが有利な商品かわかりにくくなります。同じ条件で比較しましょう。
たとえば、以下のような条件です。
- 保険料(保険料建ての場合)
- 保険料支払期間(60歳までなど)
- 保険期間(10年確定など)
2.4. 保険料の支払方法の選択をする
保険料の支払い方法について、月払いまたは年払いのいずれかを選択します。
先ほどもご説明しましたが月払いよりも年払いのほうが保険料が割引になるので支払総額保険料は安くなります。よって返戻率もよくなります。
もし余裕がある場合は年払の契約のほうがいいでしょう。契約期間中の支払方法の変更は通常は可能です。
まとめ
個人年金は一番いい条件の商品を選ぶことが大切です。複数の商品を比較して、自分の将来のために慎重に選択しましょう。
また、個人年金保険はあくまでも老後の資金を貯めていく手段の一つです。他の方法とも比較して納得してから加入しましょう。