生命保険の満期金を受け取る前に押さえておくべき3つのポイント
生命保険には満期金が受け取れる商品があります。
掛け捨てだともったいないという声をよく耳にします。そういう方は満期金が将来受取れる商品に加入しているのではないでしょうか?
ただし、満期金を受取れる商品は掛け捨てではないので比較的複雑な商品が多いです。
そこで以下のようなことで困ったことはありませんか?
- 満期保険金を受取る前に見直したほうがいいのか?
- 満期金を受取った時の税金はどうなるのか?
今日は満期金がある商品に加入をしている人が絶対に知っておいたほうががいいポイントをお伝えします。
1.満期金の受け取れる保険とは?
生命保険の中には一定の期間が経過すると満期金が受け取れる商品があります。
具体的には以下のような商品があります。
1-1.養老保険
満期金が受け取れる代表的なのが養老保険です。
決められた保険期間内に、死亡した時に死亡保険金が、また保険期間が終了した時に死亡保険金と同額の満期保険金が支払われる保険です。
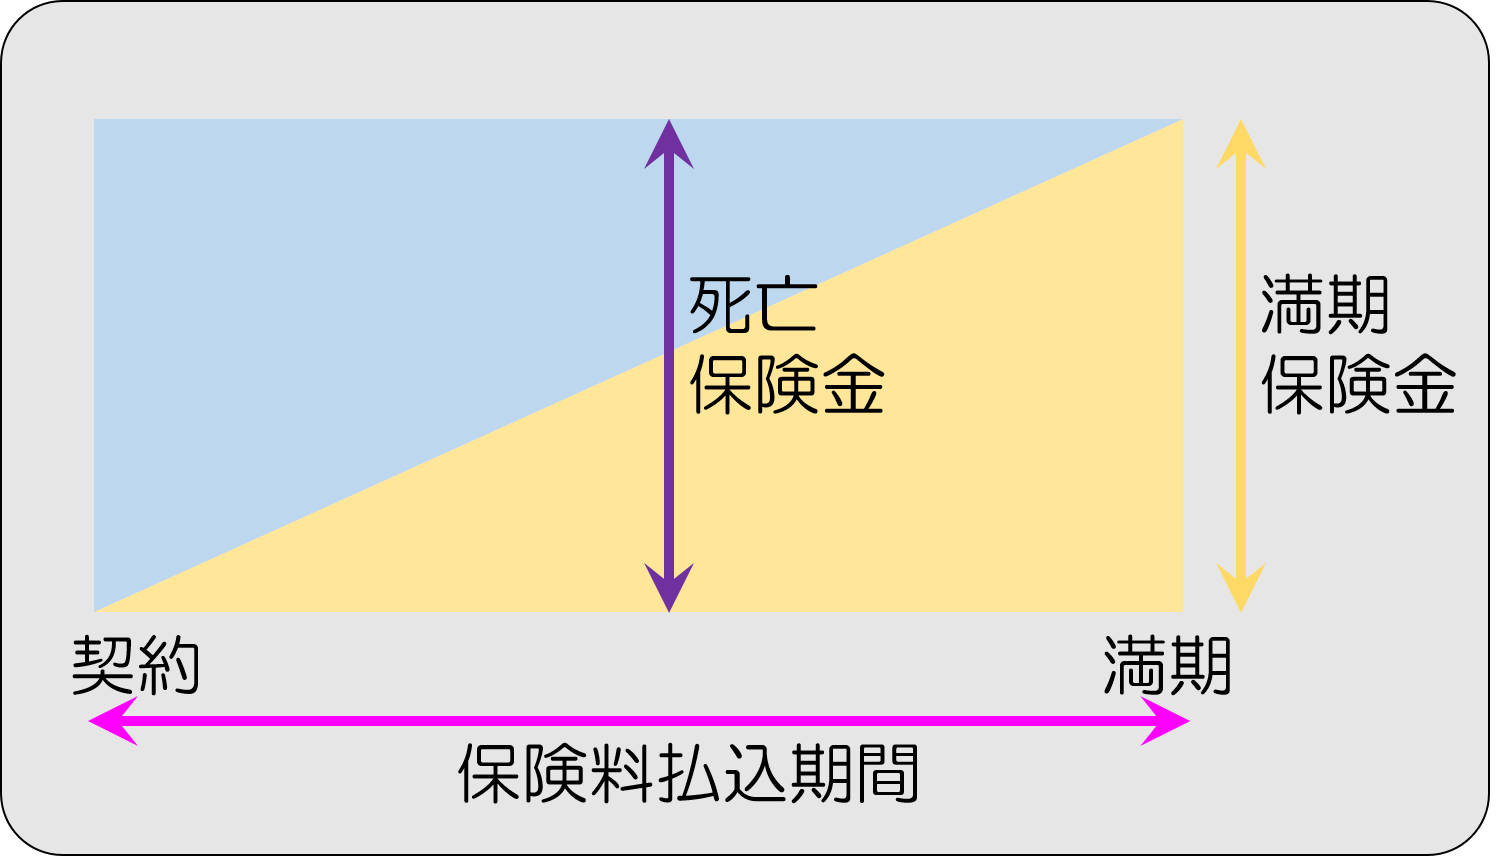
例 契約年齢30歳 保険期間20年 保険金額500万
保険期間が20年なので50歳で満期になります。この場合20年の間に万一があった場合は死亡保険金が500万円支払われ、無事に満期を迎えた場合でも500万円が支払われます。
なお現在では、養老保険はほとんどの場合で満期保険金の利率がマイナス(元本割れ)となり、あまりおすすめできない状態です。
詳細は「養老保険で利率・返戻率の良いプランを選ぶため知っておきたいこと」で解説しておりますので、よろしければあわせてご覧ください。
1-2.生存給付金付定期保険
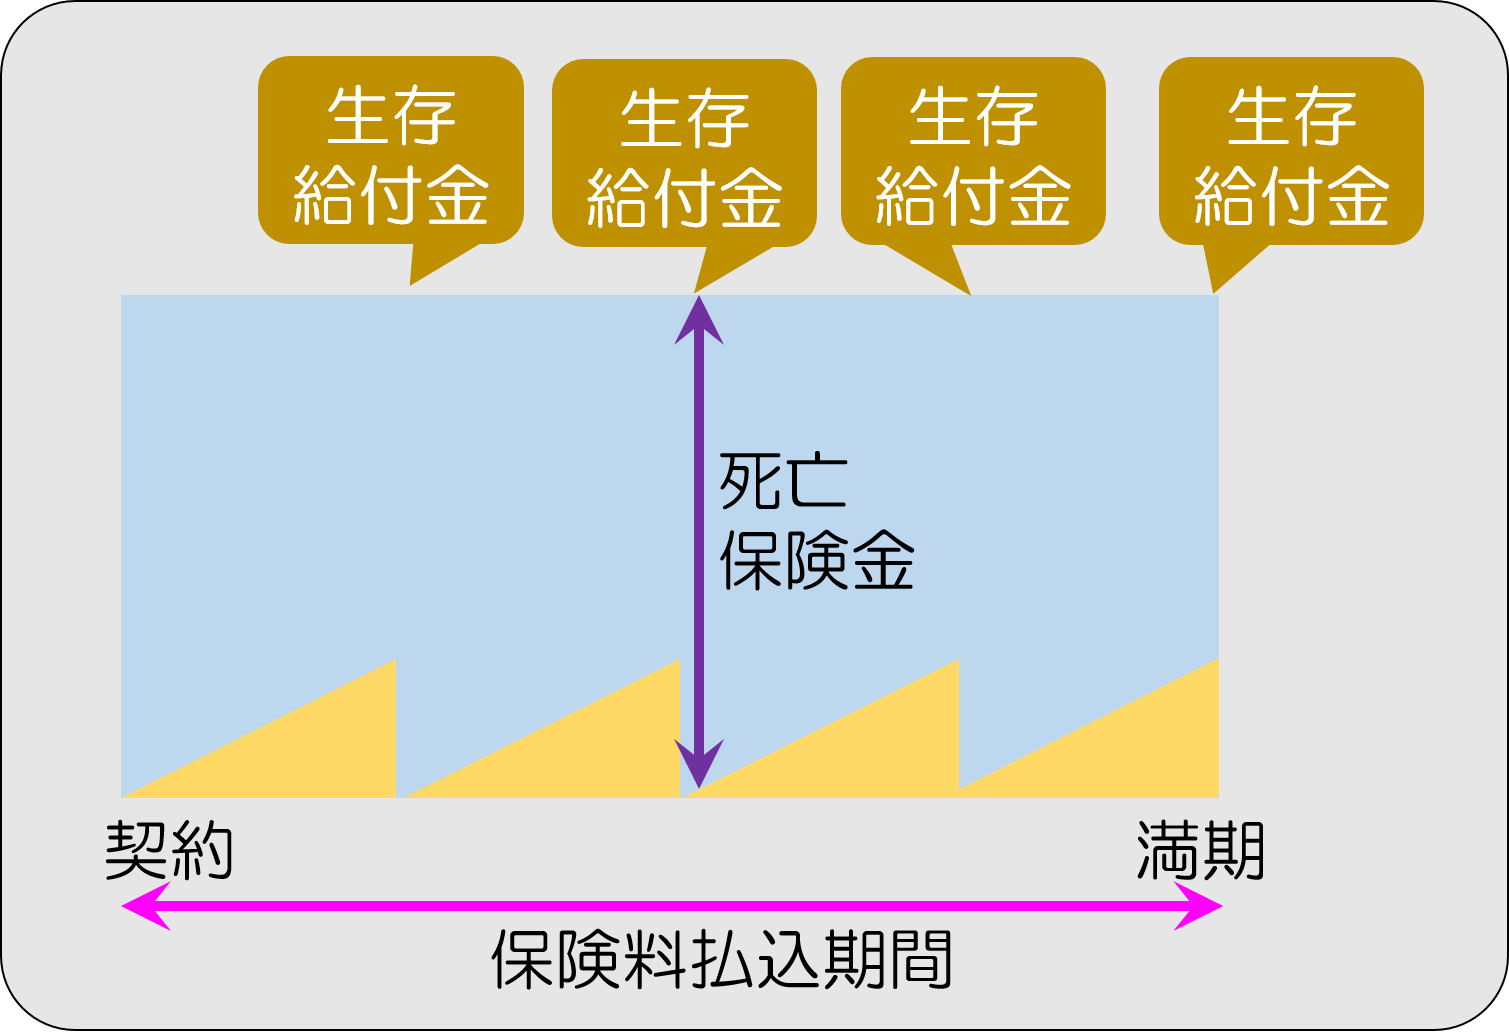
保険期間中に死亡したときに死亡保険金が受け取れ、生存していれば一定期間が経過するごとに保険期間の途中で生存給付金が受け取れます。満期金が支払われる商品もあります。
1-3.学資保険の満期金
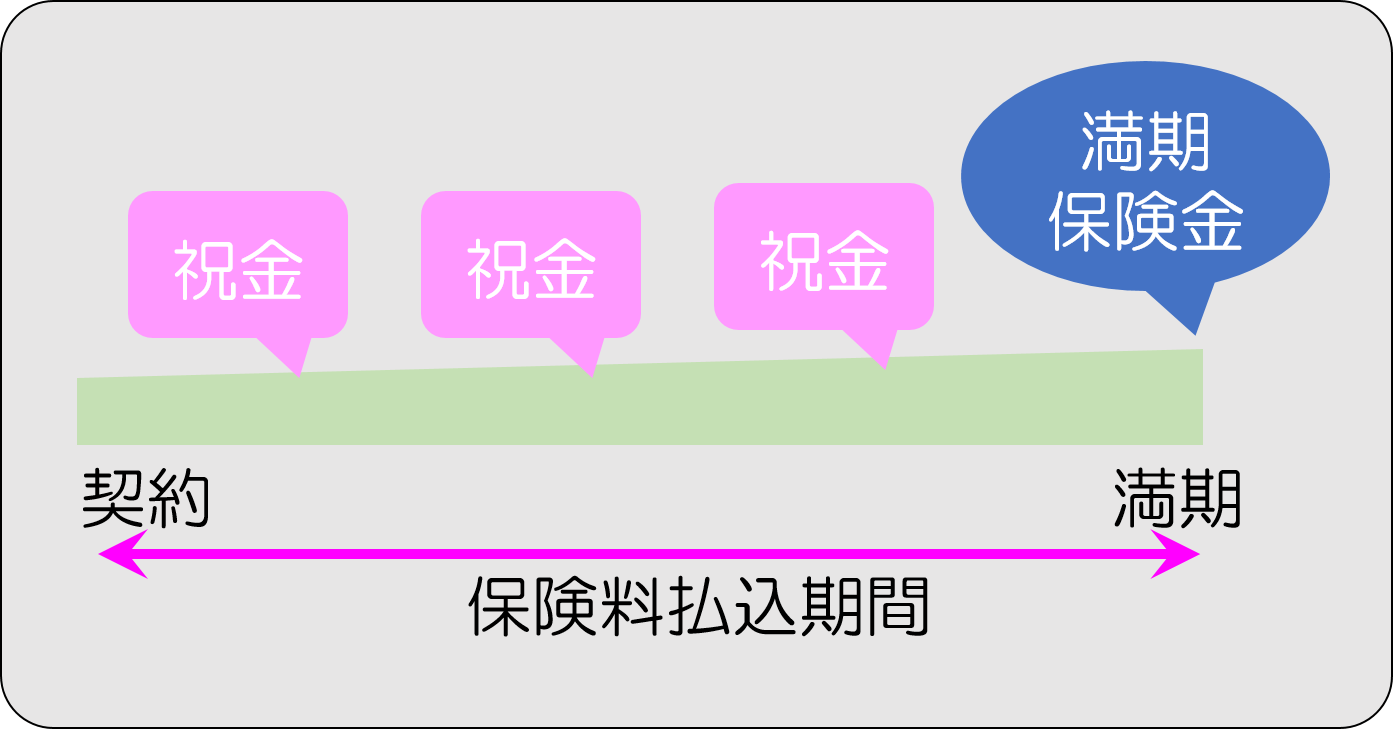
子供の教育費の積立をするのに加入をするのが学資保険です。学資保険は一定の時期が来たら
満期金が受け取れます。
2.満期保険金を受け取る前に見直したほうがいいのか?
よく質問を受けるのが満期金を受取る前に見直したほうがいいのかということです。
満期金がある保険を見直す時は今解約するといくら戻ってくるか(解約返戻金)は確認しておきましょう。その金額によって細かく計算をし、満期まで待つのか今見直しをするのか重要なポイントとなります。
見直しをしたほうがいい場合
- 保険料を払っていくのが厳しい
- 内容を理解せずなんとなく加入をした
- 元本割れをしている
見直さないほうがいい場合
- 予定利率の高いころ(バブル期)に加入したもの
- 内容を理解し、保障が足りている場合
見直しを考えるときはまず、自分の今加入している保険の保障内容・解約返戻金を確認して判断しましょう。
3.満期金を受け取った時の税金
満期金を受け取った時に気になるのが税金の扱いです。受取人によって変わってきます。
3-1.受取人と契約者が同じ場合
契約者と満期保険金受取人が同一人の場合、受け取る満期保険金は一時所得として「所得税・住民税」の課税対象となります。
【一時所得の計算】
課税一時所得の金額=(満期保険金+配当金-払込保険料総額-特別控除50万円)×1/2
例 契約者 30歳 保険期間20年 満期保険金500万 月々保険料19,800円
19,800円×12か月×20年=4,752,000円
満期保険金500万円-保険料支払総額472万円=28万円
特別控除が50万円あるので税金はかかりません。
3-2.契約者と受取人が違う場合
契約者と満期保険金受取人が違う場合は贈与税の対象となります。
贈与された金額から110万円(基礎控除額)を引いた後の金額に、税率をかけて求めます。
【贈与税率(一般贈与財産用)】
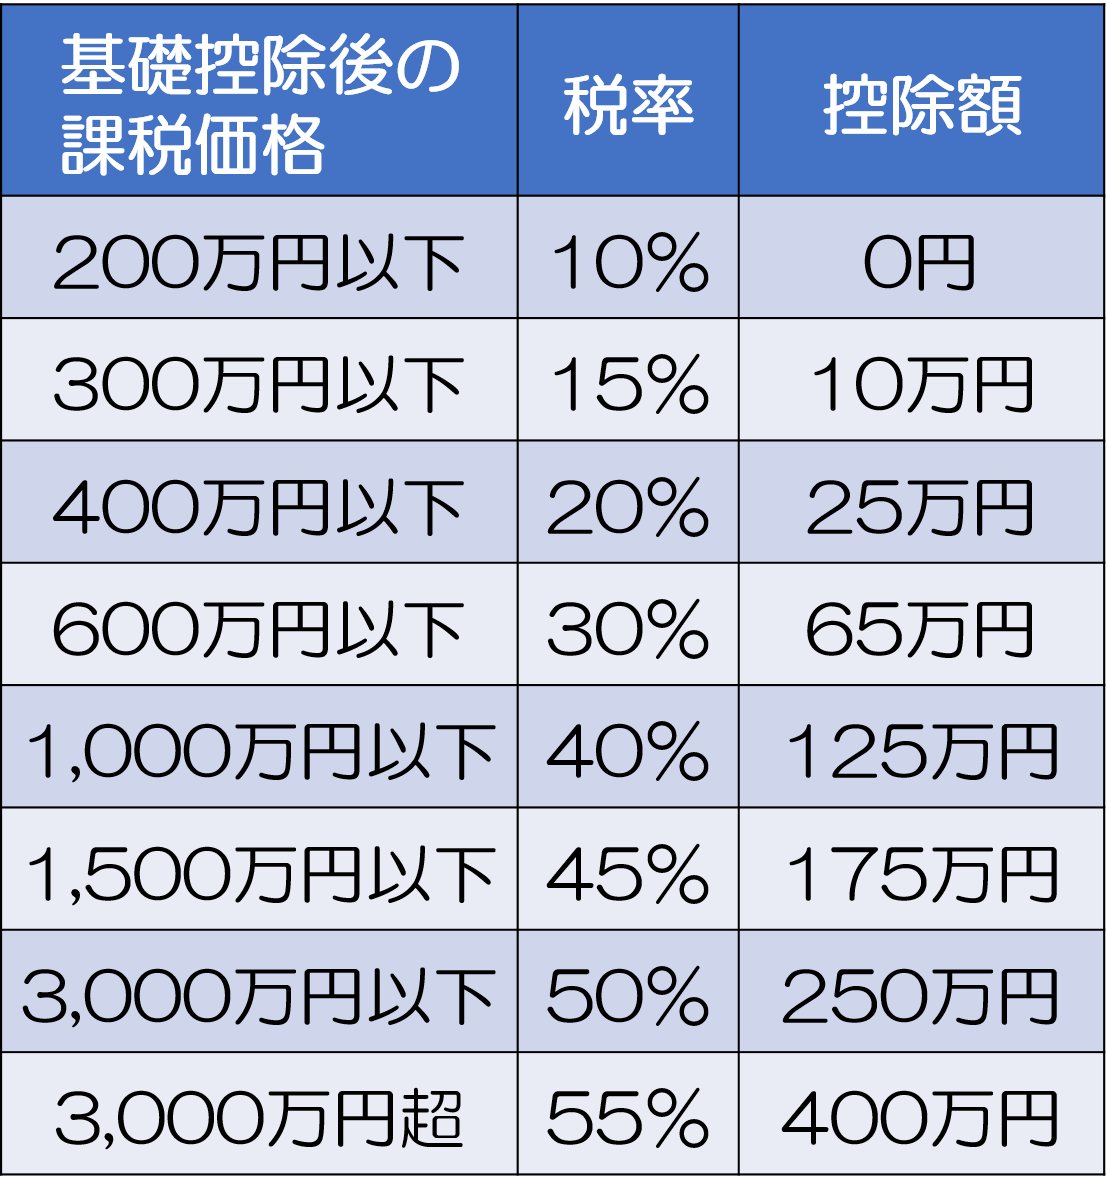
例 契約者が夫受取人が妻・子供の場合が贈与税になります。
3-3.源泉分離課税になる場合
契約者と満期保険金受取人が同一人でも「金融類似商品」に該当する場合は、源泉分離課税となります。
その場合、満期時の受取金額(配当金を含む)と払込保険料との差益に対して20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の税金がかかるため、生命保険会社は税金を差し引いた金額を受取人に支払うことになります。
※復興特別所得税は、平成25年1月1日~平成49年12月31日までの間、課税されます。
金融類似商品とは以下のものになります。
- 5年以内に満期になる一時払養老保険などが金融類似商品に該当します。
- また5年を超える契約でも、一時払養老保険、一時払変額保険(有期型)、一時払の個人年金保険や一時払の変額個人年金保険(いずれも確定年金の場合)を契約から5年以内に解約した場合も金融類似商品と同様の取り扱いとなります。
※平成25年1月1日~平成49年12月31日までの間、所得税がかかる場合は、あわせて復興特別所得税(所得税額×2.1%)がかかります。
まとめ
満期保険金がある代表的な商品が養老保険です。養老保険に加入をして満期を迎える方もいるのではないでしょうか?
満期保険金がある商品を見直す判断は非常に難しいです。もし見直しを検討するのであれば専門家に相談したほうがいいでしょう。
税金に関しても受取人によって税金の支払いが違ってくるので、確認をしておきましょう。