低解約返戻金型定期保険とは?そのメリットとデメリット
貯蓄型の生命保険を探していると『低解約返戻金型定期保険』という商品に遭遇することがあるかもしれませんが、実際にどのような内容かまでは、あまりわからないのではないでしょうか。
『低解約返戻金型』と『定期保険』のように言葉を分けると、それぞれの意味はわかるのに、合体すると想像がつかなくなってしまいますよね。
定期保険は基本的には掛け捨ての商品なので、「そもそも解約返戻金なんて存在するの?」と混乱してしまう方も多いようです。
今回は他の保険に比べると知名度が低い低解約返戻金型定期保険のメリットとデメリットについてお伝えしますので、是非最後まで読んでいただければと思います。
1. 低解約返戻金型定期保険とは
1.1. 簡単な商品内容
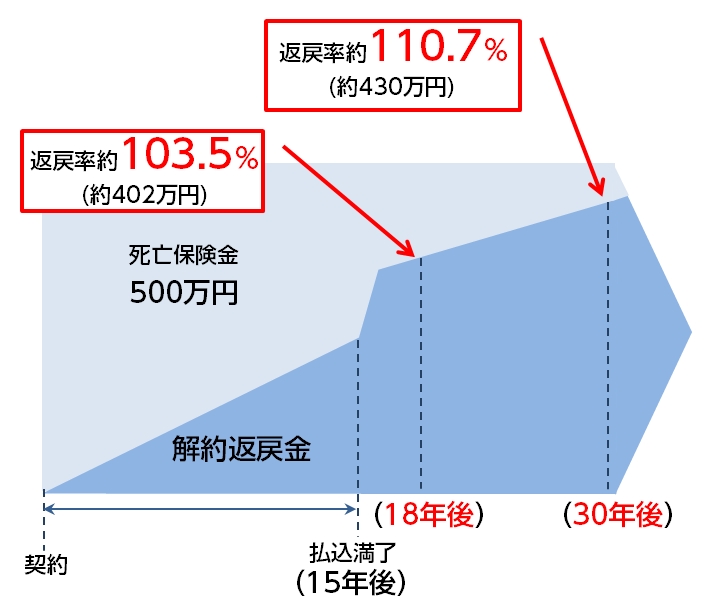
低解約返戻金型定期保険とは、*低解約返戻金型終身保険と似た商品で、加入から数年間は通常よりも解約返戻金が少なくなるように設計されています。
一定期間解約返戻金を少なくすることで、割安な保険料で加入することができます。
*下図は、低解約返戻金型終身保険のイメージです。
*下図は、低解約返戻金型定期保険のイメージです。
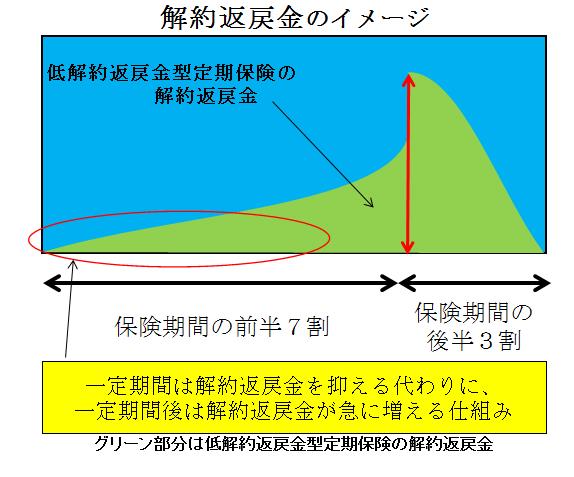
一定期間解約返戻金が少なく設定されている分、一定期間を経過すると抑えられていた分の解約返戻金が一気に増えるといった仕組みの保険です。
個人保険としては、短期払込にして学資保険として加入している方も稀にいらっしゃいます。
1.2. 低解約返戻金型終身保険との違い
低解約返戻金型定期保険は、低解約返戻金型終身保険と似ているのですが、
本質的な違いは
- 終身保険より定期保険の方が保険料は安い。
- 終身保険より定期保険の方が解約返戻率は低い。
- 定期保険は保険期間満了のときは解約返戻金がなくなってしまう。
の3点が挙げられます。
(終身保険は、多くの場合105歳までのリスクで計算されていることから、このような違いが出てきています)
2. 低解約返戻金型定期保険のメリット・デメリット
ここからは低解約返戻金型定期保険のメリット・デメリットをご紹介します。
2.1. 低解約返戻金型終身保険と比べて
メリット
- 保険料が割安
デメリット
- 解約返戻金額のピークを過ぎてしまうと、解約返戻金は減っていき、保険期間満了時には解約返戻金はなくなってしまう。
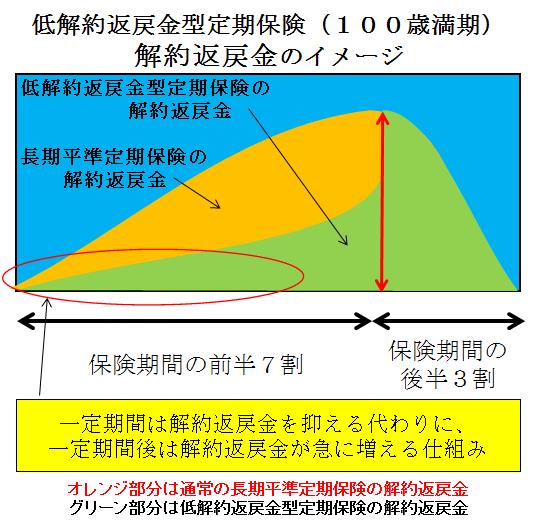
2.2. 通常の長期平準定期保険と比べて
メリット
- 解約返戻金のピークでの、解約返戻率が高い(保険料が割安であるため)
- 保険料が割安で、大きな死亡保障を持つことができる
デメリット
- 比較的早期の解約では、解約金が少ない
- 一定期間は解約返戻金が少ないので、払い済み保険に変更すると損をする。
(*払い済み保険についての詳細は「払い済み保険|保険料を払わなくても保険を続けられる方法」をご確認ください。)
ここまで、低解約返戻金型定期保険のメリット・デメリットをご紹介しましたが、
解約返戻金が最初は少ない代わりに割安な保険料で保障を持つことができて、かつ将来のピーク時の解約返戻率の高さは魅力です。
参考:定期保険の仕組み
保障が一定の期間内のみ有効になっている保険の種類です。
基本的に「掛け捨て」で、その分保険料が割安になっています。
解約返戻金については、実は定期保険「掛け捨て」でも発生します。
「掛け捨て」と言われている由来は、保険期間が満了になるときの解約返戻金が0円ということで、結果的に解約金がないということからきています。(無解約返戻金タイプは全期間解約返戻金がありません。)
よって、「掛け捨て」でも途中解約をすると解約返戻金は発生します。
定期保険の解約返戻金の特徴としては、保険期間の6~7割が過ぎたときに解約返戻金額のピークがくる傾向があることです。
例えば、10年更新の定期保険であれば、6~7年目で解約返戻金額のピークがきます。
まとめ
低解約返戻金型定期保険は、低解約解約返戻金型終身保険に似ています。
加入から数年間は通常よりも解約返戻金が少なくなるように設計されており、それによって割安な保険料で加入することができます。
低解約返戻金型定期保険・低解約返戻金型終身保険ともに、短期払込で加入して15~18年後に解約して学資保険代わりに個人で加入している方もいます。
低解約返戻金型定期保険も低解約返戻金型終身保険も、低解約返戻金型の商品は所定の期間に解約をすると解約金が少ないのでそれだけは注意が必要です。
また、低解約返戻金型の定期保険は、終身保険とは異なり、解約金のピークを過ぎるとどんどん解約金が減っていく仕組みになっています。満了を迎えるときには保障も解約金もゼロになってしまいますので、解約金目的で加入した方は解約返戻金のピークの時期を忘れないようにしましょう。