積立型の保険はどんなものか?生命保険と医療保険を解説
支払った保険料が戻ってこない掛け捨て型と比較して、積立型の保険は資金運用の手段の1つとして使うことができるものもあります。
非常に低い金利の銀行預金と比べて、積立型の保険を利用すれば、効率よくお金を貯められることがあります。
ここでは、積立型の生命保険3種類(低解約返戻金型終身保険・外貨建終身保険・変額終身保険)の特徴を具体例とあわせて紹介しています。
また積立型の医療保険についても簡単に紹介しています。
1.積立型の生命保険は貯蓄性を重視
生命保険を使って貯蓄を行うにあたって覚えておく必要があるのは、死亡保障の額でみた場合は掛け捨て型の方がはるかにコストパフォーマンスは高いということです。
保険料が戻らない掛け捨て型は損というイメージを持たれる場合もありますが、死亡保障に関してみると積立型と比べて、はるかに手厚い保障額を受け取ることが可能です。
一例としてA生命の掛け捨て型・積立型生命保険(2021年4月時点)で、以下条件で確保できる死亡保障の額を比較してみましょう。
- 契約者:30歳男性
- 保険期間(または保険料払込期間)満了:60歳
- 保険料:掛け捨て型4,740円/月、積立型4,526円/月
いずれも保険料は月額5,000円程度ですが、死亡保険金の額は掛け捨て型であれば2,000万円、積立型であれば200万円と大きな差があります。
このように、死亡保障金の準備が目的であれば、掛け捨て型の方が適しています。
積立型は、死亡保障より貯蓄性を重視する場合に選ぶものです。
2.確実に一定額を貯蓄できる「低解約返戻金型終身保険」
低解約返戻金型終身保険とは、解約した際に受け取れる返戻金を低くすることで月々の保険料を低く抑えた保険のことです。
払込期間中の解約返戻金を下げることにより、保険会社はリスクを軽減でき、代わりに月々の保険料も抑えることができるのです。
低解約返戻金型終身保険の保険料と解約返戻金の関係性をイメージ化すると、以下のようになります。
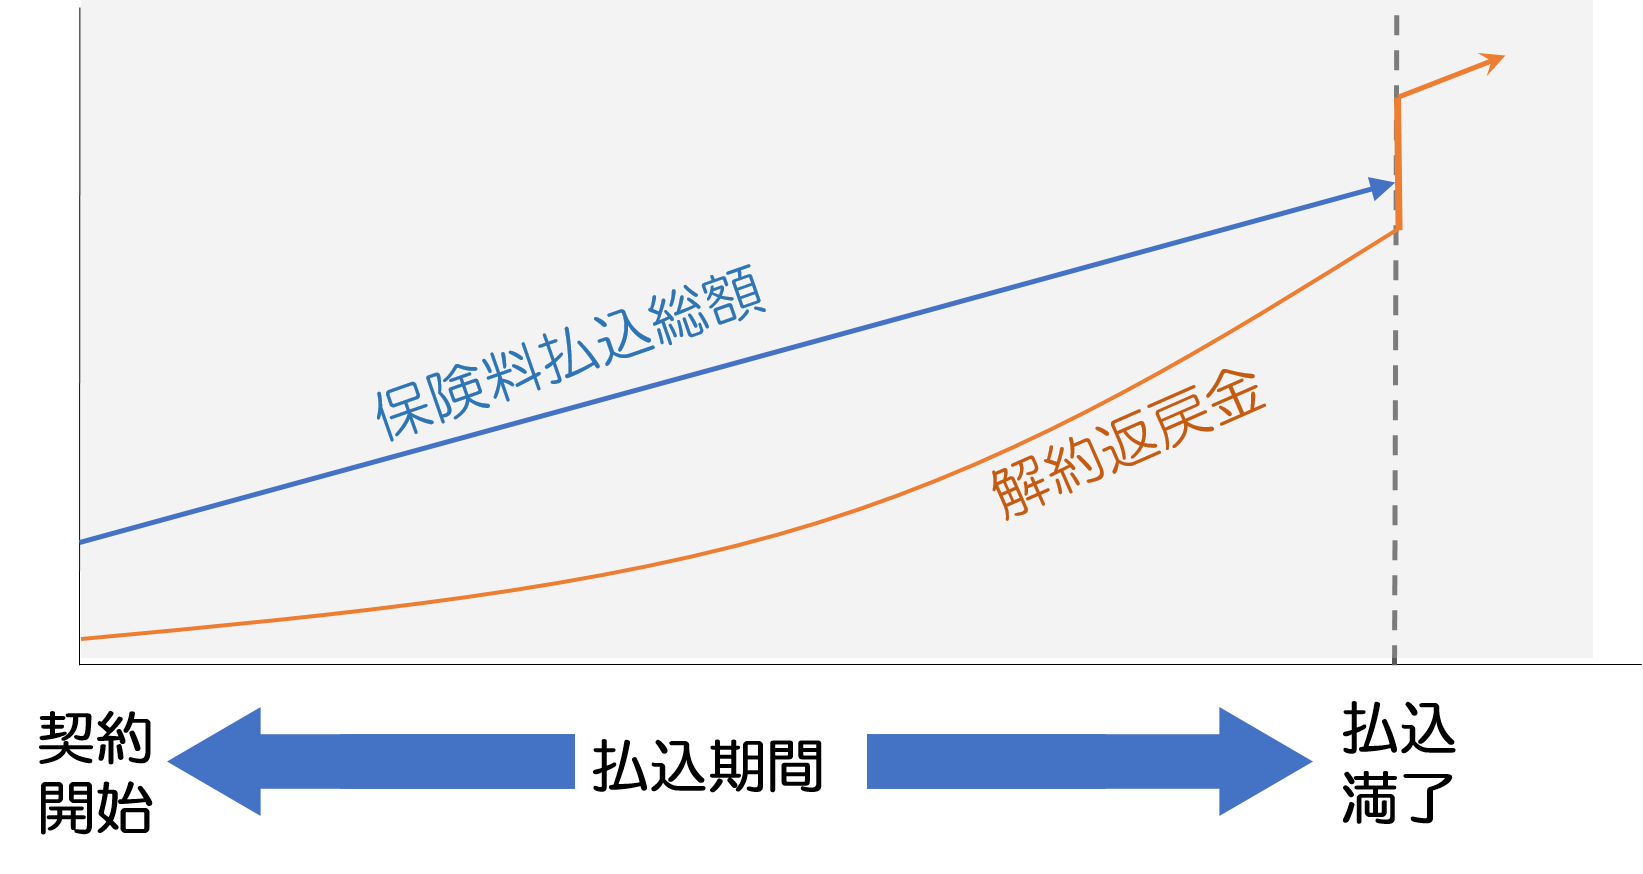
ご覧のように、保険料の払込期間が満了するまで、解約返戻金はそれまで支払った保険料の総額よりも少なくなっています。
払込が満了すると、解約返戻金は支払った保険料総額以上となり、その後も増え続けます。
2-1.長期的かつ比較的確実な貯蓄が可能
低解約返戻金型終身保険を貯蓄目的で契約するのであれば、そのメリットは払込満了後に支払った保険料の総額より高い解約返戻金を受け取れることです。
近年では、銀行の預金の利率が年利0.01%~0.02%程度と非常に低く抑えられています。
低解約返戻金型終身保険の具体例はこの後紹介しますが、比較にならないほどの利率の高さは、低解約返戻金型終身保険の魅力です。
払込満了後も解約しなければ、解約返戻金は増え続けます。
また契約年数ごとの返戻率・解約返戻金の額については、契約時に定められており、変わりません。その点から、無理のない額で長期間かけて確実に積立をすることができる保険と言えます。
2-2.具体的な契約例
B生命の低解約返戻金型終身保険(2021年3月時点)の契約例をご覧ください。
- 契約者:30歳 男性
- 払込満了:60歳
- 死亡保険金:480万円
- その他条件:「非喫煙型」を選択
- 保険料:10,108円
契約年数ごとの保険料総額と解約返戻金・返戻率の関係は以下の通りです。
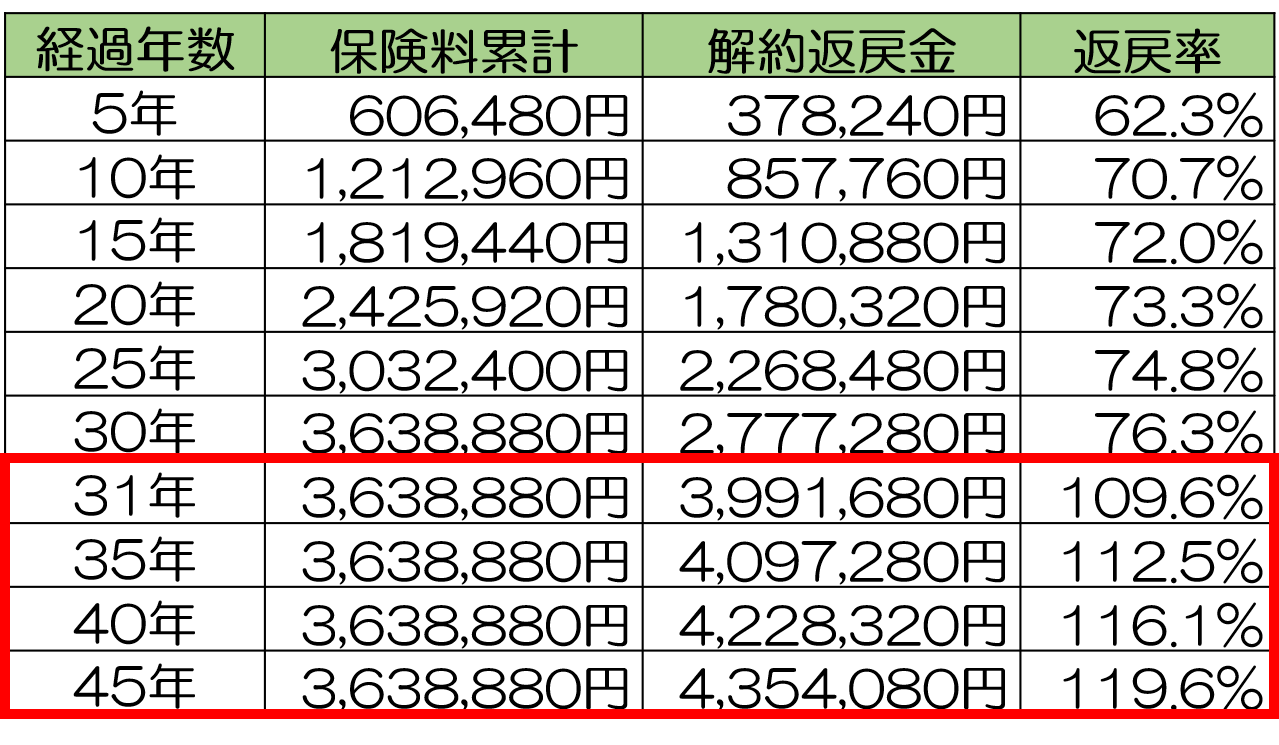 赤枠は払込満了後の期間です。
ご覧の通り、払込満了となる30年後(60歳時)までは返戻率が100%以下ですが、払込満了を迎えると返戻率が109.6%と一気に高くなります。
返戻率はその後も高くなっていきます。
保険料の払込を滞りなく終えるという前提であれば、年利が0.01%~0.02%の銀行預金よりも貯蓄性が高いと言えます。
3.利率が高めの米ドル建て終身保険
お金が貯まる効率の良さから、近年注目されているのが米ドル建て建て終身保険です。
超低金利時代の日本と比較すると、海外にはより高金利の国が数多くあります。特に米ドルは基軸通貨として安定感があります。
そこに着目して、米ドルを利用して保険を運用することで、解約返戻金の返戻率が高くなるしくみです。
3-1.為替によって保険料・死亡保険金・解約返戻金が変動
ただし、米ドル建て保険の場合、為替相場の変動によって月々の保険料・死亡保険金・解約返戻金が変動します。それによって、以下のイメージ図のように、加入時よりも極端に「円高ドル安」になると、損をしてしまうリスクがないわけではありません。
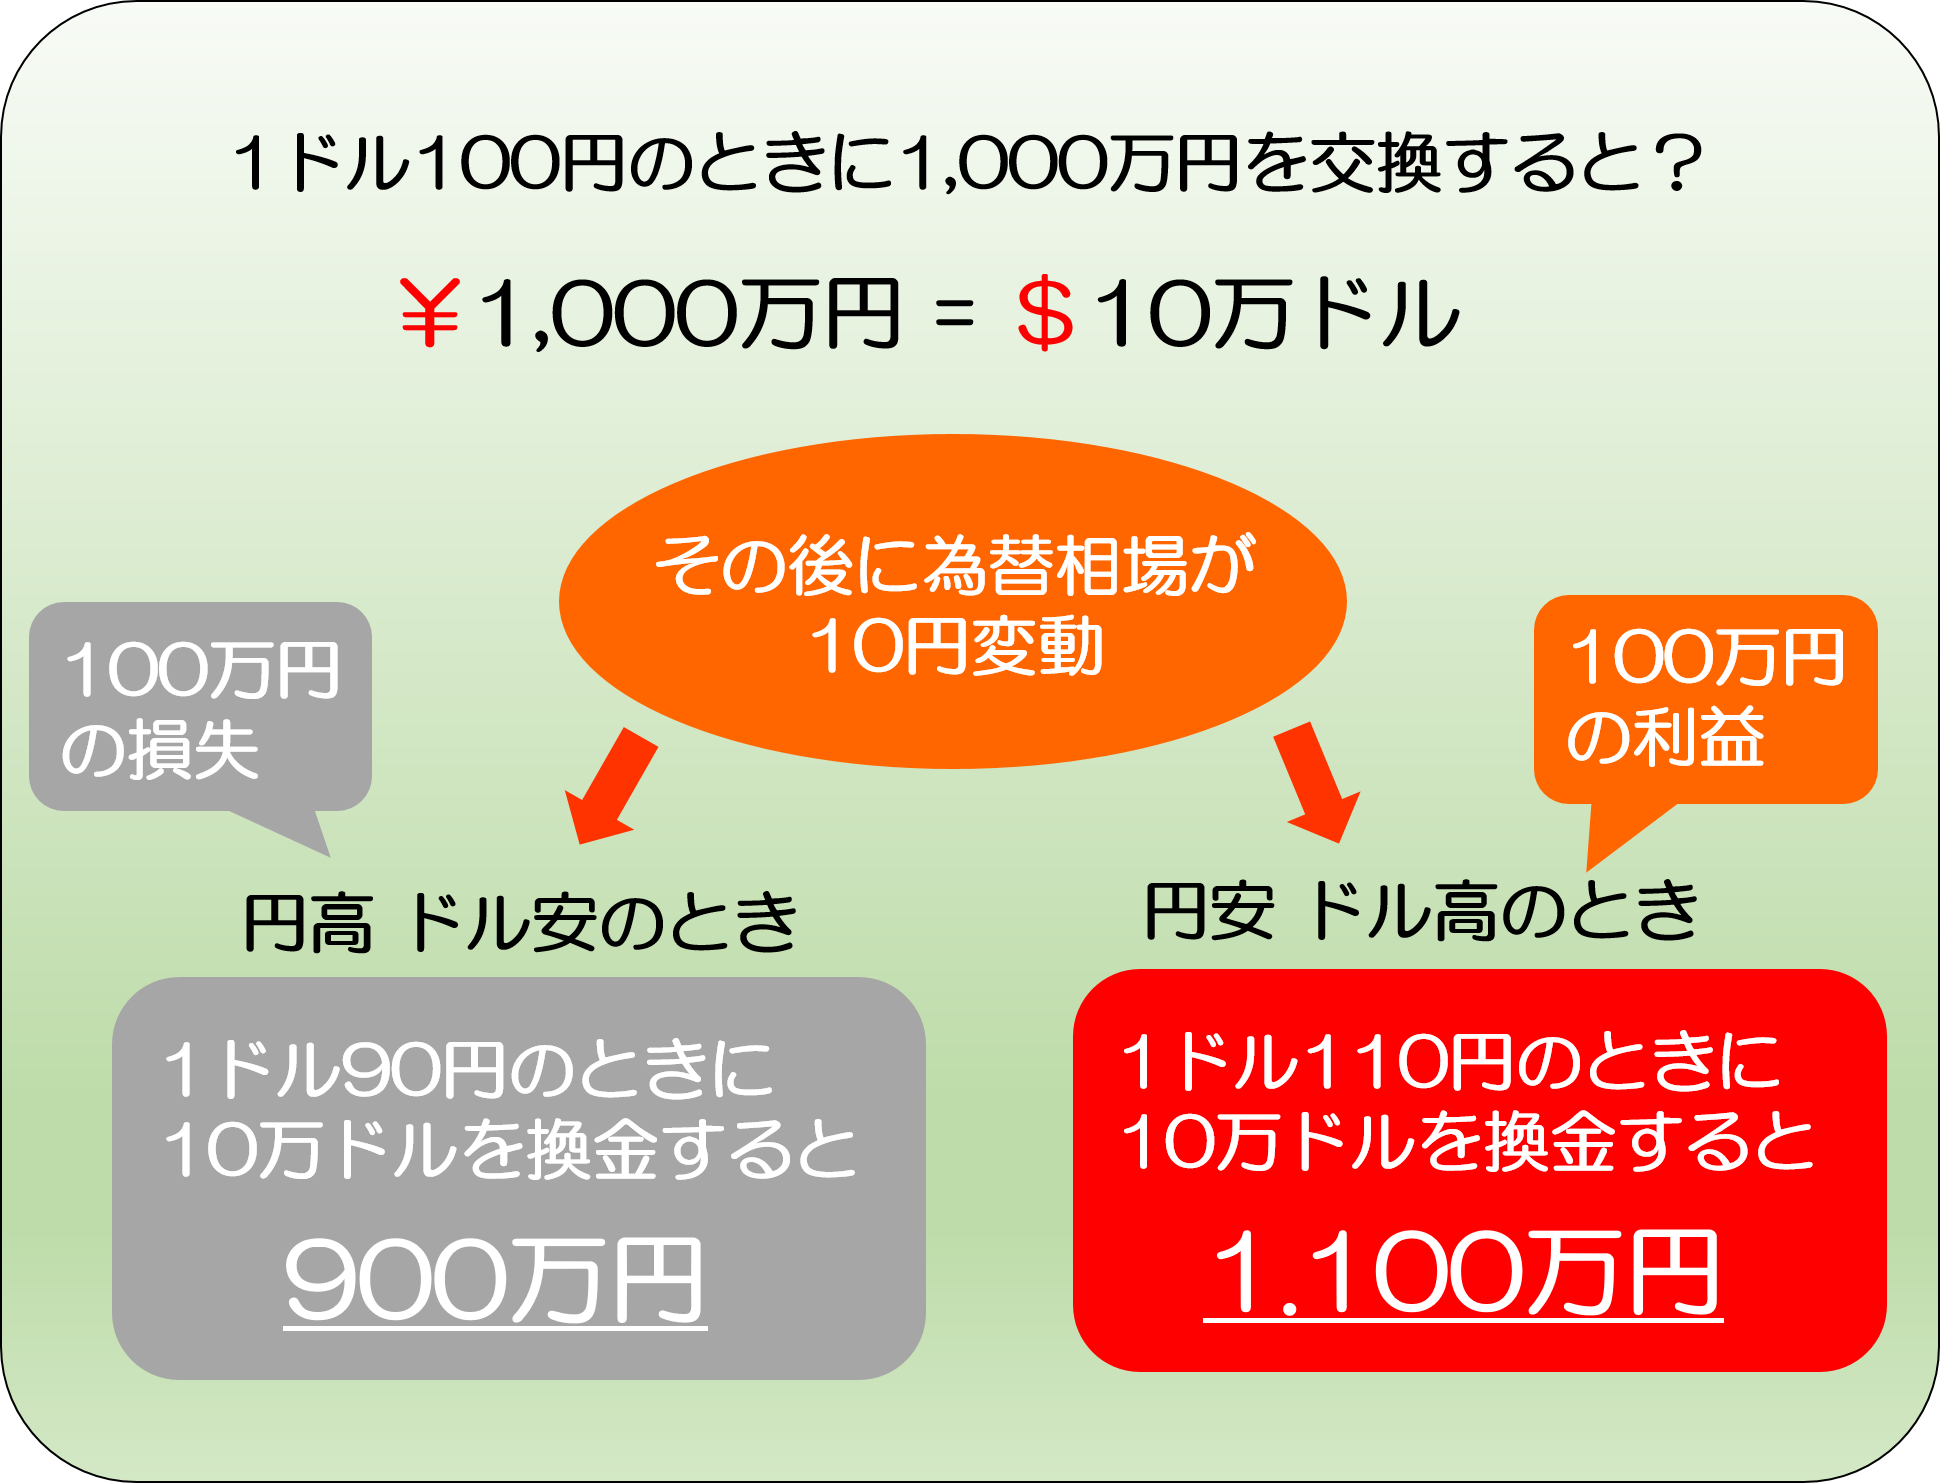
確実性をとるのであれば低解約返戻金型終身保険の方が適していますが、より返戻率が高くなる可能性があるのは外貨建て終身保険です。
長期的な予想を立てるのが難しい保険と言えますが、日本の金利の低さを考えると検討する余地はあります。
3-2.具体的な契約例
C生命の米ドル建て終身保険の保険商品(2021年3月)の契約例をご覧ください。
低解約返戻金型終身保険と比較しやすいように、保険料を1万円に近く設定します。
- 契約者:30歳 男性
- 払込満了:60歳
- 死亡保険金:68,000$(1$=100円換算で680万円)
- 保険料:95.94$(1$=100円換算で約1万円)
このプランで、契約年数ごとの保険料総額と解約返戻金・返戻率の関係は以下の通りです。
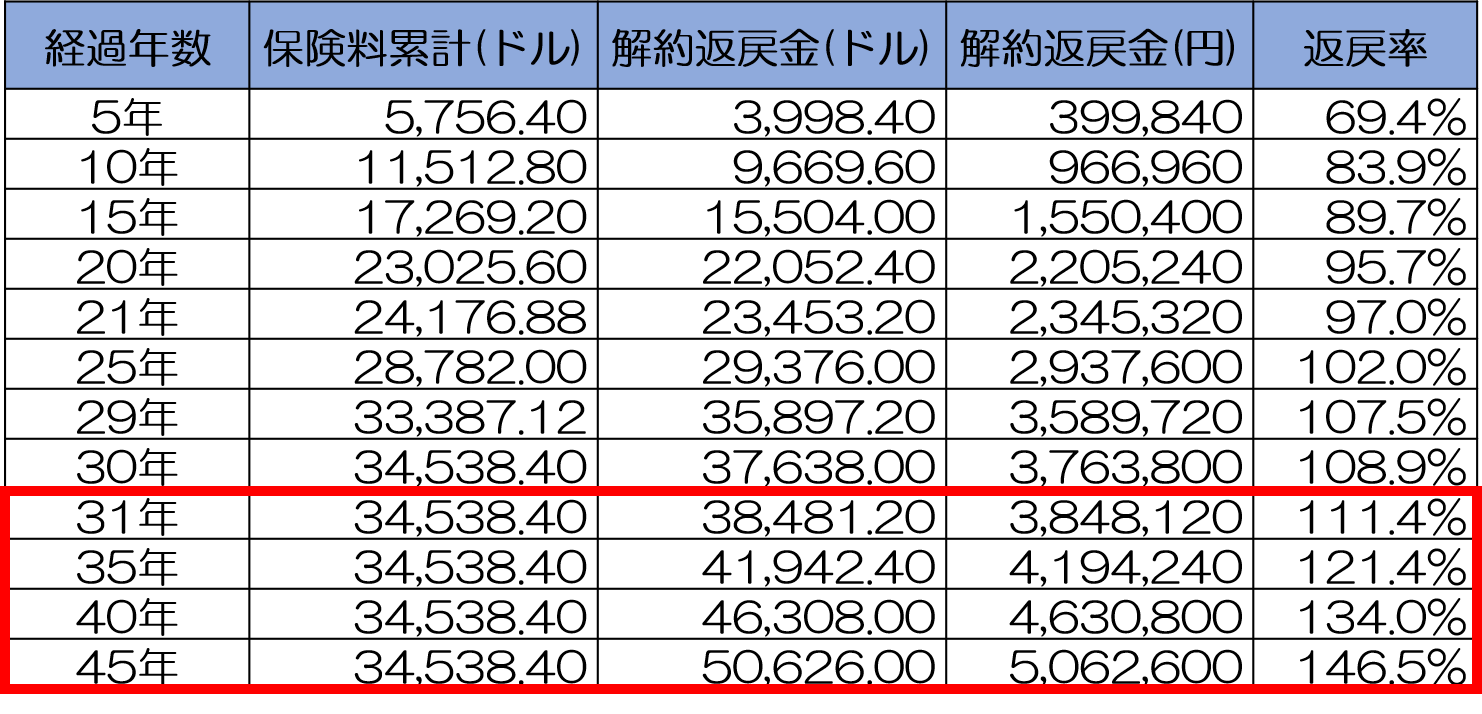
これによれば、以下のように、35年後(65歳時)は返戻率に10%近い差があります。
- 低解約返戻金型終身保険の例:112.5%
- 外貨建て終身保険の例:121.4%
また、40年後(70歳時)にはその差は約18%にも広がります。
- 低解約返戻金型終身保険の例:116.1%
- 外貨建て終身保険の例:134.0%
為替相場の変動の影響を全く考えなければ、積立効率の良さは低解約返戻金型終身保険と比較して歴然です。
4.投資信託と終身保険のハイブリットのような変額終身保険
変額終身保険は、終身保険と投資の中間のような保険商品です。
保険料の一部が「特別勘定」として、資産運用の元手として利用されます。
運用実績により保険金・解約返戻金の額が変動することから「変額終身保険」といいます。
解約返戻金は、運用実績が良ければ高くなり、悪ければ低くなります。
これに対し、死亡保険金については「基本保険金額」と呼ばれる最低保障額があり、それより上がることはあっても下がることはありません。
4-1.他の終身保険より保険料が割安
変額終身保険は投資リスクがある保険なので、他の終身保険と比較すると保険料が割安になっています。
一定以上の死亡保険金を確保しつつ、投資効果もある保険を選びたい場合はおすすめです。
4-2.リスクを避けるための加入方法のポイント
変額終身保険はリスクがあるものの、以下3つのポイントをおさえておくことで、そのリスクを軽減することができます。
- 過去15年~20年間くらいの実績をチェックする
- 動きの違う種類を組み合わせる
- 加入期間を20年以上にする
1つずつ簡単に解説します。
運用方法には「日本株式」「世界株式」「日本債券」「世界債券」など複数の種類があり、どれで運用するかは自分で決めることができるようになっています。
まず「1」の点について、世界の経済状況は常に上下しています。したがって、短期的な運用実績ではなく、過去15年~20年間くらいの運用実績をチェックしてみることをおすすめします。
過去20年には、2008年のリーマンショックや、2020年のコロナショックといった暴落がありました。それでもなお、長期的に見て実績が良ければ、優良な運用方法だと言えます。
次に「2」について、たとえば「株式型」と「債券型」は逆の動きをすることが多いため、組み合わせて契約するとリスク分散になります。
最後に「3」について、どんな運用実績のよい特別勘定でもいい時と悪い時があるため、長期にわたって同じ額を払い込み続けることにより、リスク分散になるのです。
5.積立型の医療保険
最後に、医療保険の中にも積立型があるにはあります。
積立型の医療保険は、掛け捨て型の医療保険と比較して保険料が高くなるものの、所定の年齢をむかえると保険料総額がまるまる払い戻されます。
ただし、それまでに入院や手術で給付金を受け取っていた場合は、その額が差し引かれます。
また、その後は、保険料の額はそのままに掛け捨ての医療保険になります。解約返戻金は受け取れません。
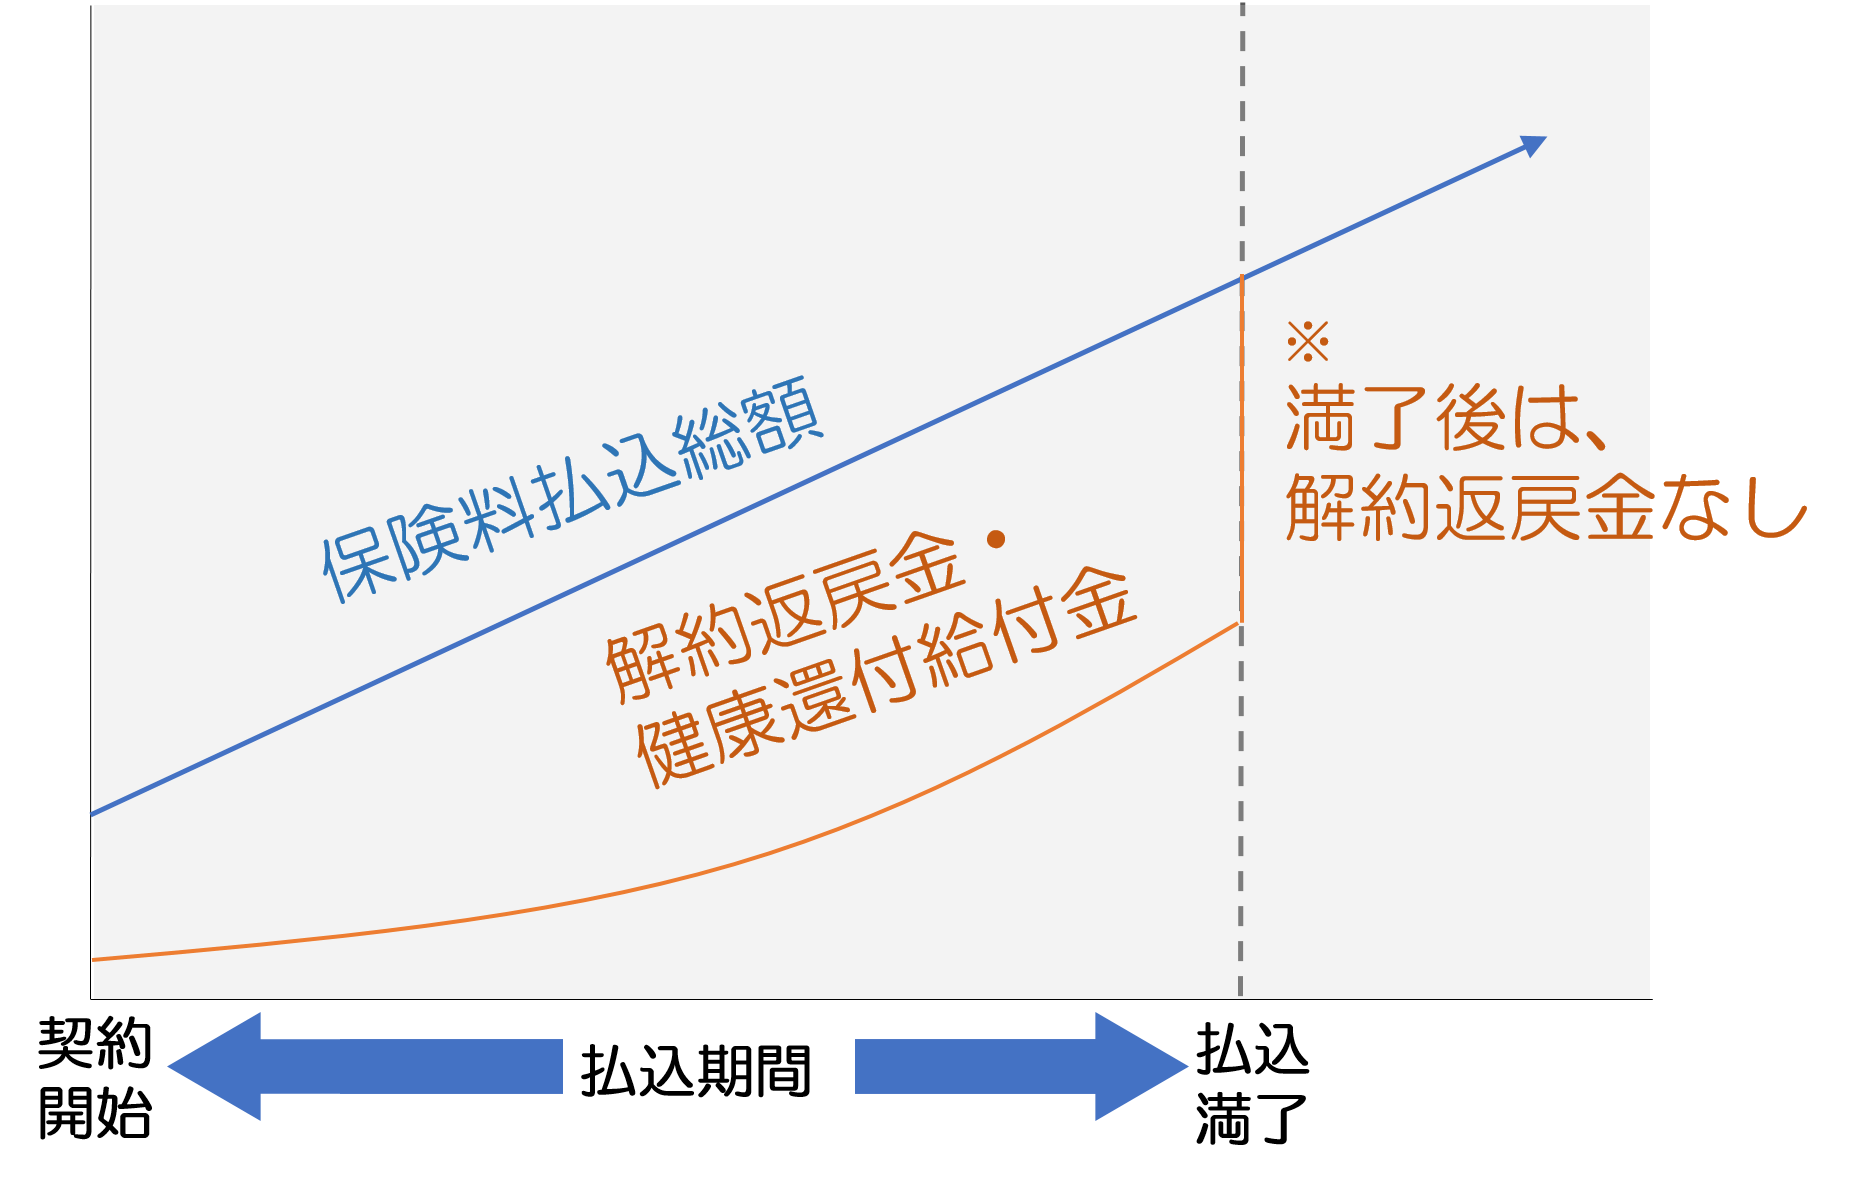
このことから考えると、実質的に貯蓄性は乏しいと言えます。
まとめ
積立ができる生命保険として、一定額を確実に貯蓄できる低解約返戻金型終身保険、為替の変動によって貯蓄額が変わる外貨建て終身保険、リスクがある一方で投資信託のような高い貯蓄性がある変額終身保険があげられます。
また医療保険の中にも、積立ができるものがあります。
いずれも掛け捨て型と比較して保険料が高くなるデメリットがあるものの、貯蓄をメインで考えるのであれば検討する価値はあるでしょう。