学資保険の代わりに低解約返戻金型保険をおすすめする4つの理由
子供が生まれたと喜んでいるのもつかの間、間もなく教育費に関する悩みがやってきます。
というのも、幼稚園から大学(理系)まですべて私立に通わせた場合、教育費は2500万円以上かかるという現実に直面するからです。すべて国公立だとしても、1,000万円以上かかります(文部科学省 「平成30年(2018年)度子供の学習費調査」、国民金融公庫「教育費負担の実態調査結果(2020年10月30日公開)」参照)。
これは、お父さんがいくら毎日お昼ご飯を380円の牛丼で節約したとしても解決できるような額ではなく、初めてこの教育費の総額を知った瞬間には、おそらく(一瞬)途方に暮れるはずです。
さて、この教育資金をねん出するために、学資保険を検討されている方は多いようですが、「学資保険は解約タイミングの自由が利かず、保障が小さい」という声も聞こえてきます。
今回の記事では、そのような不満を持った方に特におすすめする、「低解約返戻金型終身保険」を使った教育資金の積み立て方法について、学資保険と比較しながら、そのメリット、注意点を詳しくお伝えします。
学資保険を契約する前にぜひ読んでみて下さい。
1.低解約返戻金型終身保険で学資を積み立てるメリット
メリット1|受け取るタイミングを自由に決められる
低解約返戻金型終身保険とは、保険料を払っている間の解約返戻金を少なくする代 わりに保険料が割安に設定されている保険です。
大学入学時の18歳に教育資金を受け取りたいと思う場合、学資保険の場合は満期を18歳に設定して加入します。学資保険の場合は、大学に進学しなかった場合でも自動的にお金が返ってきてしまいます。
一方、18歳になった時、低解約返戻金型保険は、大きく2つの選択肢があります。
- 解約して解約返戻金を受け取る
- 解約しないで必要になるまで持っている
低解約返戻金型終身保険は必要がなければそのまま貯めておくことが可能なのです。
メリット2|解約しないと返戻率は上がり続け、保障も続く
払込期間中に解約をすると元本割れするので注意が必要ですが、払込が終了した後は、家計に余裕があれば必要になるまで解約せずに据え置くことで、返戻率は上がり続けます。
このような使い方をすると、たとえば子供が30歳(父親は65歳)になって結婚したいというときに解約するなど、解約時期を自由に選べるという魅力があります。
A生命の低解約返戻金型終身保険の例を見てみましょう。
- 年齢:30歳男性
- 保険料:月21,575円
- 保険料払込期間:15年(保険料総額3,883,500円)
- 死亡保険金500万円
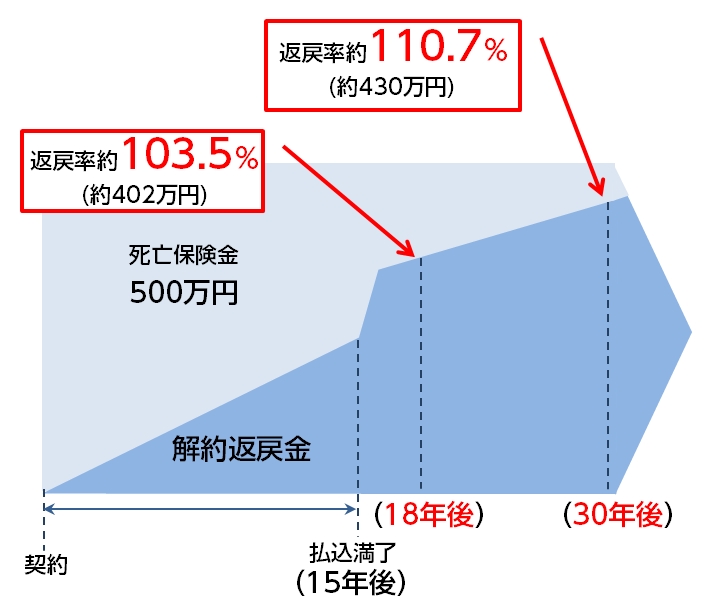
■子どもの大学進学のタイミング(18歳・父親は48歳)で解約する場合
- 解約返戻金 4,019,500円
- 返戻率 103.5%
■子どもが結婚するとき(30歳・父親は60歳)に解約する場合
- 解約返戻金 4,299,900円
- 返戻率 110.7%
なお、子供が50歳(父親は80歳)になるタイミングでは、解約払戻金が4,731,200円で、返戻率は121.8%です。
ここまで行くと、父親の年齢は80歳となっていますので、平均寿命に近いといえます。終身保険なので、解約しなければ、いずれは遺族が500万円の死亡保障を受け取ることが可能です。
このように、学資保険と違い、解約のタイミングを選ぶことができ、返戻金や返戻率も上がっていくことは大きなメリットといえます。
メリット3|子供が産まれる前や、子供ができる前に加入できる
学資保険は子供のための保険なので、子供ありきとなっていて、子供の年齢によって加入時期や満期が決まっています。
ところが、低解約返戻金型終身保険は親が入る保険なので、子供がいるいないに関係なく加入することが可能です。
特に子供が生まれると育児が大変で、なかなか保険について検討したり、相談に行ったりする時間を作るのも難しいと思います。低解約返戻金型終身保険であれば、子供ができる前に将来の教育費について準備を始めることが可能です。
メリット4|万が一のことがあった場合の保障が大きい
親が死亡してしまった場合、学資保険では保険料免除になり、満期金を受け取ることができるだけです。
一方、低解約返戻金型の保険は死亡保険金を受け取ることが可能です。金額的に見て、圧倒的に死亡保険金額の方が大きな額になります。
ここで、もう一度、A生命の低解約返戻金型終身保険の例を見てみたいと思います。
- 年齢:30歳男性
- 保険料:月21,575円
- 保険料払込期間:15年(保険料総額3,883,500円)
- 死亡保険金500万円
低解約返戻金型終身保険の場合、たとえば加入後10年で父親が亡くなった場合に、おりる保険は500万円です。加入後10年の時点で、払込保険料は2,589,000円ですから、払った額の倍近く受け取ることができます。
2.注意点
注意点1|保険料は無理なく払い続けられる額に設定を
低解約返戻金型終身保険の注意点は、払込期間中に解約をすると返戻率が低く、損失が大きいということです。
先ほどの例に出たA生命の商品の場合、もし10年で解約したとすると、払込金額2,589,000円に対し、解約返戻金は1,807,200円で、69.8%しか戻ってきません。
なので、低解約返戻金型終身保険を選択する際には、保険料を払い続けられるかどうかが大きな判断基準になります。
注意点2|より利率が高い保険商品がある
今はマイナス金利で、円建ての積立型の保険は利率が以前より大幅に低下しています。
もしも、より利率が高い商品がご希望であれば、米ドル建て終身保険や変額保険も検討することをおすすめします。「ハイリスク・ハイリターン」の商品と言われ、リスクが気になるところですが、リスクの内容とその対処法を知って活用すれば、リスクを最小限に抑えてメリットを最大限享受できる可能性があります。
まとめ
低解約返戻金型終身保険とは、保険料を払っている間の解約返戻金を少なくする代わりに保険料が割安に設定されている保険です。
「学資保険は解約タイミングの自由が利かず、保障が小さい」という不満のある方に、低解約返戻金型終身保険をおすすめする理由は以下の4つのメリットがあるためです。
- メリット1 受け取るタイミングを自由に決められる
- メリット2 解約しないで据え置くと返戻率は上がり続け、保障も続く
- メリット3 子供が産まれる前や、子供ができる前に加入できる
- メリット4 契約者の親に万が一のことがあった場合の保障が大きい
ただし、その商品の特性上、途中解約をすると元本割れして失う額は大きいので、無理なく払い続けられる額で加入することが大切です。
また、より利率が高いものをご希望であれば、米ドル建て終身保険や変額保険といった「ハイリスク・ハイリターン」と言われる商品の活用を検討することをおすすめします。
学資を効率よく積み立てる方法を見つけるうえで必要な考え方については、詳しくは「学資保険のすべて|ベストな積立方法の選び方のポイント」をご覧ください。