個人年金は税金がお得!?知っておきたい控除に関する4つのポイント
ここ数年、公的年金への不安がニュースなどで報じられています。ゆとりのある老後を送るためには、ある程度の額を自分で積み立てておくに越したことはないと言えます。
そのために活用できる金融商品はたくさんありますが、代表的な商品の1つが個人年金保険です。
個人年金保険は老後への積立ができるだけでなく、保険料について税金の控除も受けられます。
会社員の方であれば年末調整、個人事業主の方は確定申告により、還付が受けられます。
気になるのは、実際どれくらい還付が受けられるかということだと思います。
この記事では、個人年金保険に加入をした時の税金の控除についてお伝えします。
はじめに|個人年金保険料控除とは
個人年金保険料控除とは、その年に払い込んだ個人年金保険の保険料の額に応じて一定の金額が所得から差し引かれ、所得税や住民税の負担が軽減される制度です。
個人年金保険料控除は3種類ある「生命保険料控除」の1つです。なお、生命保険料控除は以下の3種類です(平成24年(2012年)1月から新制度になっています)。
- 一般生命保険料控除
- 介護医療保険料控除
- 個人年金保険料控除
1.個人年金保険料控除の対象となる条件
個人年金保険料控除の対象となる保険の条件は、以下のすべての条件を満たし、かつ、「個人年金保険料税制適格特約」を付けていることです。
- 年金受取人が契約者または配偶者のどちらかである
- 年金受取人は被保険者と同一である
- 保険料払込期間は10年以上である
- 年金受取開始が60歳以降で年金受取期間が10年以上である
2.個人年金保険に加入するとどのくらい税金が得か
では、個人年金保険に加入すると、どのくらい税金が得になるのでしょうか。以下の例で確認します。
- 35歳男性・会社員
- 年収600万円
- 家族:妻、子(5歳)
- 保険料:月10,000円(年12万円)
- 年金額:34万円(10年確定年金)
- 保険料払込期間:60歳まで(60歳から受取開始)
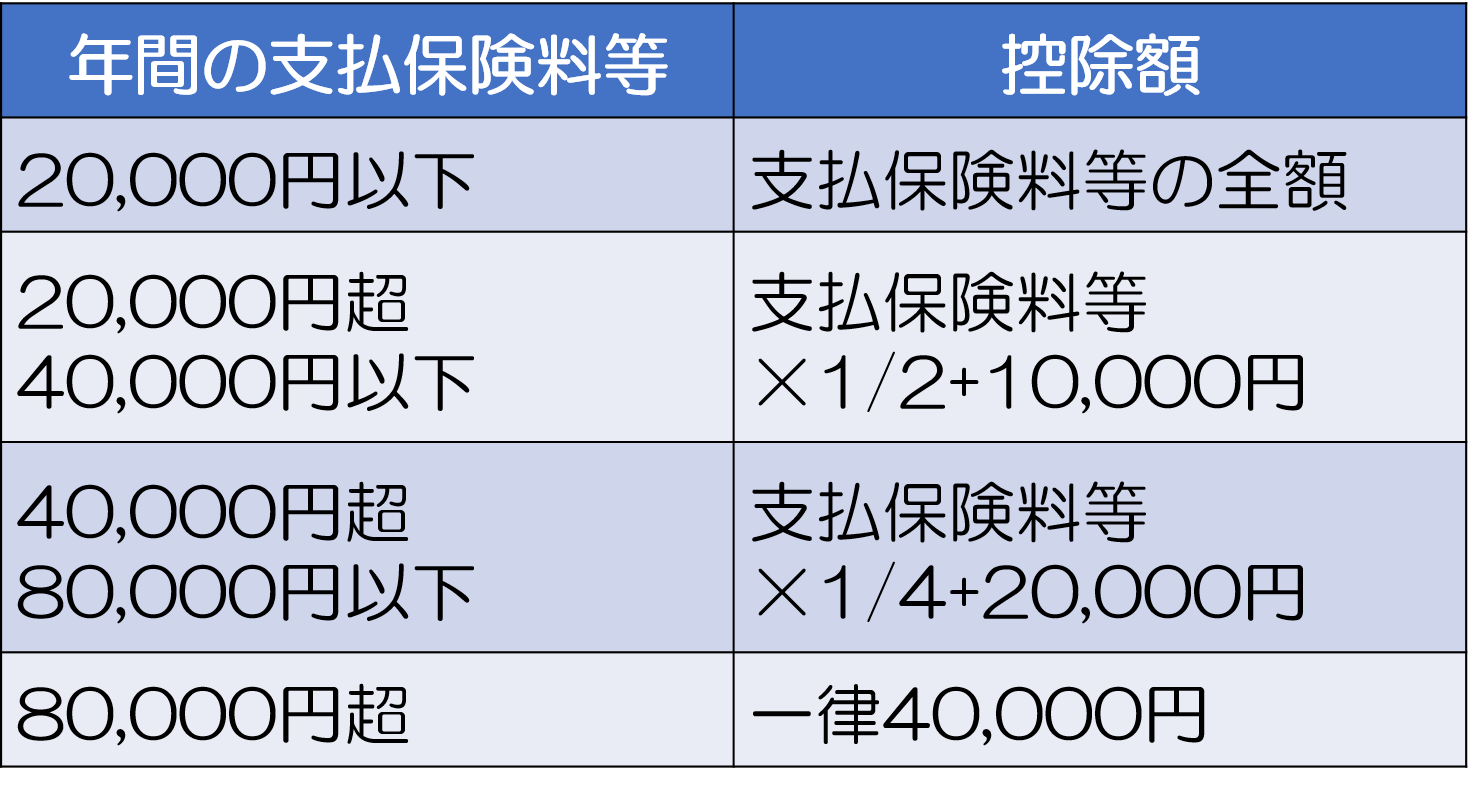
生命保険料控除額は以下の通り、保険料の額によって決まっています。
【所得税の生命保険料控除額】
【住民税の生命保険料控除額】
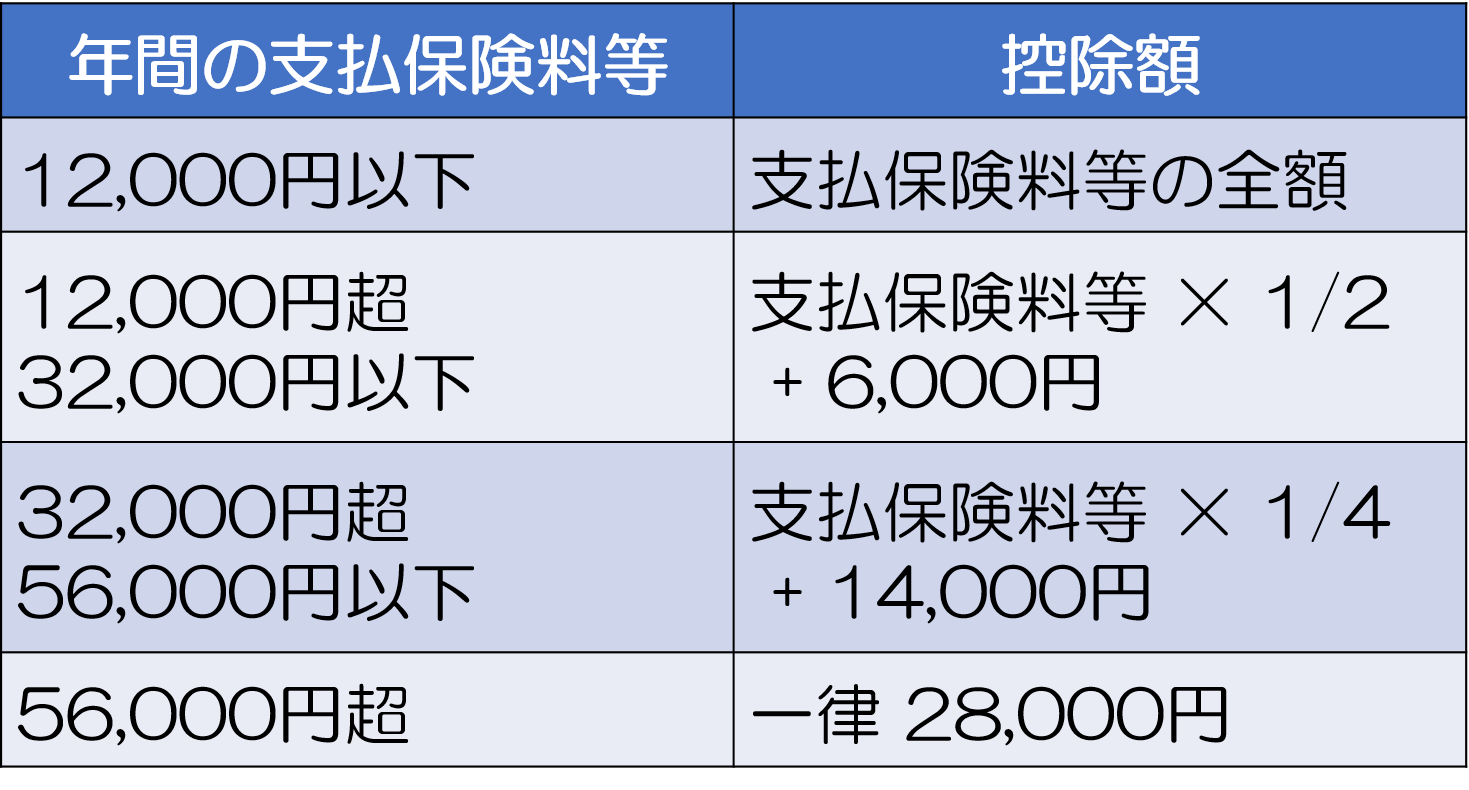
上記契約の場合、年間支払保険料の上限を超えているので、控除額は所得税について4万円・住民税について2.8万円の合計6.8万円です。
次に、所得税・住民税の額を計算します。給与などの所得の額に一定の税率をかけて計算されます。
給与所得の額は、給与の額から「給与所得控除額」を差し引いた額です。
【給与所得控除計算表(令和2年以降)】
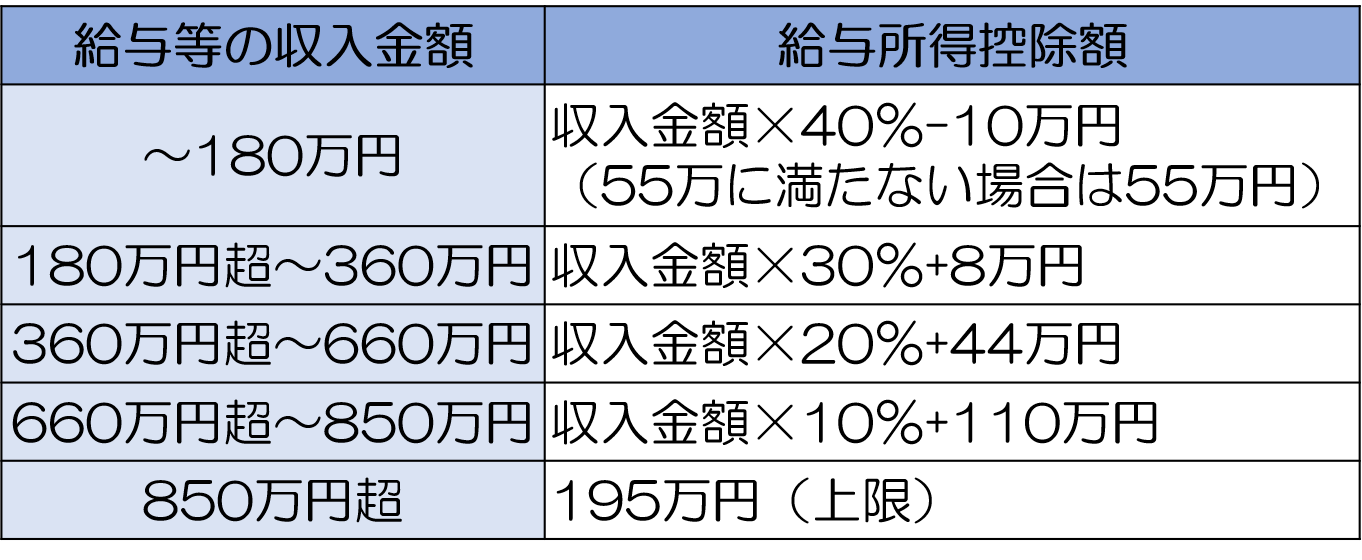
年間の給与収入が600万円であれば、給与所得の額は、
600万円-給与所得控除額(600万×20%+44万円)=436万円
となります。
そして、そこから、各種の控除額を差し引いて、課税所得の額を算出します。
426万円-48万円(基礎控除)-70万円(社会保険料控除)-38万円(配偶者控除)-38万円(扶養控除)-4万円(個人年金保険料控除)=238万円
したがって、課税所得は238万円です。
給与所得以外の所得はないとして、以下の所得税の速算表に当てはめて、所得税の額を計算します。
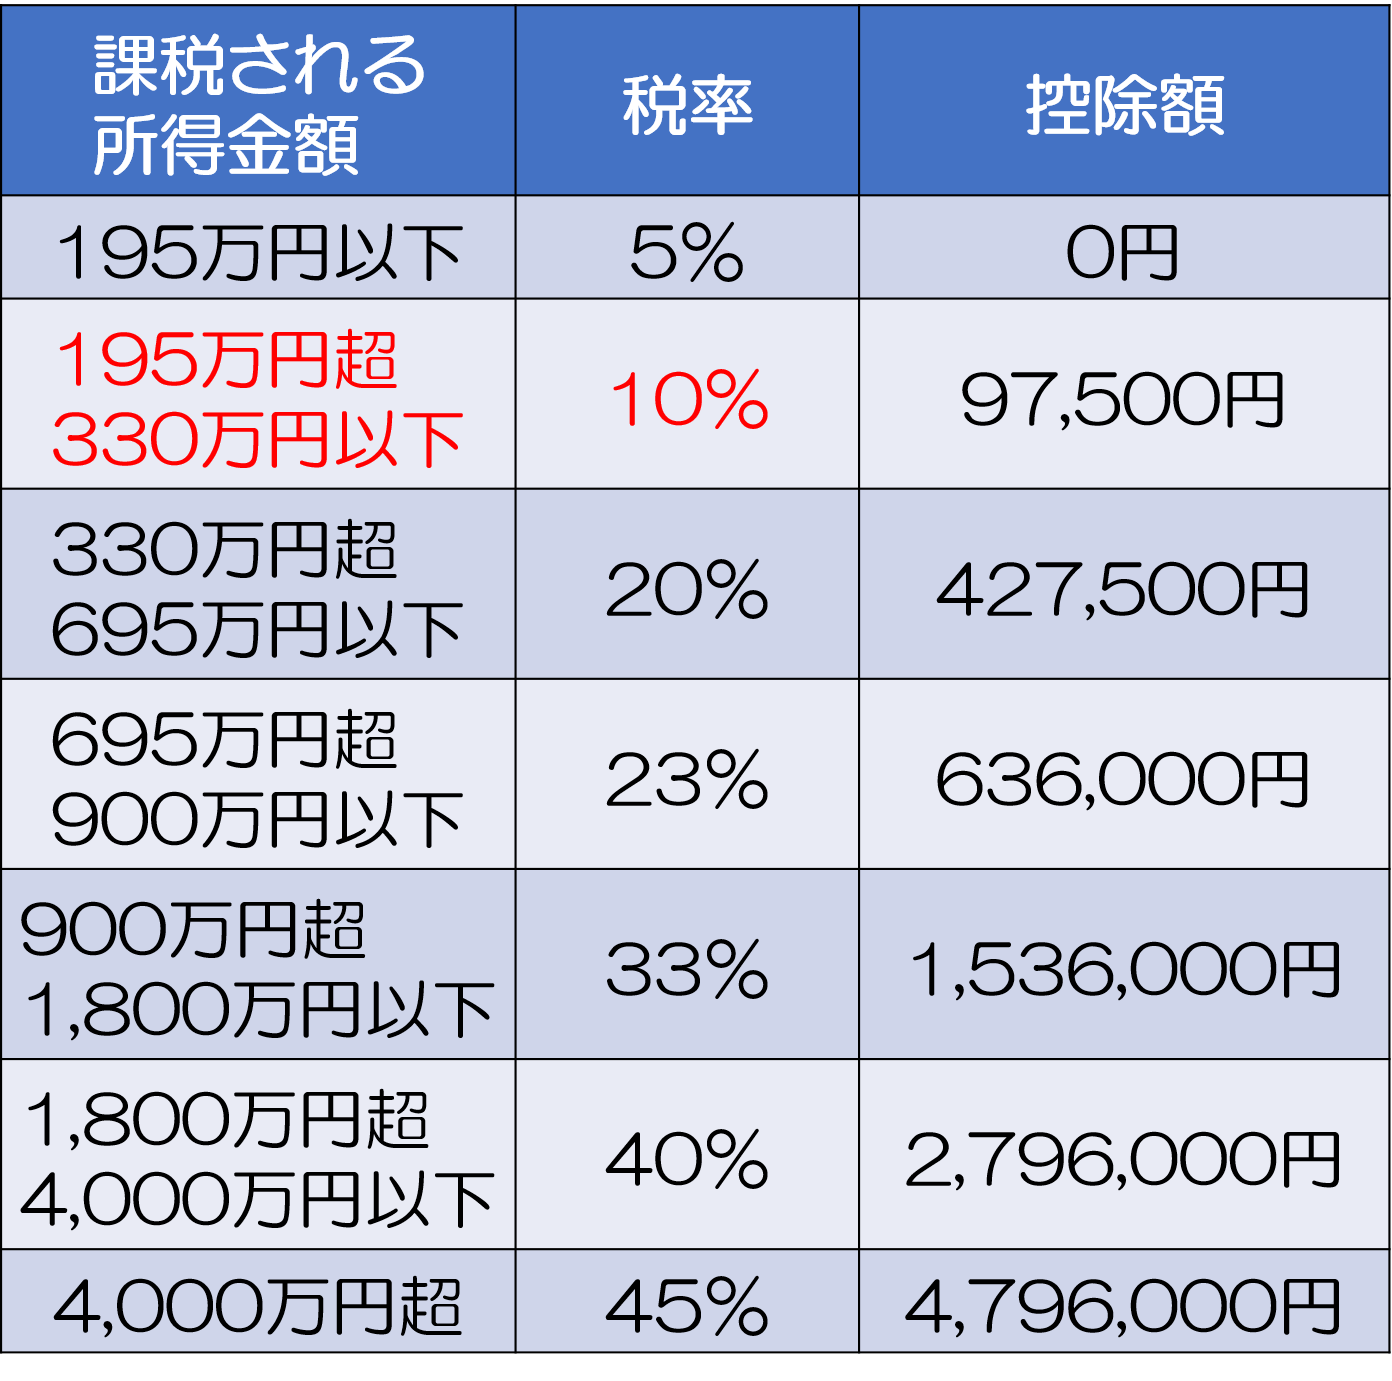
この表によれば、課税所得が238万円だと、所得税の税率は10%です。
また、住民税は一律10%です。
したがって、個人年金保険料控除で返ってくる税金の額は、
- 所得税:40,000×10%=4,000円
- 住民税:28,000円×10%=2,800円
ですので、合計6,800円です。
したがって、個人年金保険に加入すると、年6,800円の還付が受けられます。
なお、3種類ある控除のすべての合計控除額の上限は、所得税12万円住民税7万円です。また、将来年収が上がり、所得税の税率が上がると控除金額も上がります。
3. 平成23年12月までの契約は旧制度になる
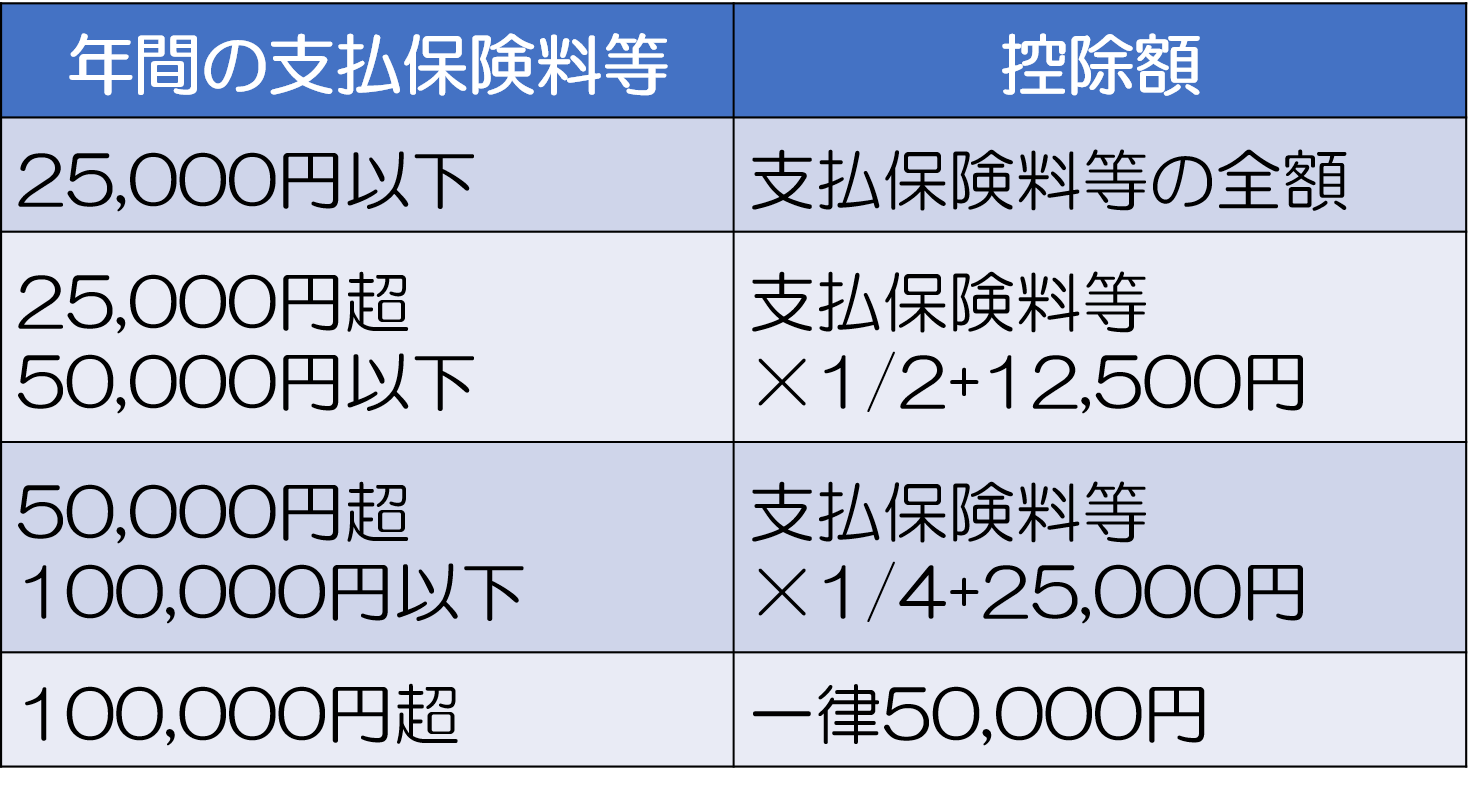
契約日が平成23年12月31日までの個人年金保険は、旧制度が適用されます。旧制度の控除額は以下のようになります。
【所得税の生命保険料控除額】
【住民税の生命保険料控除額】
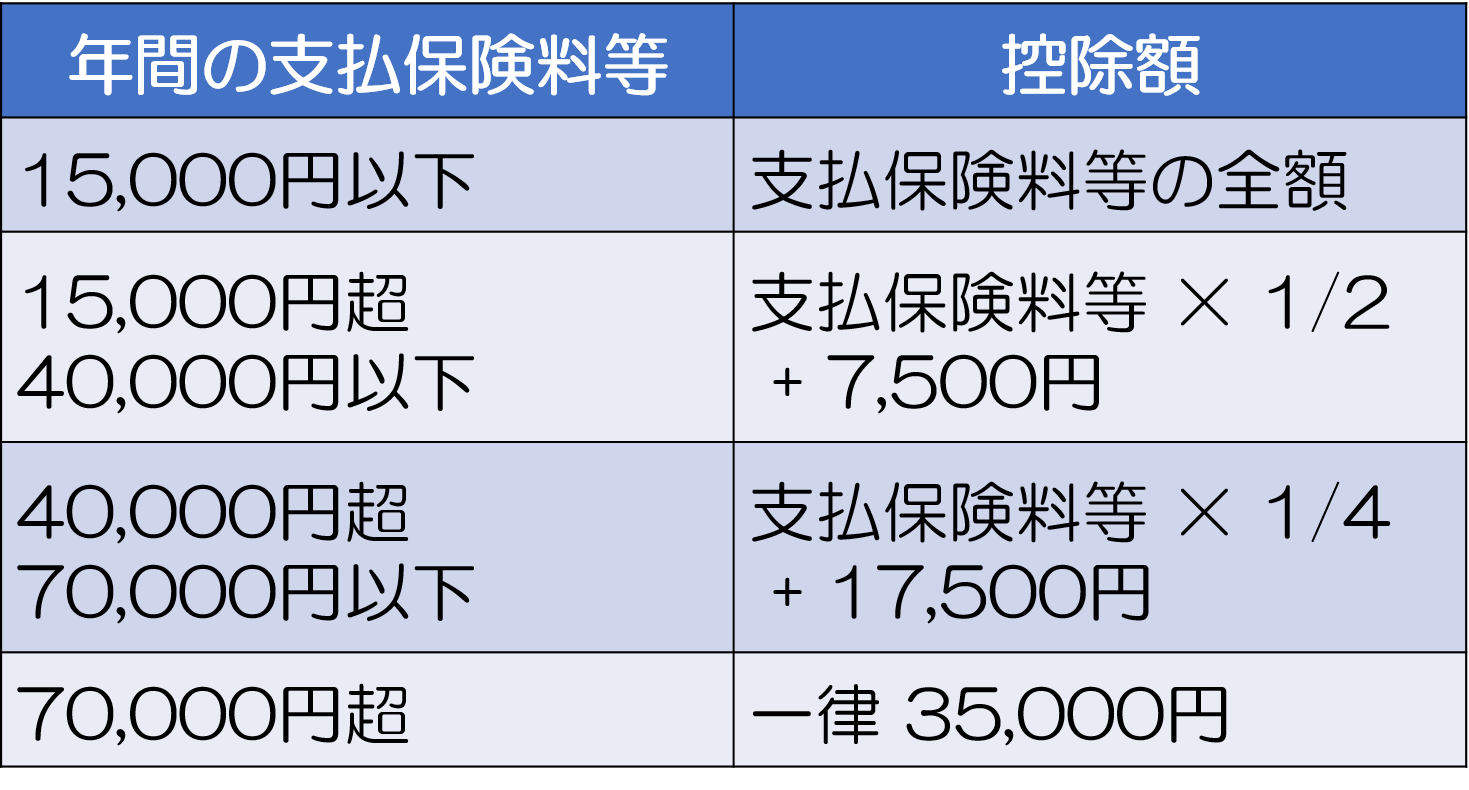
先ほどの例と同じく所得税の税率が10%だったとすると、
- 所得税:50,000円×10%=5,000円
- 住民税:35,000円円×10%=3,500円
ですので、個人年金保険に加入をしていることによって年8,500円の還付を受けることができます。
4.個人保険料控除の申告方法
個人年金保険料控除は申告をしなければ控除は受けられません。
保険会社から10月~11月頃に「生命保険料控除証明書」と記載されているハガキなどが届きます。
4-1.会社員の方は年末調整をする
多くの会社では、11月から12月にかけて「年末調整の申告をしてください」と社員に対してお知らせがあり、用紙が配られます。
この時に、「給与所得者の保険料控除等申告書」を記入し、「生命保険料控除証明書」を添付することで、年末調整で控除を受けられます。確定申告の必要はありません。
ただし、期限内に年末調整の申告をし忘れた場合は、自分で確定申告すれば控除を受けられます。
4-2.自営業の方は確定申告をする
自営業の場合、会社員のように税金は給与から天引きされていないので確定申告が必要になります。
支払った生命保険料を翌年の2月16日~3月15日までに所得税の確定申告で、「生命保険控除証明書」を確定申告書に添付し、税務署に提出します。税務署に行くときは生命保険料控除証明書(ハガキ)を忘れないようにしましょう。
還付されるのは確定申告をしてから約1か月後になります。
4-3.控除証明書をなくしたら再発行してもらう
生命保険料控除証明書は10月に届くきます。年末調整・確定申告をするまでに時間がありますので、なくさないように注意しましょう。
もしなくしてしまったり、誤って破棄してしまったりした場合は、すぐに保険会社に再発行してもらいましょう。
まとめ
生命保険文化センターが行った「生活保障に関する調査(令和元年(2019年)度)」によれば、84.4%の人が「老後に不安を感じている」とのことです。また、「経済的にゆとりのある老後生活を送るため公的年金の他に必要と考えるお金」というアンケート結果は平均14.4万円/月でした。
高齢化社会が進んでいる現代では、公的年金だけに頼らず、自分で将来の積立をしなければいけないと考えている方も増えてきて、個人年金などの積立商品に関するお問い合わせも多くいただきます。
個人年金保険の最大のメリットは、この記事でお伝えした個人年金保険料控除を受けられることです。
何もしなければ税金を取られた上、銀行預金にしても全くと言っていいほど増えません。それならば、個人年金保険に加入し、毎月少しずつでも、支払い続けられる無理のない額で加入することをおすすめします。
なお、最近人気があるのは利率の高い「米ドル建て」の商品や、株式や債券で運用するハイリスク・ハイリターンの「変額」の商品です。これらを選ぶ場合は、リスクとその対処法を理解して加入する必要があります。
税金の控除は年末調整もしくは確定申告をしなければ還付を受けられないので、忘れずに手続をしましょう。
※参考「これだけでOK!生命保険料控除で知っておきたいこと」
※参考「必見!個人年金保険を検討する人が押さえておくべき全知識まとめ」