年金の平均額はどのくらいか?
老後の生活は、年金をいくら受け取れるかによって大きく左右されます。
実際どのくらいの年金が受け取れるのか知っておきたいという方は多いのではないでしょうか。
そこで、この記事では、厚生年金・国民年金の平均的な受給額や、世帯ごとにどのくらいの年金収入が見込めるのかについてお伝えしています。
そのうえでアンケート調査や統計をもとに、将来の老後の生活において、年金だけで足りるかや、足りない場合にどうすればよいかも解説しています。
1.厚生年金・国民年金の平均的な受給額
厚生労働省が公開した「令和元年(2019年)度 厚生年金保険・国民年金事業の概況」によれば、厚生年金・国民年金の平均的な支給額は以下の通りです。
- 国民年金(自営業者/専業主婦):56,049円/月
- 厚生年金(男性)(給与所得者):164,770円/月
- 厚生年金(女性)(給与所得者):103,159円/月
対象者は60歳以上で、厚生年金は加入期間・報酬額によってかわるため、上述の通り男女差が生じています。
この結果をふまえると、世帯ごとに受け取れる平均的な年金の総額は以下のようになります。
- 夫が会社員、妻が専業主婦:164,770円/月+56,049円/月=平均220,819円/月
- 夫・妻ともに会社員:164,770円/月+103,159円/月=平均267,929円
- 夫が自営業、妻が専業主婦:56,049円/月×2=112,098円/月
- 男性(元会社員)の一人暮らし:164,770円/月
1-1.厚生年金は人によって受け取れる額に大きな差がある。
【厚生年金保険の月額別受給者数】
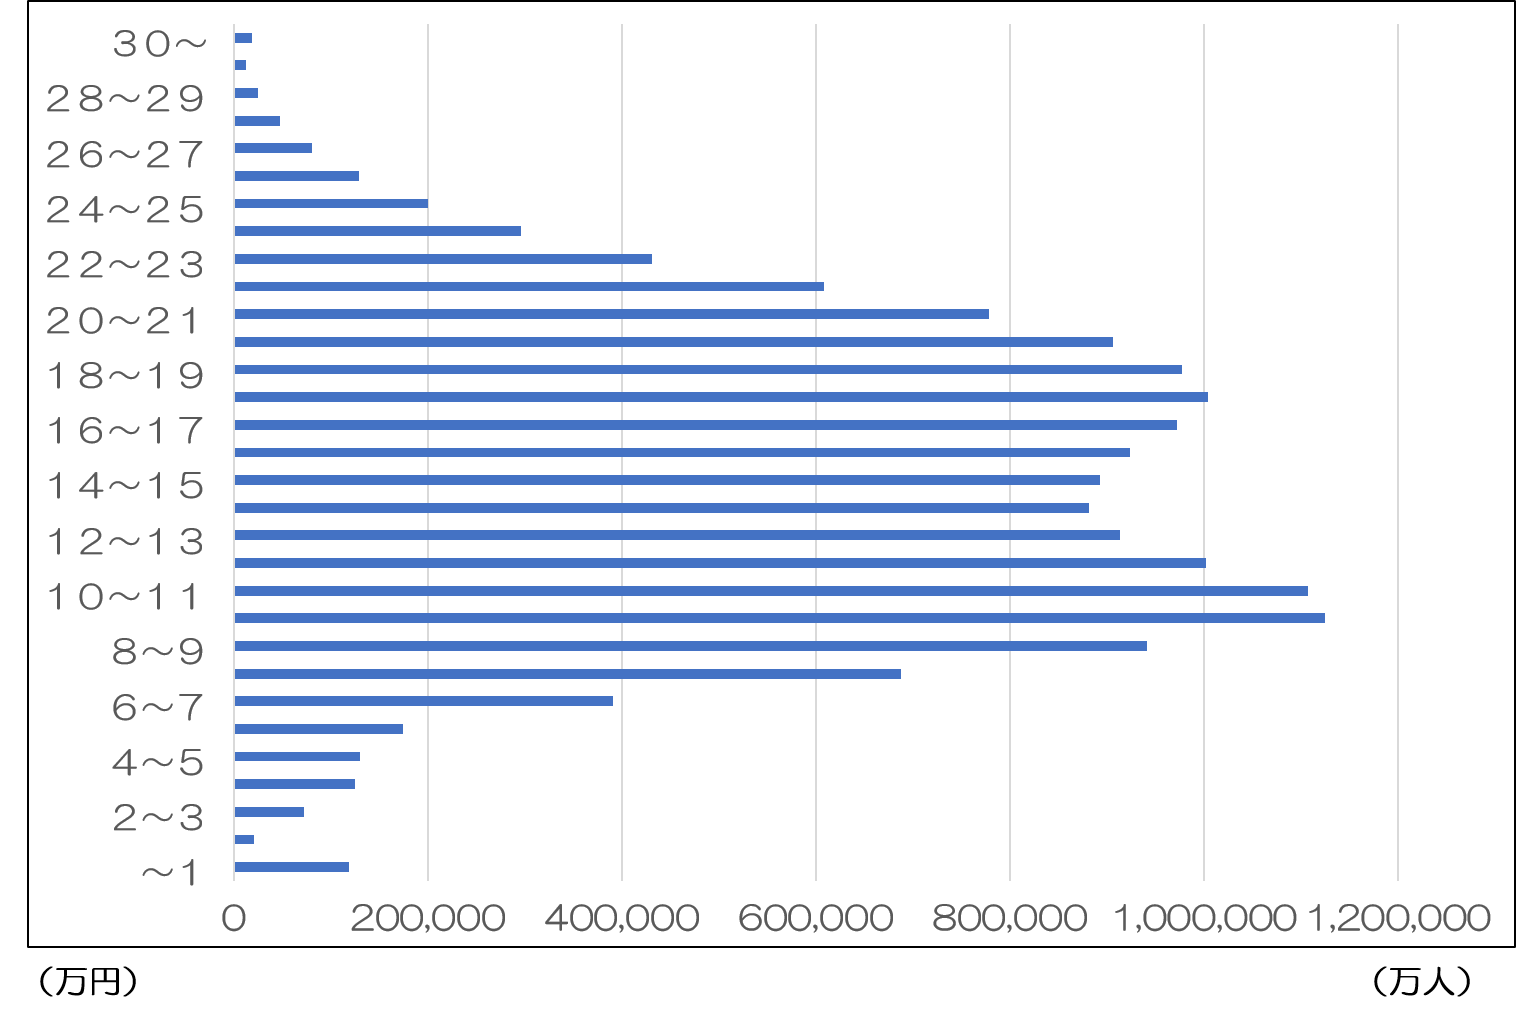
※参照元:「令和元年(2019年)度 厚生年金保険・国民年金事業の概況」(P29)
この表は、厚生年金の受給額別に受給者数をまとめた表です。
ご覧のように、月額1万円未満未満から30万円以上まで、幅広く受給者数が分布していることが分かります。
繰り返すように、厚生年金の受給額は加入期間・報酬額に影響するため、上述のように人によって受け取れる額に大きな差が生じるのです。
ご自身の場合でどのくらいの額になるかは、毎年誕生月に送られてくる「ねんきん定期便」などでご確認ください。
1-2.【参考】厚生年金・国民年金の平均的な受給額
厚生労働省によるプレスリリース(「令和3年(2021年)度の年金額改定についてお知らせします」P1)では、標準的モデル世帯の年金額を以下の通り公開しています。
- 国民年金:月額65,075円
- 厚生年金:月額220,496 円
このうち厚生年金の年金額は、「夫が平均的収入(平均標準報酬(賞与含む月額換算)43.9万円)で 40 年間就業し、妻がその期間すべて専業主婦であった世帯が年金を受け取り始める場合」の給付水準です。
2.老後の生活は年金だけでは足りない
年金の平均額はご紹介した通りですが、その金額で老後の生活に足りるかは気になるところですね。
ここでは統計とアンケート調査をもとに、老後に必要なお金がどのくらいかをみて、平均的な年金額で足りるか考察していきます。
2-1.「老後に必要な結果」を統計結果でみる
総務省による「家計調査」をもとに、実際に「夫婦2人」「1人暮らし」の場合で老後の生活費が実際にどのくらいかかっているかみていきましょう。
2-1-1.夫婦2人暮らしの場合
家計調査には「高齢者夫婦2人の世帯」という統計データはありません。
しかし、そのかわりに「無職世帯」という統計項目があります。これは働き手が1人もいない世帯のことですので、年金で生活している夫婦2人だけの世帯を多く含むと想定されます。
それをふまえ、総務省の「家計調査(二人以上の世帯)(2021年1月分)」(P6~9)によると、無職世帯(年金生活者の高齢者夫婦のみの世帯を多く含む)の1ヵ月の平均的な支出額は以下の通りでした。
■支出総額:221,345円
<内訳>
- 食費:65,254円
- 住居:12,545円
- 水道光熱:25,955円
- 家具、家事用品:9,205円
- 被服及び履物:4,697円
- 保健医療:13,900円
- 交通・通信:28,265円
- 教育:108円
- 教養娯楽:16,926円
- その他(※):44,490円
※その他には、交際費や理容費、お小遣いなどが含まれます。
2-1-2.1人暮らしの場合
総務省の「家計調査」には高齢者1人の世帯という統計項目はありません。
かわりに「無職の単身世帯」という項目があり、働き手ではない単身世帯とは、ほぼ年金生活に入っている高齢者1人の世帯と考えられるため、こちらの項目を参照しています。
これをふまえ総務省の「家計調査(単身世帯)」(実数,構成比,増減率,寄与度)によると、無職の単身世帯(1人暮らしの年金生活の高齢者を多く含む)の平均的な支出額(月額)は以下の通りだったとのことです。
■支出総額:133,184円
<内訳>
- 食費:36,069円
- 住居:12,666円
- 水道光熱:12,919円
- 家具、家事用品:5,287円
- 被服及び履物:3,212円
- 保健医療:8,169円
- 交通・通信:12,752円
- 教育:0円
- 教養娯楽:13,337円
- その他(※):28,773円
- ※その他には、交際費や理容費、お小遣いなどが含まれます。
計算してみると、夫婦2人(無職世帯)の約6割の金額となっています。
2-2.「老後に必要なお金」のアンケート結果
次に、一般の方はどう考えているかを示すアンケート結果も紹介します。
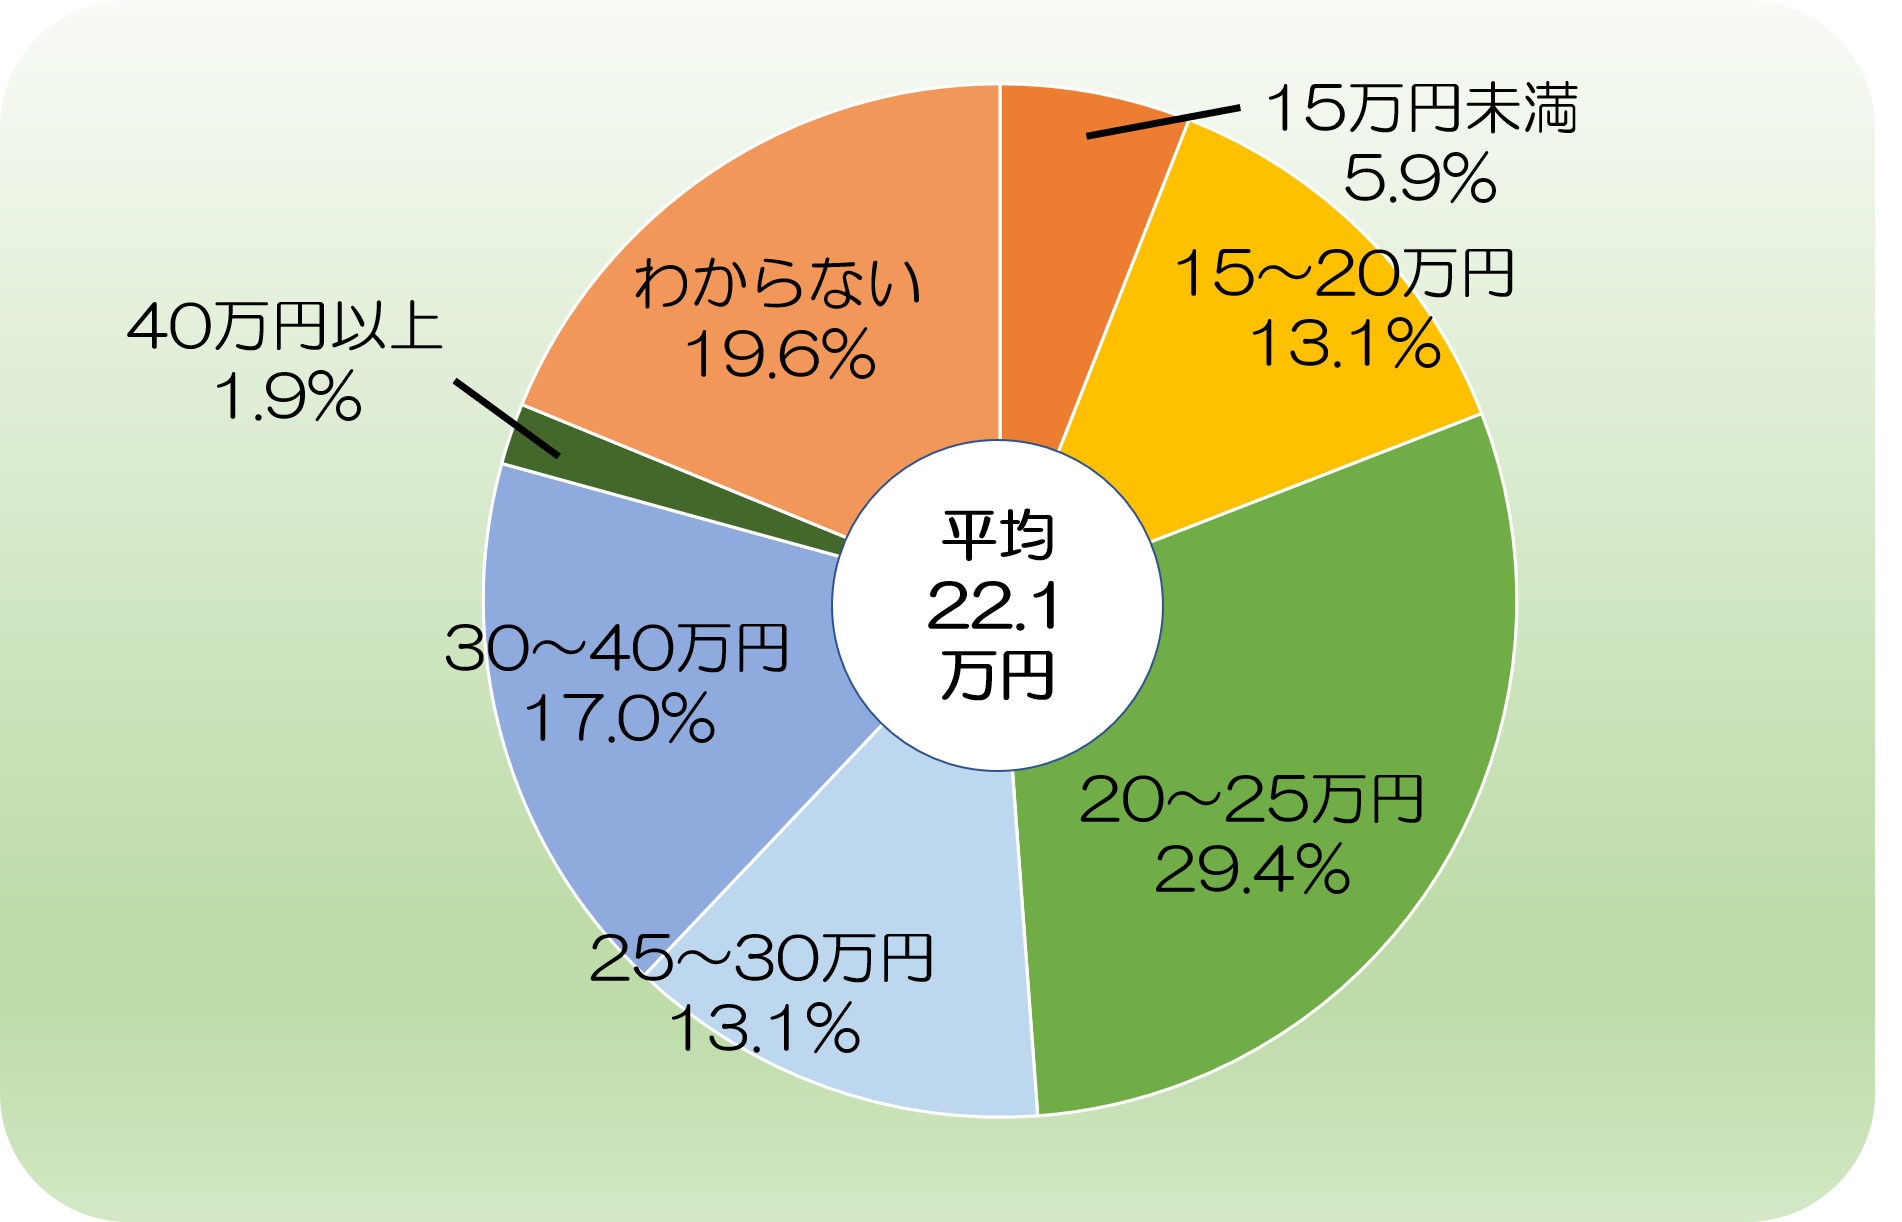
生命保険文化センターが行ったアンケート調査(「令和元年(2019年)度 生活保障に関する調査」)(P88)によると、夫婦2人で暮らすのに必要となる最低限の老後の生活費は、1ヵ月あたり平均22.1万円だったとのことです。
これは上で紹介した総務省の「家計調査(二人以上の世帯)(2021年1月分)」(P6)における「無職世帯(老夫婦を多く含む)の1ヵ月の平均的な支出額」(平均221,345円)とほぼ同額となっていることから、このアンケート結果に説得力があると考えてよいでしょう。
これをふまえ「令和元年(2019年)度 厚生年金保険・国民年金事業の概況」(P27・P29)をもとに算出した上記年金の平均額と照らし合わせてみると、「夫が会社員、妻が専業主婦」の場合(平均220,819円/月)でほぼ足りる計算です。
しかしながら「夫が自営業、妻が専業主婦」の場合(平均112,098円/月)では、月額約11万円足りない計算となります。
以下、このアンケート調査の詳細な結果です。
【夫婦2人で最低限必要と考える老後の生活費(1ヵ月あたり)】
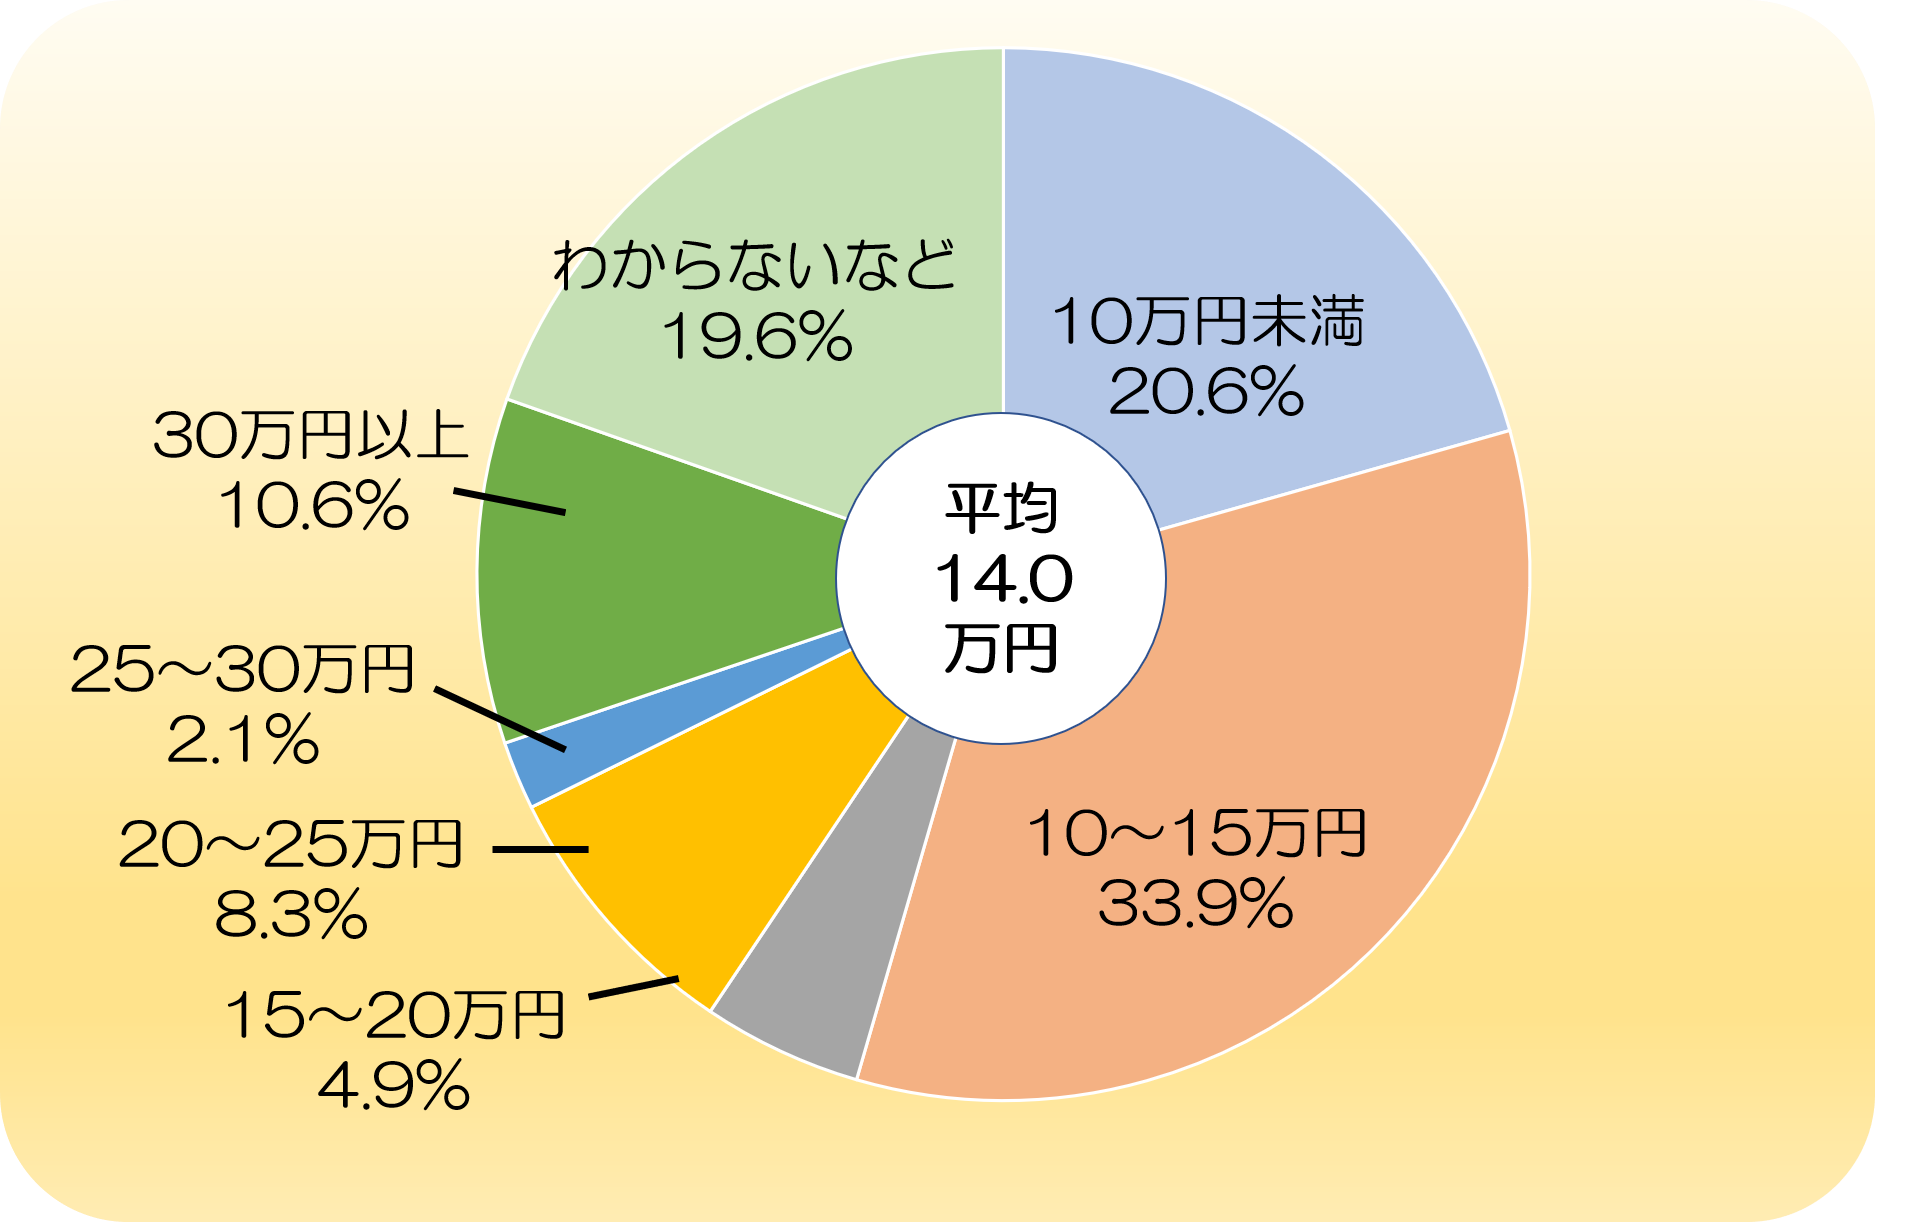
また同じ「令和元年(2019年)度 生活保障に関する調査」(P90)によると、夫婦2人が老後にゆとりある生活をする際に必要なお金は、「最低限必要と考える生活費」に加え追加で14.0万円/月必要とのことです。
結果、「最低限必要と考える生活費」とあわせて合計36.1万円が必要という結果になります。
この場合は、「令和元年(2019年)度 厚生年金保険・国民年金事業の概況」(P27・P29)をもとに算出した上記年金の平均額と照らし合わせてみると、「夫が会社員、妻が専業主婦」の場合(平均220,819円/月)でも月額約12万円足りない計算です。
「夫・妻ともに会社員」の場合(平均267,929円/月)でも月額約8万円足りません。
以下、アンケート結果の詳細を記載します。
【夫婦2人でゆとりある暮らしをするのに追加で必要と考える生活費の追加額(1ヵ月あたり)】
3.老後の生活資金を貯蓄する方法
年金や会社の福利厚生で受け取れる退職金などで老後の生活費が足りない場合は、別の方法でお金を貯める必要があります。
主な例として以下があげられます。
- iDeCo(個人型確定拠出年金)
- 円建て個人年金保険
- 外貨建て個人年金保険
- 変額個人年金保険
iDeCoについては「会社員にもおすすめ!今最も節税できる個人型確定拠出年金iDeCoの全知識」で、ほかの3つの個人年金保険に関しては「利率のいい保険の種類と選び方のまとめ」で解説しているため、ここでは簡単な概要の紹介をします。
3-1.iDeCo(個人型確定拠出年金)とは
公的年金に上乗せして年金を給付する「私的年金制度」の1つです。
加入が必須となる公的年金と異なり、私的年金制度は加入するか否かは個人の任意となっています。
iDeCOは、加入者が掛金を支払うとともに、その運用先を自分で選択します。
投資信託のように投資性が強い運用先をえらぶことも、安全性の高い定期預金や保険をえらぶことも可能です。
また掛金が全額所得控除の対象となり、節税になることも大きな特徴といえます。
3-2.円建て個人年金保険とは
個人年金保険もまたiDeCo同様に「私的年金制度」の1つです。
そのなかで円建て個人年金保険とは、保険料支払いや年金受取などを日本円で行うタイプの個人年金保険です。
円建て個人年金保険は「個人年金保険料控除」となり、所得税・住民税の節税をすることができます。
これから紹介するほかの2つの個人年金保険と比較すると、安全性が高いのが特徴です。
3-3.外貨建て個人年金保険とは
低金利政策が続き利回りが低下している日本円と比べ、ずっと利率のよい外貨を使い、資金の運用や年金の支払いを行うタイプの個人年金です。
給付される年金の額は、保険料を支払う際や年金受取時の為替レート等によって変動します。
為替レートの影響に関するリスクや、そのリスクに対応する方法に関しての詳細は、「為替リスクとは?運用方法で異なるリスクの中身と対処法」で解説しておりますので、よろしければあわせてご覧ください。
3-4.変額個人年金保険とは
保険会社が国内外の株式や債券などで資産運用した成績により、将来給付される年金額が変わるタイプの個人年金保険です。
円建て個人年金保険や外貨建て個人年金保険と比較して、最も投資性が高くなっています。
運用先のことを「特別勘定」と呼びます。
国内外の株式や債券の投資信託の中から選びます。1つだけ選ぶことも、複数を組み合わせることもできます。
また、契約の途中で変更することもできます。
変額個人年金保険は、特別勘定の結果次第でお金が大きく増える可能性がありますが、運用が悪いと元本割れするリスクもないわけではなく、ハイリスク・ハイリターンな保険商品といえます。
そのリスクを最大限避けるためにも、運用先となる特別勘定は、過去の長期間にわたるトータルの運用実績が良好であり、運用の方向性が合理的で分かりやすいものを選ぶことをおすすめします。
また運用期間が短いと、一時的な暴落によって損をしてしまうこともあるため、長期的な運用を前提とすることが必要です。短期的な暴落で一喜一憂すべきではありません。
変額個人年金保険については詳しくは「変額保険とは?活用のメリット、リスクと対処法・選び方のポイント」をご覧ください。
まとめ
紹介した年金の平均額をみてもわかる通り、自営業者か給与取得者かなどによって、受け取れる年金額が大きく異なります。
またアンケートや統計から老後に必要なお金について考えてみると、年金だけでは足りない可能性も高いです。
その場合、貯蓄や退職金などで補うことになりますが、それでも足りないときには、iDeCoや個人年金保険などによって確保する方法があります。