個人年金保険に入るなという意見は正しいか
インターネットの記事などのなかには、時折、「個人年金保険には入るな」という意見が見受けられます。
その理由として挙げられるのは「個人年金保険の利率がよくない」「ほかに、もっと貯蓄性の高い選択肢がある」などです。
しかし、それは本当でしょうか。結論としては、個人年金保険は有効な金融商品の一つではありますが、人によって向き不向きがあるということです。
この記事は、「個人年金には入るな」という意見が正しいか検証した上で、どんな人に個人年金保険が向いているか、向いていないか、お伝えします。契約するか迷っている方は、ぜひ参考にして下さい。
1.個人年金保険の利率の良し悪し
個人年金保険に入るなという意見の根拠の一つとして、まず、「利率が悪くて自分で運用した方がまし」という意見があります。
しかし、結論から述べると、個人年金の利率は決して悪くはありません。
また、あとでお伝えする節税効果も含めて考えると、実質的な金利はさらに高くなります。
確かに、「外貨建て個人年金保険」には後でお伝えするように為替リスクがあるなどもありますが、長期的にみたリスク分散の方法もあるので、あわせておぼえておいていただきたいところです。
ここでは以下にあげる3つの個人年金のタイプごとに、具体的な契約例を用いてどのくらいの利率があるのか紹介します。
- 円建て個人年金保険
- 外貨建て個人年金保険
- 変額個人年金保険
1-1.円建て個人年金保険の利率
名前の通り円によって運用が行われるタイプの個人年金です。
どのくらいの利率があるのか、参考としてA生命の円建て個人年金の契約例(2021年3月時点)をご覧ください。
契約の条件を以下の通りとします。
- 契約者:30歳男性
- 払込期間:65歳まで
- 年金受取開始:65歳から
- 年金種類:確定年金(10年)
- 保険料:(月払い)15,000円
「確定年金(10年)」とは、10年の間、必ず年金を受け取り続けることできるという意味です。
この場合の保険料累計額・個人年金受取累計額・返戻率は以下の通りです。
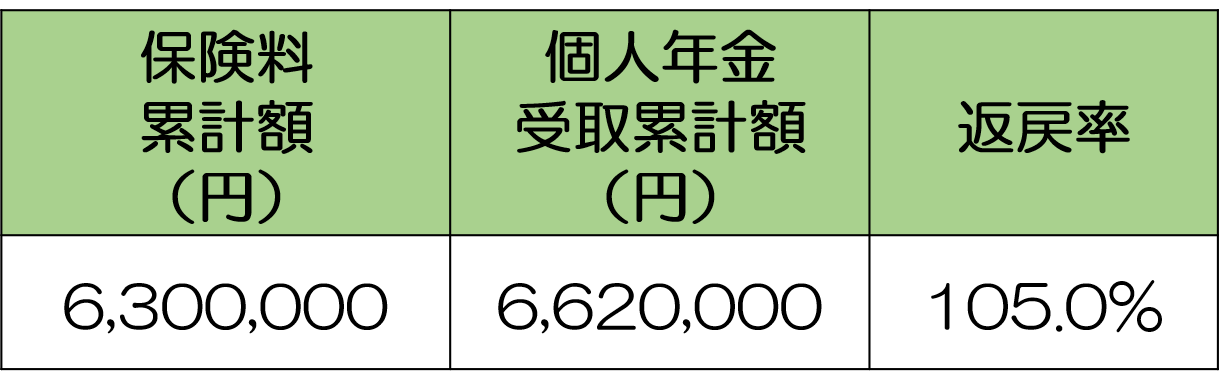
この契約例では、保険料の総額(6,300,000円)より約32万円多い662万円もの年金を受け取れています。
返戻率も105.0%と決して悪くはなく、利率が0.01~0.02%ほどしかない定期預金と比べても断然利率がよいことがわかるでしょう。
さらに、これから紹介する外貨建て・変額の個人年金はさらに利率がよくなっています。
1-2.外貨建て個人年金保険の利率
外貨建て個人年金とは、名前の通り資金の運用に円ではなく外貨を利用するタイプの個人年金です。
国内の低金利政策が続き利率が下がってしまっている円と比べると、外貨の利率は断然高くなっています。
B生命の米ドル建て個人年金保険の契約例(2021年3月時点)をご覧ください。
契約の条件は以下の通りです。為替のレートは、1米ドル107.49円でずっと推移するものと想定します。
- 契約者:30歳男性
- 保険料払込期間:65歳満了
- 年金支払開始:65歳から
- 年金種類:確定年金(10年)
- 保険料:(月払い)15,000円(※)
※保険料の支払いは円で行いますが、それが米ドルに換金されて積み立てられます。
年金の種類は10年の確定年金で、65歳からの10年の間、必ず年金を受け取り続けることができます。
この商品で受け取れる年金額は、以下の通り積立利率により異なります。
積立利率とは、一言でいうと資金運用の実績によって変動する金利のことです。
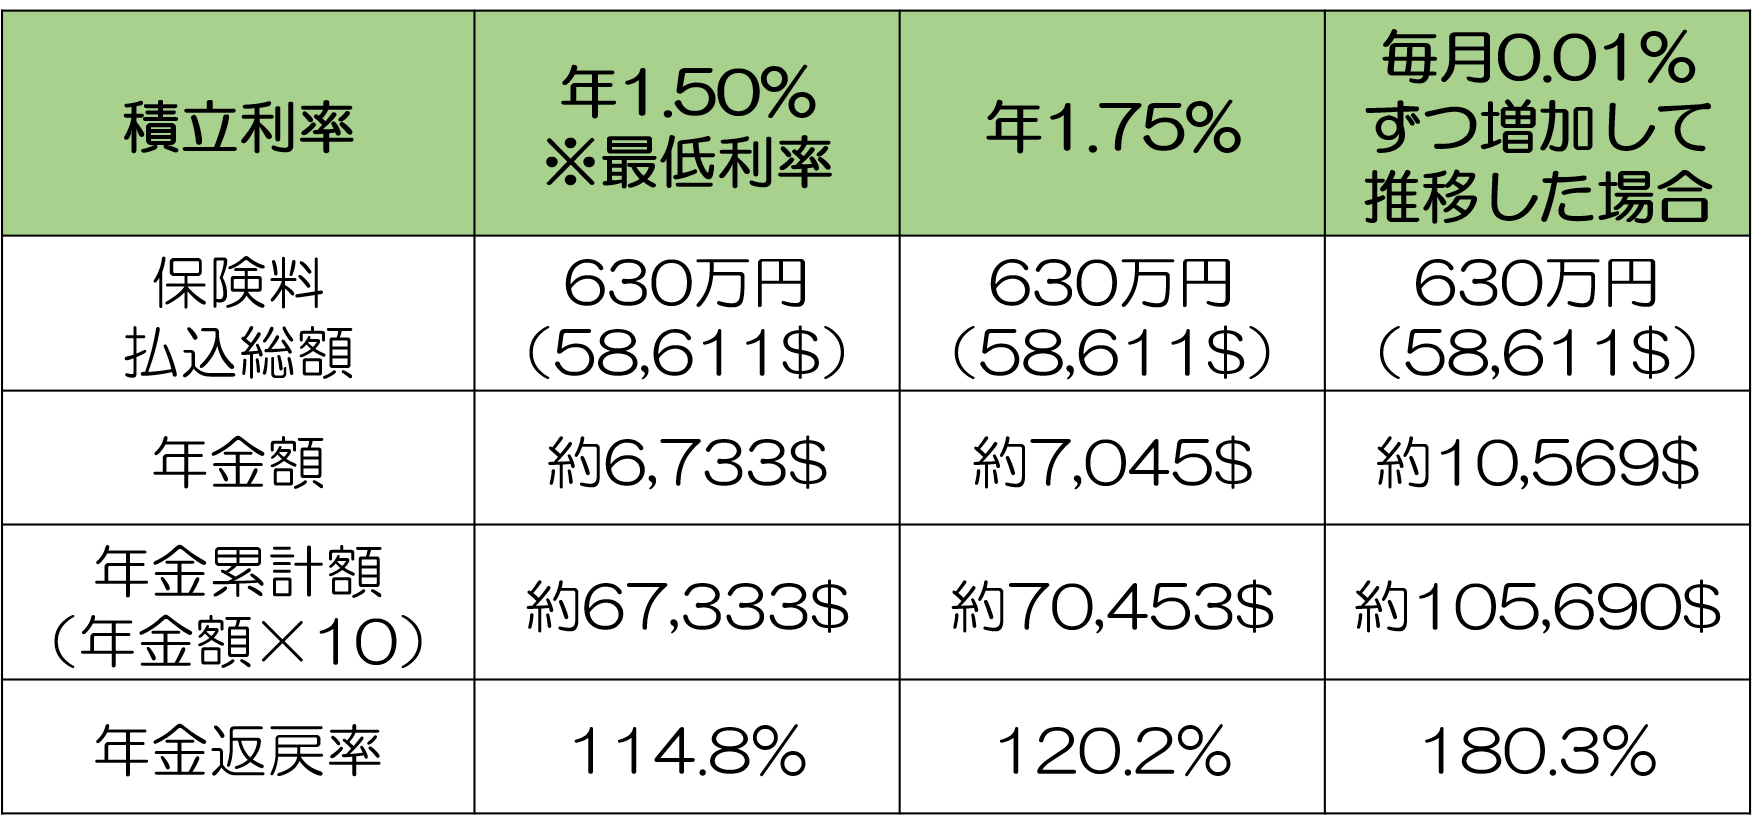
最低利率と言われる最低限保障される積立利率でも返戻率が114.8%、この表でまとめた積立利率の中で最も高い場合では返戻率が180%超となっています。
1-2-1.外貨建ての為替リスクとは?
ただし、外貨建ての保険商品には為替の状況によっては損をするリスクがないわけではありません。
一例として、ドルと日本円の以下為替イメージをご覧ください。
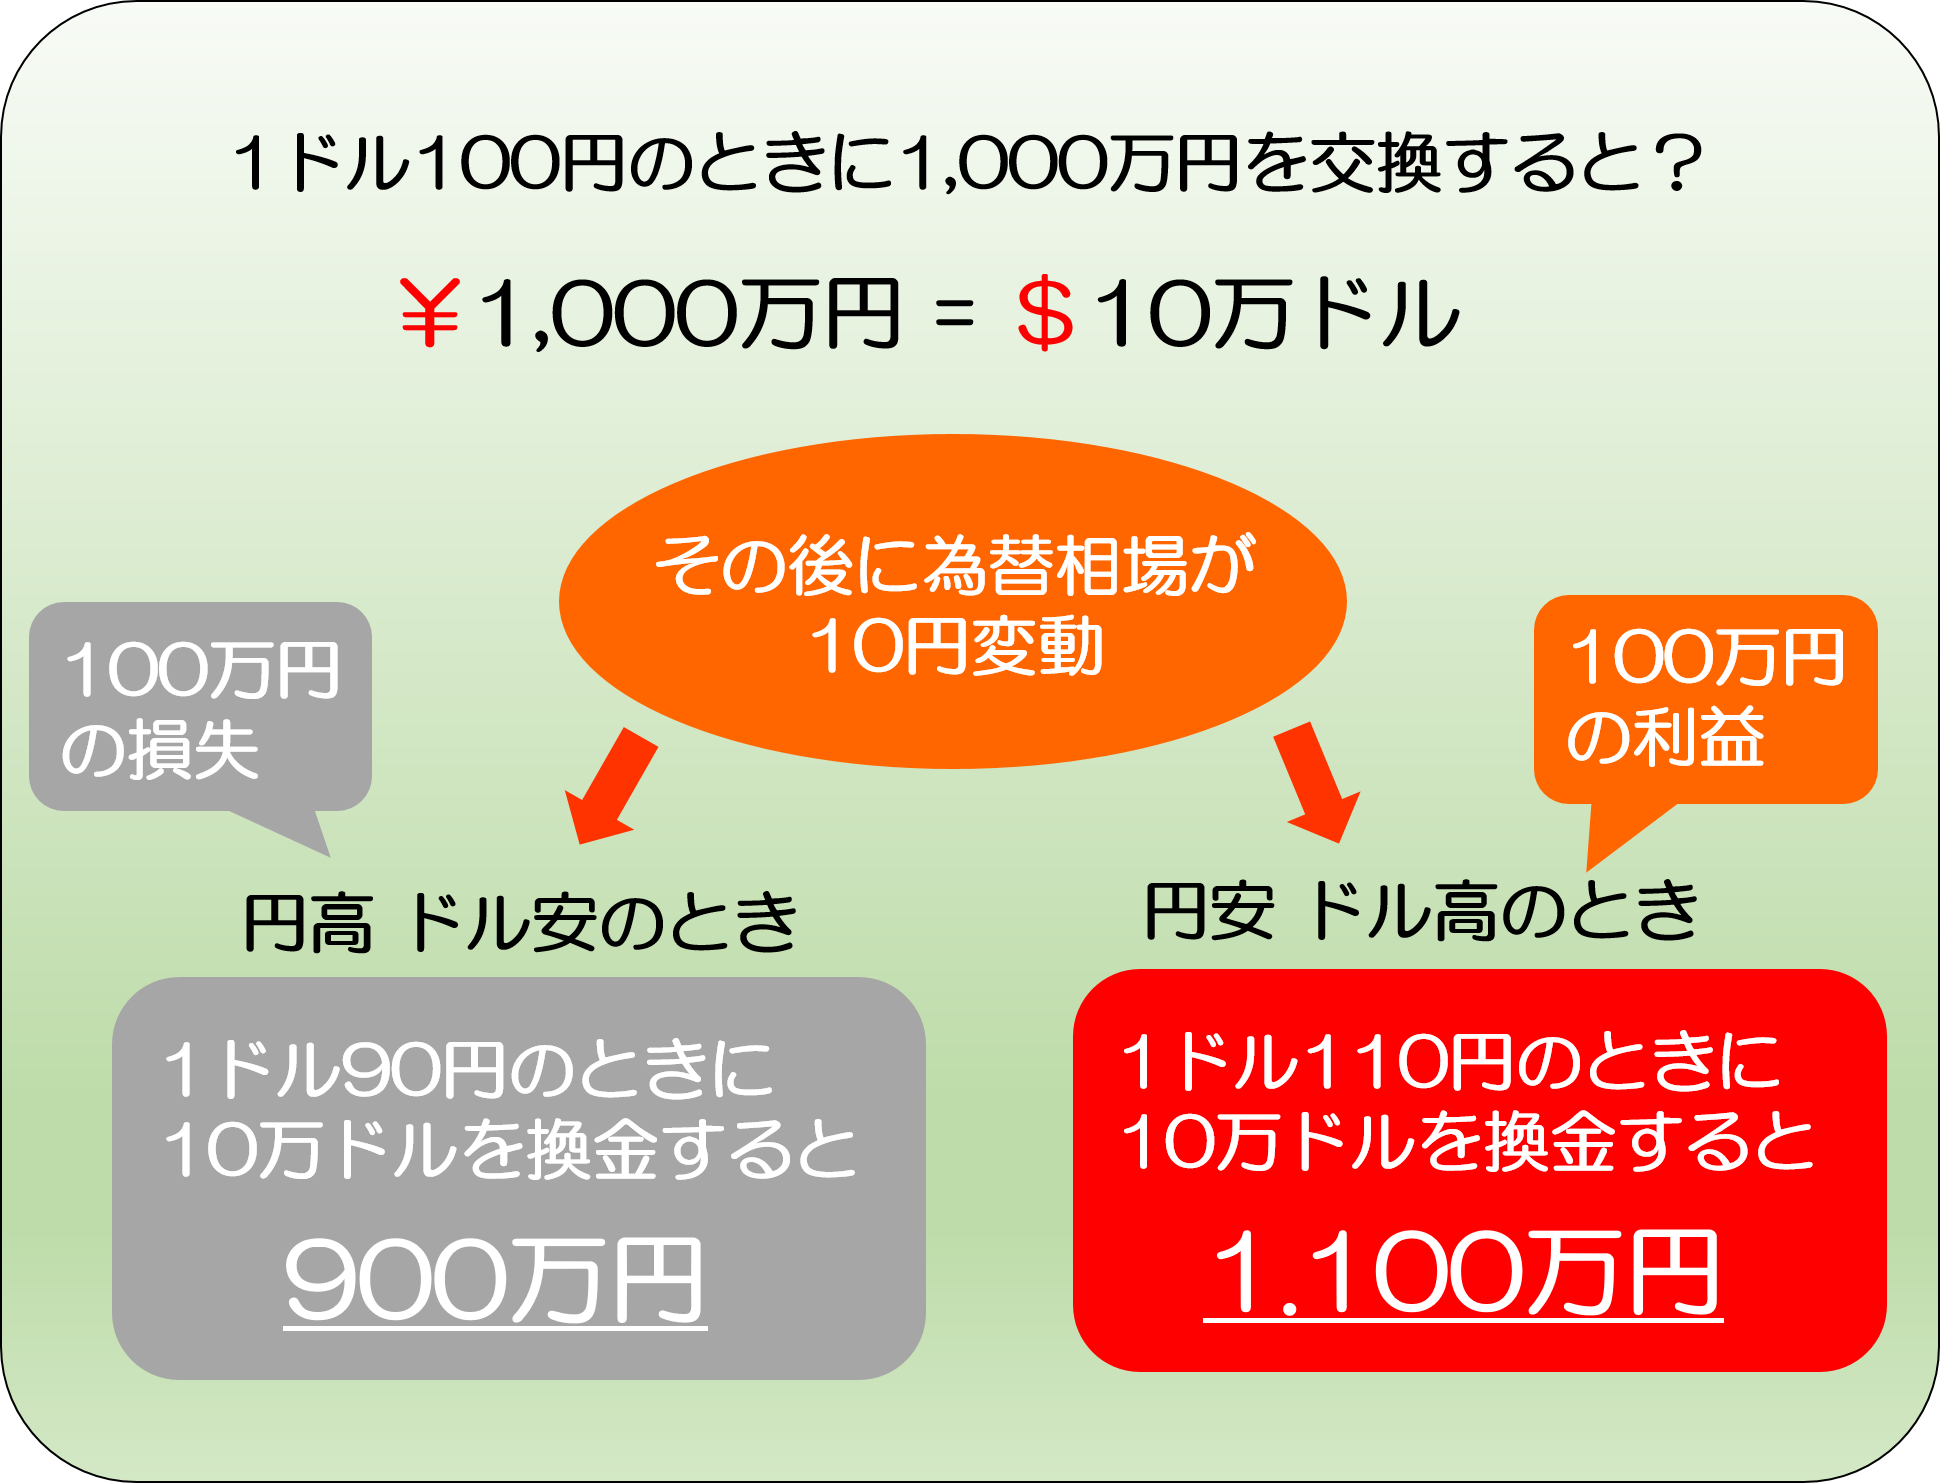
ご覧のように、為替の状況によって受け取れる額に差が生じています。
加入後に円高ドル安がすすめば、受け取れる年金額が少なくなる可能性もあります。
ただし個人年金保険の場合、リスクはかなり緩和されます。
たとえば、上で紹介したB生命の商品の場合、保険料はその時々の為替レートで米ドルに換金して支払うので、円高ドル安の月も、円安ドル高の月も、そのつど、保険料の額(15,000円)に応じた米ドルを積み立てていくことになります。
長い期間にわたって払込を続けること自体が、リスクの分散になるのです。
また、為替レート自体は日々変動するので、為替が回復するまで(この例では1ドル100円より円安が進むまで)、円に交換するのを待つことによりリスクを軽減することも可能です。
さらに、ドル建ての個人年金自体の利率がよいので、その点からも、円高ドル安の損失がある程度カバーされます。
1-3.変額個人年金保険の利率
変額個人年金保険とは、国内外の株式・債券などによる保険会社の資金運用の実績によって、受け取れる年金額が変動するタイプです。
運用の対象は、加入者自身で選びます。
C生命の変額個人年金(2021年3月時点)をご覧ください。
契約の条件を以下の通りとします。
- 契約者:30歳男性
- 保険料払込期間:60歳満了
- 年金支払開始:60歳から
- 年金種類:確定年金(10年)
- 保険料:(月払い)23,865円
こちらの保険商品において、受け取れる年金額の累計は、以下の通り運用の状況(特別勘定運用実績)によって変わります。
【運用状況ごとの年金累計額】
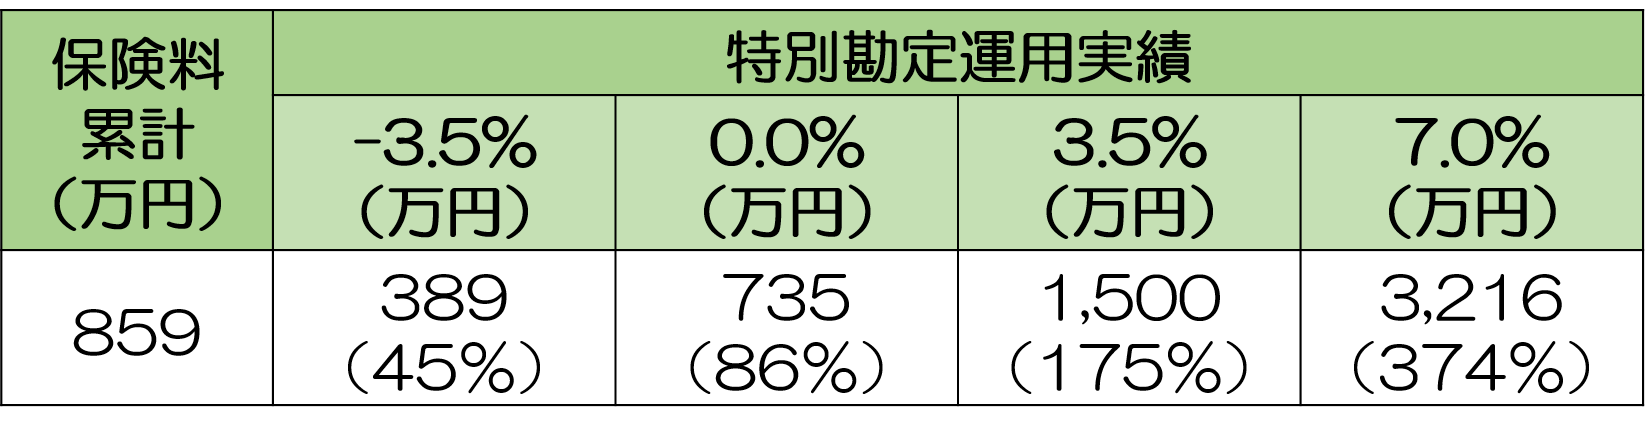
※1万円未満の端数は切り捨て分かりやすく表示しています。
表にまとめてあるように、運用実績によって年金額に大幅な差が生じています。
まとめた中でみると、運用実績が0%以下の場合は元本を割ってしまっていますが、3.5%なら返戻率が175%に、7.0%なら374%にもなっています。
1-3-1.変額個人年金保険のリスクについて
変額個人年金保険は、保険会社による資金の運用実績によって受け取れる額が大きく変わる投資性の高い商品です。
ただし、きちんと実績を積み上げている商品をえらぶことでそのリスクを大幅に軽減することができます。
また長期運用を前提とした商品なので、経済状況によっては利率が悪くなることもあれば、さらに良くなることもあるので、短期的にみて一喜一憂せず、長い目でみる必要があります。
変額保険のリスクやその軽減方法についての詳細は「変額保険とは?メリット・リスクと活用のポイント」でまとめております。
1-4.節税の効果も視野にいれるべき
個人年金保険は、保険料が所得控除の対象でもあり、所得税・住民税の節税になります。
なので、この分も含めると利率はさらに高くなります。
- 円建て個人年金保険:「個人年金保険料控除」の対象
- 外貨建て個人年金保険:「個人年金保険料控除」の対象
- 変額個人年金保険:「一般生命保険料控除」の対象
個人年金保険料控除・一般生命保険料控除ともに、所得税の控除を最大40,000円まで、住民税の控除を最大28,000円まで受けることができます。
毎年、この控除を受けられるわけですから、個人年金の利率について考えるときには、一緒に検討にいれるべきです。
なお個人年金控除や生命保険料控除の詳細について知りたい方は「生命保険料控除制度|控除のしくみと対象となる保険と注意点」をご覧ください。
2.個人年金に入らない方がよい人とは?
紹介したように、個人年金の利率は決して悪くありませんが、必ずしも全ての人におすすめできる保険商品というわけではありません。
向かないのは、以下のいずれかに当てはまる方です。
- 長期にわたる積み立てを避けたい方
- 投資スキルが高いなどでより利率のよい選択肢がある方
1つずつ簡単に解説します。
2-1.長期にわたる積み立てを避けたい方
個人年金保険は20年程度の長期運用を前提とし、老後に備えるための保険商品です。
年金の支払いが開始される前に解約した場合、解約返戻金を受け取ることができるものの一定期間保険料を納めていないと元本割れしてしまいます。
たとえば例に挙げたB生命の外貨建て個人年金の契約例では、1米ドル約107円でかつ利率が年1.50%のまま推移を続けた場合、解約返戻率が100%以上となるのは契約から約29年目です。
それ以前に解約すると、元本割れをおこすことになります。
そのため長期的な積み立てを望まない方、また保険料の支払い継続が難しいと思われる方には個人年金はむいていません。
2-2.投資スキルが高いなど、より積立効率の良い選択肢がある方
老後のためにお金を確保する方法として、個人年金以外にも、投資信託や株式、個人型確定拠出年金(iDeCo)があります。
投資スキルが高い方であれば、株式などによりここで紹介した外貨建て個人年金や変額個人年金以上にお金を貯蓄することもできるでしょう。
なお、投資スキルに関係ないものとして、中小企業の経営者や個人事業主の方であれば小規模企業共済があります。これは掛金全額が所得控除になり、かつ、お金が増えるものです。
まとめ
「個人年金には入るな」という意見が一部にはありますが、紹介したように個人年金の利率は悪くありませんし、生命保険料控除・個人年金保険料控除を受けることもできます。
長期での運用を避けたい方や、投資スキルが高いなどで、ここで紹介した以上の利率の高い選択肢を他に用意できる方以外であれば、老後の生活費を確保する方法として検討してみてもよいでしょう。