水災(水害)による企業の被害を保険でカバーするために必要なこと
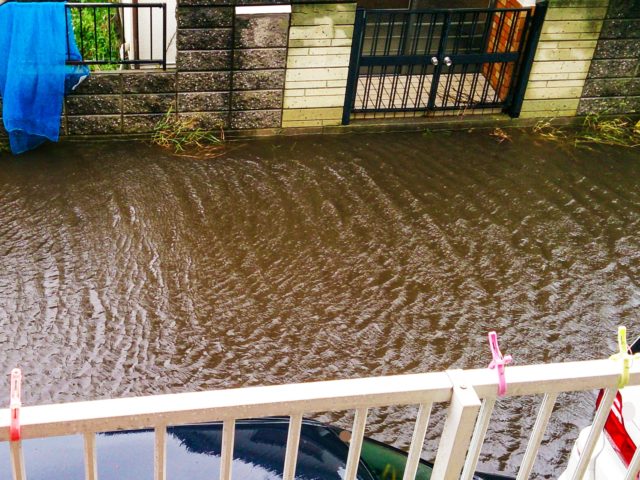
ここ数年、日本全国で、水害による被害が急増しています。地球温暖化に伴う異常気象が続き、超大型台風、ゲリラ豪雨などが毎年のように発生しています。
記憶に新しいところでは、以下が挙げられます。
- 西日本豪雨(2018年7月)
- 広島市の土砂災害(2014年8月、2021年8月)
- 2019年台風15号・19号・21による大水害(2019年9月~10月)
- 静岡県熱海市の土砂災害(2021年7月)
もしこのような災害によって事業所、工場、店舗、倉庫等が被害をこうむった場合、事業用火災保険の「水災」の補償の対象となります。しかし、組み方によっては全くカバーされないことがあります。ご自身の企業の火災保険は、水災被害に遭った時にきちんと損害をカバーできるようになっていると言い切れるでしょうか。
今回は、火災保険の「水災」の補償について、どのような内容なのか、水災被害をもれなくカバーするのにはどうすれば良いのか、保険料を抑えるにはどういった方法があるのか、などを分かりやすく説明します。
1.水災補償とは?補償の範囲は?
まず、水災補償とは何かについて、簡単に説明します。詳しい補償範囲については「火災保険の水災の補償範囲と必要性」をご覧ください。
火災保険の水災補償がカバーする「水災」とは、地震以外の自然災害による「洪水」「土砂崩れ」「高潮」等による損害をさします。
典型的なのが、台風、豪雨等によって河川が氾濫したり、土砂崩れが起きたりした場合です。
水災の補償の要否は、立地条件によります。ハザードマップ(被害予測地図)を確認して、浸水、土砂崩れのおそれがあるのであれば、水災の補償を絶対に付けておくべきです。
なお、地震による津波、洪水、土砂崩れ等は対象外なので、それらに備えたいのであれば、地震保険(特約)にも加入する必要があります。
2.損害をどこまでカバーしてもらえるか確認を
火災保険は、原則として、保険金額(限度額)の範囲内で、損害の全額をカバーするしくみになっています。
ただし、水災補償の場合、以下の2つの設定により、損害の一部をカバーしないプラン内容になっていることが多いです。
- 免責金額(水災補償が必要な場合)
- 水災補償縮小プラン(水災補償の必要性がないか乏しい場合)
これらはいずれも、保険料を抑える効果があるという面では似ていますが、基本的な方向性が異なるものです。
それぞれについて説明します。お手元の保険証券を確認しながらご覧になることをおすすめします。
2.1.免責金額(水災補償が必要な場合)
免責金額は、損害額のうち、その額までは自己負担となる額です。火災保険の水災補償がカバーするのは、それを超えた部分の額ということになります。
水災補償が必要だが、保険料が高くなるのを避けたい場合に設定します。
免責金額を大きくすれば保険料は安くなり、小さくすれば保険料は高くなります。免責金額をいくらにするべきかは、ハザードマップを確認し、最悪の場合、実際の損害額がいくらになりそうかといった事情も考え、慎重に検討するべきです。
なお、企業用の火災保険の場合は、免責金額の設定が強制されていることもあります。地域や立地条件によっては、保険金額の30%~50%に設定されることもあります。
2.2.水災補償縮小プラン(水災補償の必要性がないか乏しい場合)
なお、保険会社によっては「水災補償縮小プラン」というものがあります。
主に、水災と他の補償がセットになっていて切り離せない場合に、保険料を抑えるためのプランです。
水災被害の恐れがほとんどなく、水災補償の必要性がないか、乏しい場合に選ぶものです。
具体的には、次に説明する「浸水条件」よりもさらに厳しい条件を付けることにより、保険金が支払われるケースを限定することで、保険料を抑えるのです。
3.水災補償の盲点!「浸水条件」に注意
企業向けの火災保険の水災補償には基本のプランに「浸水条件」というものが付けられているものが多いです。
3.1.浸水条件とは
浸水条件は、以下のいずれかを満たして初めて、水災保険金を受け取れるというものです。
- 床上浸水した
- 地盤面から45cm超浸水した
- 被害額が再調達価額(新価)総額の30%以上
裏を返せば、床下浸水で、浸水した高さが地面から45cm以下で、かつ、被害額が建物全体の30%未満だと、水災保険金を受け取れないということです。
浸水条件がとりわけ深刻な問題になるのは、工場や倉庫といった、底面に機械設備、商品等が置かれているケースです。
このような場合、地盤面から45cm以下の浸水であっても大きな被害を受ける可能性が高く、損害額は莫大なものになりかねません。
3.2.浸水条件を外したプランを選ぶべし
ところが、浸水条件が付いていると、それを満たさないばかりに、保険金を1円も受け取れないことがあるのです。
もしも、水害による被害が心配で、水災補償を実効性のあるものにしたければ、浸水条件を外すことをおすすめします。
特に、前述したような、工場や倉庫など、建物内の底面に機械設備、商品等が置かれている場合は、浸水条件は外すべきだと言えます。
その分、保険料は上がりますが、免責額を設定することにより、保険料をある程度は抑えることもできます。
なお、保険会社によっては、更新時に浸水条件を外したプランを積極的におすすめしているところもあります。
まとめ
火災保険の水災補償がカバーするのは、地震以外の自然災害による「洪水」「土砂崩れ」「高潮」等による損害です。
火災保険は原則として全損害を限度額(保険金額)までカバーしてくれますが、特に企業向けの火災保険の場合、免責額を設定しなければならないことが多くなっています。
免責金額を大きく設定すれば保険料は安くなり、小さくすれば保険料は高くなります。ただし、損害をカバーする観点からすれば、保険料を節約するためだからと言って免責金額を大きくするのはおすすめできません。
また、企業向けの火災保険では火災保険の水災補償には基本のプランに「浸水条件」が付いていることが多くなっています。これは、「床上浸水した」「地盤面から45cm超浸水した」「被害額が再調達価額(新価)総額の30%以上」のいずれかを満たさなければ保険金を受け取れないというものです。
特に工場や倉庫など、底面に機械・設備や商品が置かれている場合、浸水条件が付いていると、損害がきちんとカバーされないリスクが高くなります。
したがって、浸水条件を外したプランを選ぶことをおすすめします。