年間240万円まで全額損金にでき節税できる倒産防止共済
中小企業倒産防止共済(経営セーフティ共済。以下、倒産防止共済)は全額損金にできると聞いたものの、具体的にどんな仕組みなのかわからない、という経営者の方は多いのではないでしょうか。
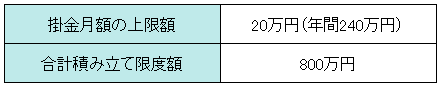
倒産防止共済は、年間240万円(累計800万円)まで掛け金を全額損金計上できるため、法人の節税対策に有用です。
今回の記事では、この倒産防止共済を用いた節税について詳しくお伝えしていきます。
中小企業倒産防止共済(経営セーフティ共済)とは?
経営セーフティ共済を活用した節税方法を税理士が解説!連鎖倒産を防いで総額800万円まで全額損金算入
倒産防止共済は、中小企業の連鎖倒産を防ぐために設けられた共済で、もし万が一、取引先が倒産して損失を被った場合には、積立てた金額の最大10倍(最高8000万円)を「無利子・無担保・保証人不要」で借りることができます。掛け金がほぼ積立となり、かつ掛け金の上限額の年間240万円までを全額損金計上できるため、節税にもよく使われます。
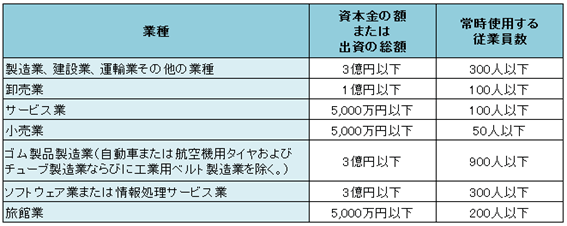
会社または個人の事業者の場合、加入できる条件は、1年以上事業を継続している会社または個人の中小企業者で、下表の各業種で、「資本金の額または出資の総額」、「常時使用する従業員数」のいずれかに該当する場合です。
また、組合の場合、企業組合、協業組合、共同生産、共同販売等の共同事業を行っている事業協同組合、事業協同小組合、商工組合が加入できます。
※上記に該当しない法人や組合(医療法人、農事組合法人、NPO法人、森林組合、農業協同組合、外国法人など)は加入出来ません。
なお、これらの要件を満たしている場合も、次のいずれかに該当する方は加入できません。
- 住所または主たる事業の変更を繰り返し行ったため、継続的な取引の状況の把握が困難な方
- 事業に係る経理内容が不明の方
- すでに貸付けを受けた共済金または一時貸付金の償還を怠っている方
- 中小機構から返還請求を受けた共済金、一時貸付金、早期償還手当金、解約手当金の返還を怠っている方
- 納付すべき所得税または法人税を滞納している方
- 12ヶ月分以上掛金の納付を怠ったため、または偽りその他不正の行為等のため、中小機構によって共済契約を解除され、解除された日から1年を経過していない方
- 偽りその他不正の行為により共済金もしくは一時貸付金の貸付け、または早期償還手当金もしくは解約手当金の支給を受け、または受けようとした日から1年を経過していない方
- 現に共済契約者となっている方(重複加入はできません)
倒産防止共済の解約時の払い戻し率
倒産防止共済は、経過期間に応じた割合で、解約時に払戻金を受け取ることができます。
12ヶ月以上の継続で80%、24ヶ月以上の継続で85%、30ヶ月以上の継続で90%、36ヶ月以上の継続で95%、40ヶ月以上の継続で100%の払い戻し率を設定すること ができます。
支払った掛け金が全額経費となり、解約時の戻り率の高い商品は倒産防止共済以外にはありません。
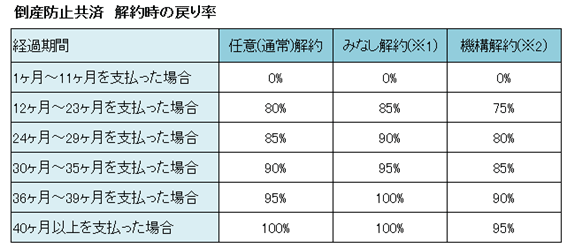
※税効果を含まない単純な払い戻し率を表しています。
※1「みなし解約」とは、個人事業主が亡くなった場合や、法人(会社など)を解散した場合、法人を分割(その事業のすべてを承継)した場合、個人事業のすべてを譲渡した場合に該当します。
※2「機構解約」とは、12ヶ月分以上掛金の払込みが滞った場合に、中小機構が行う解約です。
倒産防止共済の共済金の貸付及び一時貸付
倒産防止共済では、取引先が倒産した場合に、積み立てた金額の最大10倍までの貸付けを受けることが可能です。
この貸付は、無利子・無担保・保証人不要で利用できますが、貸付けを受けた金額の10%が、それまでに積立てた金額から消滅する仕組みです。
つまり、それまでに300万円を積立てていて、取引先の倒産により3000万円を借りた場合、積立てた300万円の全てが消えてしまいます。
このケースでは、解約手当金を受取ることはできません。
なお、共済金の返済は、6ヶ月の据置期間を含めて以下の通りです。
- 5,000万円未満:5年
- 5,000万円~6,500万円未満:6年
- 6,500万円~8,000万円:7年
たとえば、返戻期間5年間ですと、貸付を受けてから6ヶ月が過ぎた後、54ヶ月の均等分割により毎月返済をしていくという仕組みです。
また、倒産防止共済では、取引先の倒産による共済金の貸付以外に、それまでに積立てたお金を担保とした「一時貸付」を利用することができます。
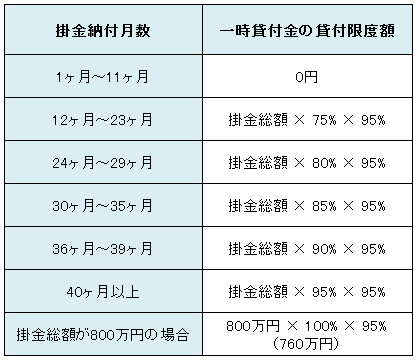
一時貸付で借りられる金額は、掛金総額(解約手当金)の最大95%までとなっていますが、無担保・保証人不要で、かつ年0.9%の低金利で借りられます。
返済方法は1年以内の一括返済です。
ただし、返済期日までに一時貸付金の返済がないと、年14.6%の違約金が課せられます。さらに、返済期日から5ヶ月を経過しても返済がないときは、掛金が取り崩されますので注意が必要です。
倒産防止共済のデメリット
加入までにある程度時間がかかるため、決算ギリギリの場合、加入手続きが間に合わない場合があります。
また、短期間での自己理由解約は元本割れを起こす可能性があるため、4年以上継続することを前提で加入する必要があります。その場合、赤字の年には節税効果が得られないことになります。
まとめ
年間240万円までの利益圧縮や節税対策を行う場合には、中小企業倒産防止共済(経営セーフティ共済)がおすすめです。
ただし、節税可能額が最大年間240万円、累計でも800万円までと限定的なため、それ以上の節税を検討する場合には、ほかの商品と組み合わせると効果をさらに上げていくことができます。
まだ活用していない中小企業の経営者の方はぜひ検討してみて下さい。