七大生活習慣病とは?医療保険に入る前に知っておきたい参考データ
特定保健用食品や栄養機能食品の普及により、年々健康志向が高まりつつありますね。
「脂肪の吸収を抑える」とか「血圧が高めの方に」なんてフレーズを健康食品のCMでよく見聞きする方も多いのではないでしょうか。
しかし、こんな飽食の時代といわれている現代でも、栄養バランスが悪い食事で栄養不足に陥っている人が増えています。
厚生労働省の調べ(「令和元年 国民健康・栄養調査」)によると、「糖尿病が強く疑われる者」の割合は男性19.7%、女性10.8%にも上りました。
ここ10年で、男女ともに目立った増減はないとのことです。国民の多くが生活習慣病の危険をはらんでいることになります。
糖尿病をはじめとする七大生活習慣病は、七大疾病と言われることもありますが、身近な病気のひとつでもあります。
今回の記事では私たちが罹りやすい病気、七大生活習慣病についてお伝えしたいと思います。
七大生活習慣病の基本的な知識から注意しておきたいポイントなど医療保険に加入するときに必要な知識ですので、是非最後までご覧下さい。
はじめに:七大生活習慣病とは?
「がん(悪性新生物)・急性心筋梗塞・脳卒中」というのは今や日本人の死亡数TOP3を占め、「生活習慣によって引き起こされる病気」として、広く認識されるようになりました。
七大生活習慣病とは以下、七つの病気のことを指します。
1.がん(悪性新生物)
2.心疾患(急性心筋梗塞)
3.脳血管疾患(脳卒中)
4.高血圧性疾患(高血圧症)
5.糖尿病
6.肝疾患
7.腎疾患
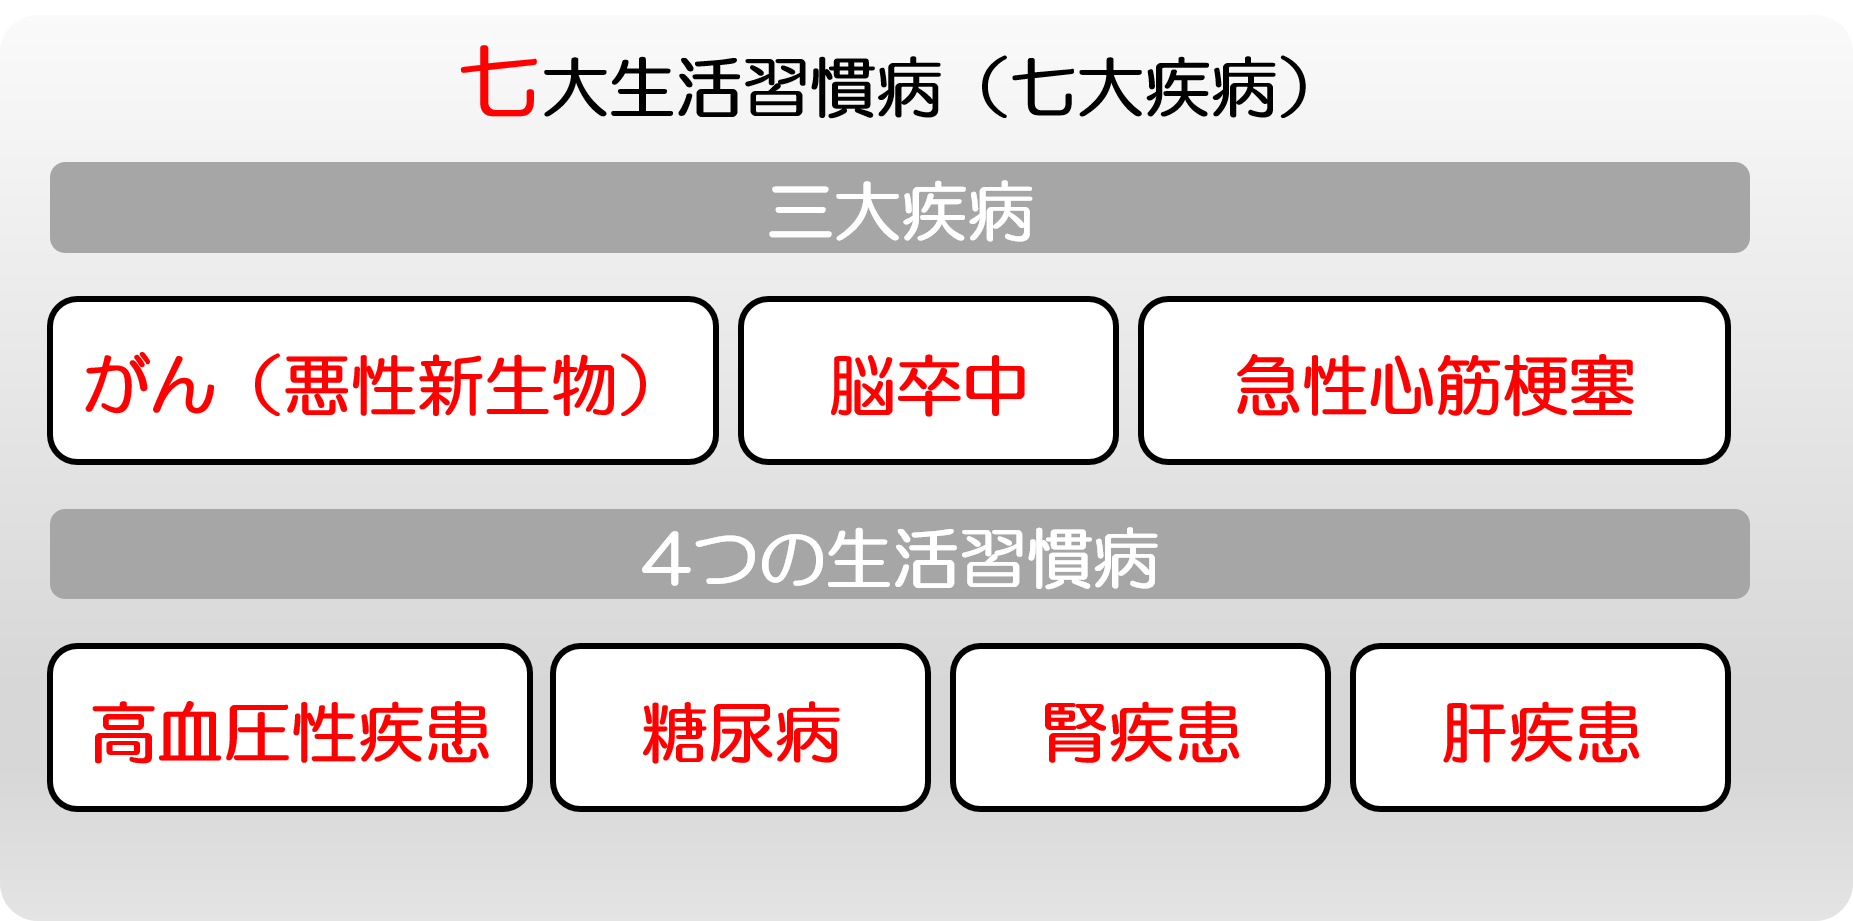
いずれも見覚えのある病名ばかりかと思います。
これらの病気は普段の生活習慣が原因で発症や進行が考えられており、偏食や運動不足、ストレスや喫煙などの乱れた生活習慣によって引き起こされます。
自覚症状はなく、長い年月を経てから病気をして現れるのが特徴です。
日本人の食の欧米化が原因のひとつでもあり、「野菜の摂取量が少ないと生活習慣病の発症リスクが高まる」ともいわれています。
2. 入院患者の約3人に1人が七大生活習慣病で入院している
日本人が罹りやすい生活習慣病。日本人の死因の半分以上を占める「がん・急性心筋梗塞・脳卒中」は入院が長期化することも多いため、家計への負担を増やしかねません。
2-1. 入院に占める生活習慣病の割合は32.2%
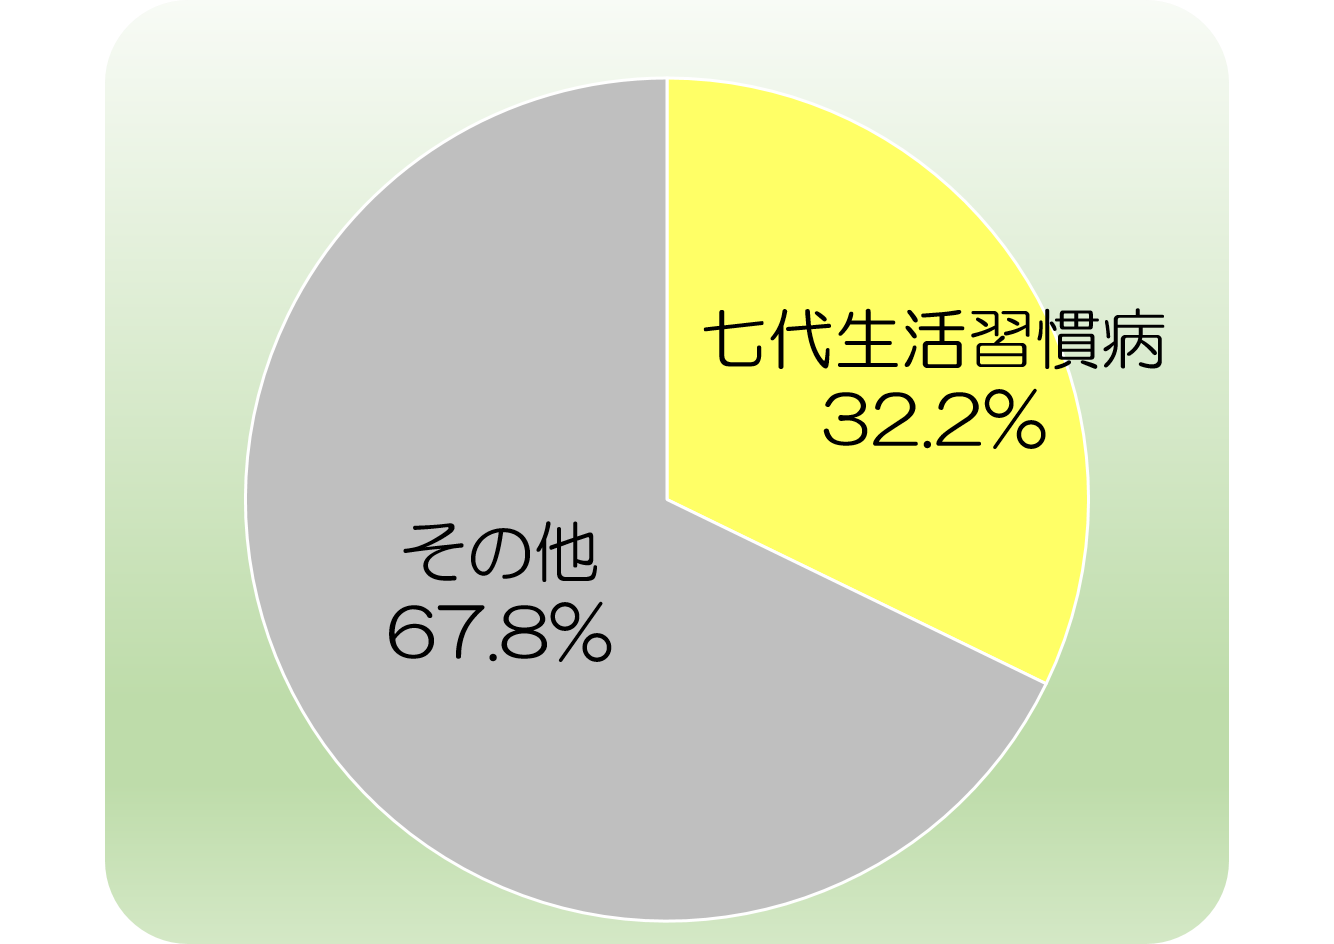
(参照元:厚生労働省「平成26年 患者調査」)
2-2. 日本人の死因に占める三大疾病の割合は約51%
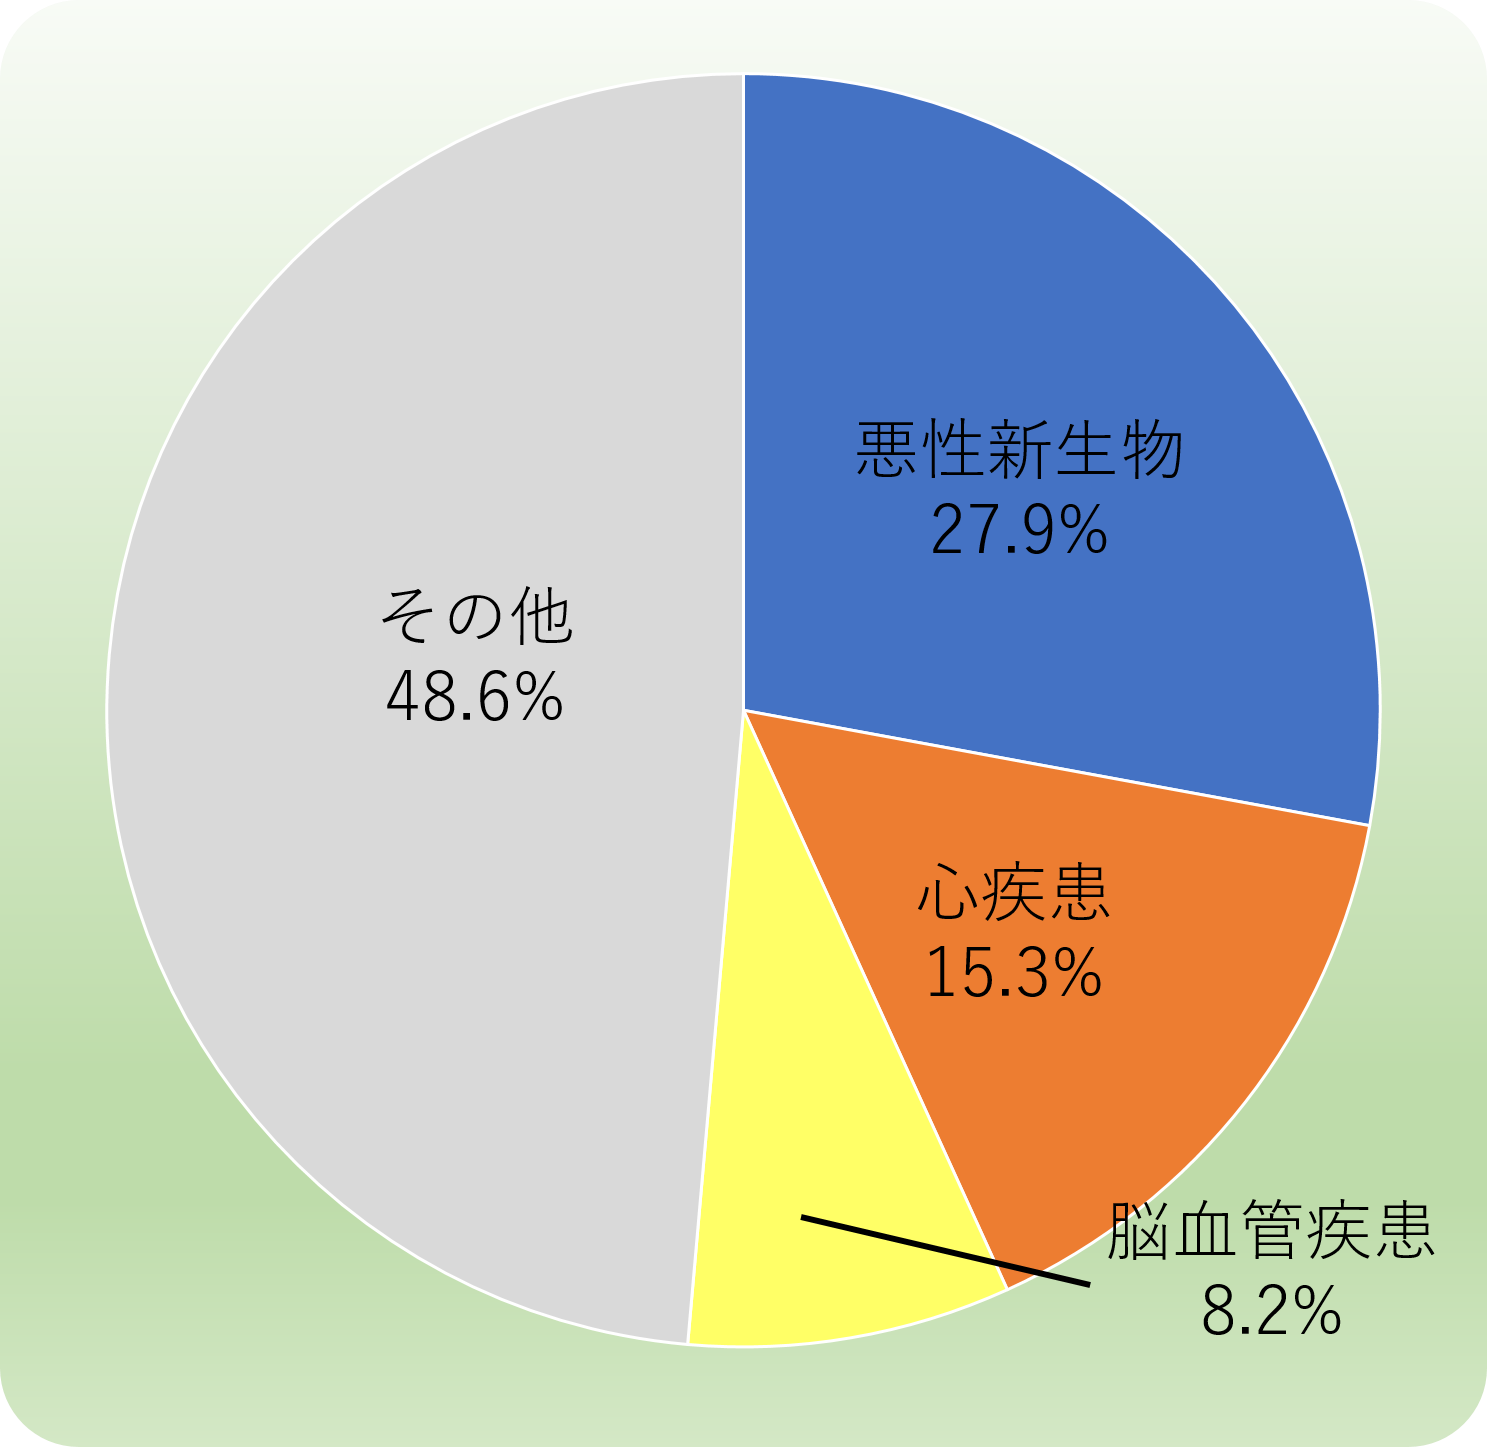
(参照元:厚生労働省「平成29年(2017)人口動態統計(確定数)の概況」)
全体の死因では三大疾病が約51%を占めており、年齢が上がるにつれて三大疾病のリスクが高くなり、年齢が下がれば三大疾病のリスクも下がります。
なお、死因順位が脳血管疾患に続く「肺炎」、「不慮の事故」も三大疾病に関連していることが多く、実際の発生率はデータの数値よりも高いのではないかと推測されます。
また、国立がん研究センターがん対策情報センターが発表した「2018年のがん統計予測」によると、2018年度の予測がん罹患数は約101万例、予測がん死亡数が約38万例とのことです。
2-3. 生活習慣病の入院は長期化する可能性も
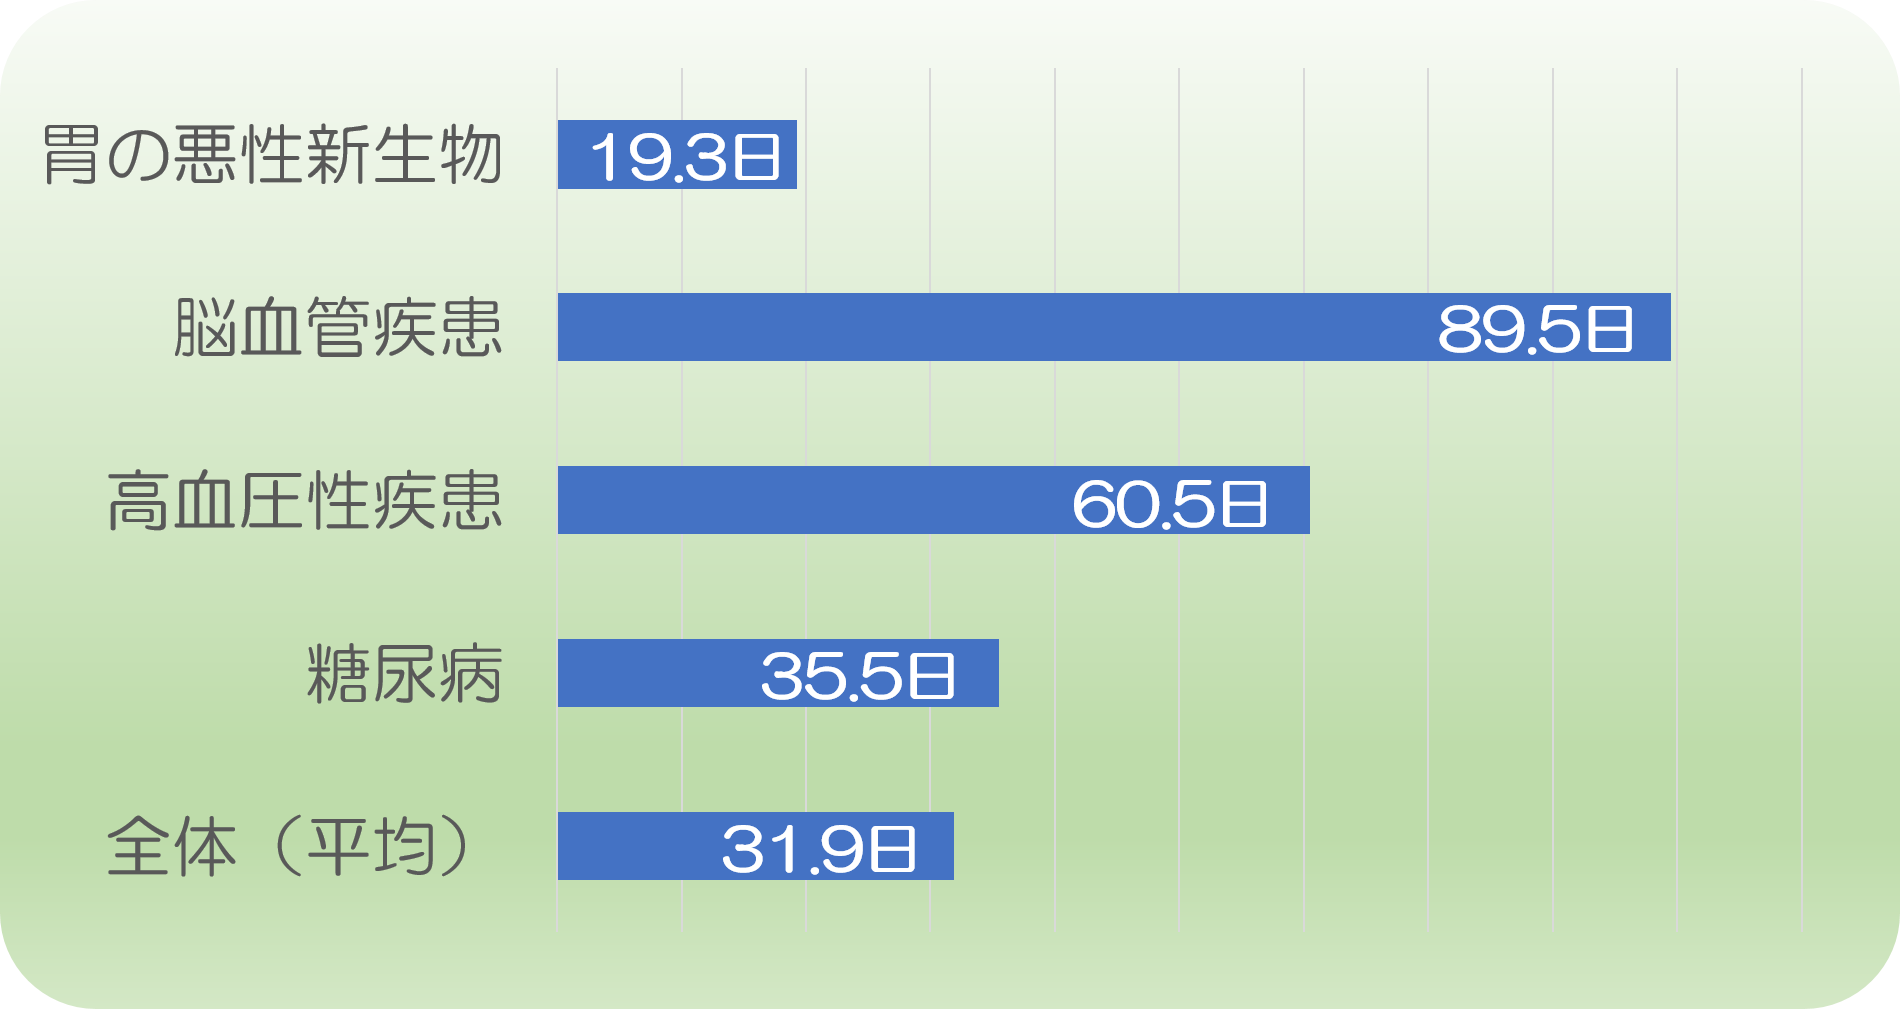
病気別にみた平均在院日数を見てください。
(参照元:厚生労働省「平成26年患者調査の概況」)
全ての病気の平均在院日数は31.9日ですが、脳血管疾患(脳卒中など)や高血圧疾患など生活習慣病の場合、より長期間に渡る入院が懸念されます。
入院期間が長いということは、医療費の負担も多くなりますので、このような病気は保障を手厚くしておきたいところです。
※上記表の「平均在院日数」とは、調査期間中の退院患者について病気別・年齢別条件によりそのときの入院期間を単純に平均化したものであり、病気別の完治までの平均入院日数ではありません。
3. 1入院の支払限度日数は?
1入院の支払限度日数は「60日型」、「120日型」、「180日型」などのタイプから選ぶことができます。
最近増えているのが、基本は60日だけれども、七大生活習慣病の時は120日になる医療保険が増えてきています。
ある保険会社の商品を例に特徴を見ていきましょう。
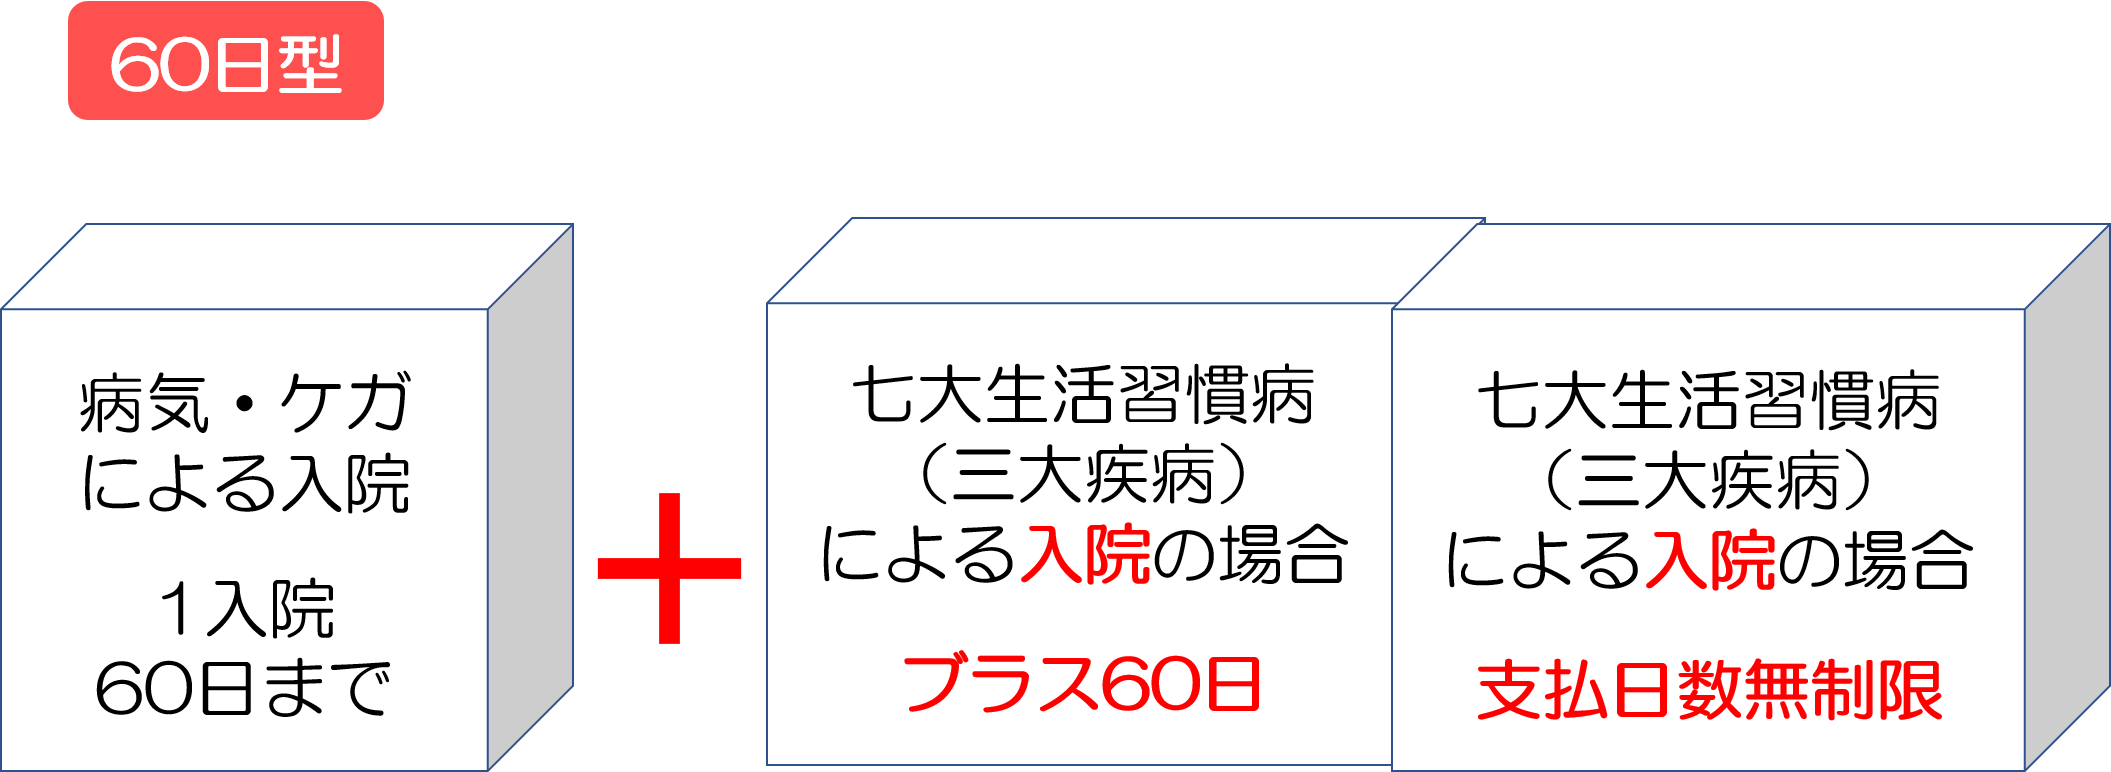
- 七大生活習慣病(三大疾病以外)による入院は、1入院120日まで保障される。
- 七大生活習慣病(三大疾病)による入院は、支払日数が無制限になる。
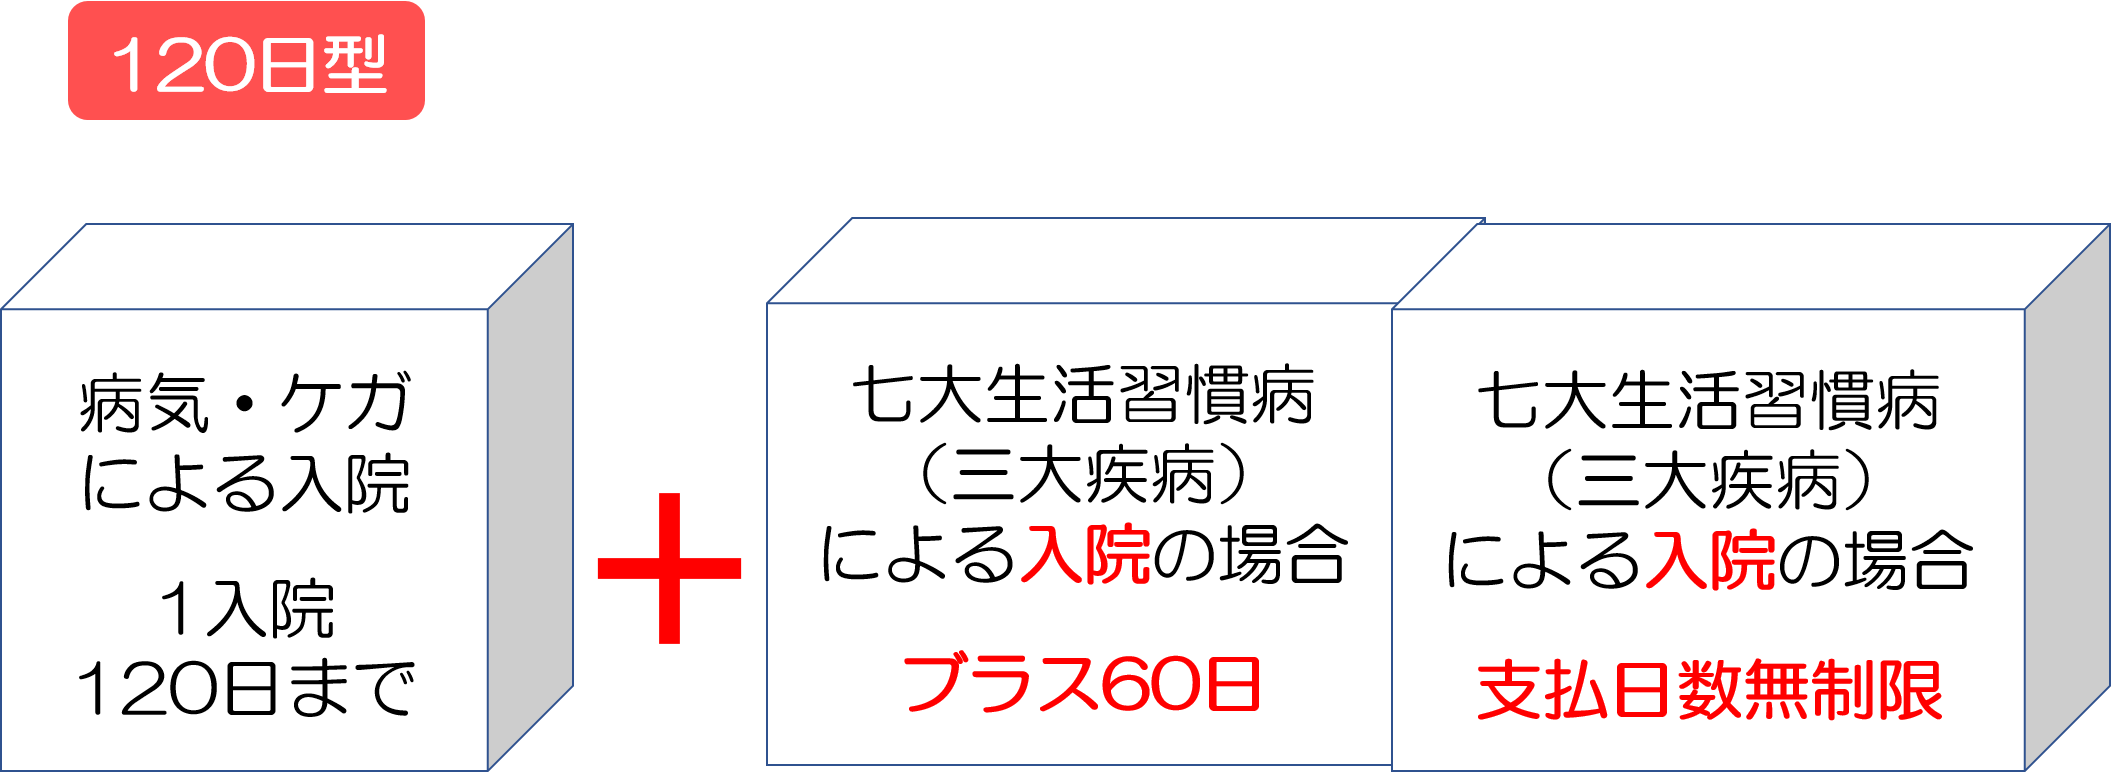
- 七大生活習慣病(三大疾病以外)による入院は、1入院180日まで保障される。
- 七大生活習慣病(三大疾病)による入院は、支払日数が無制限になる。
このように七大生活習慣病の保障は1入院の支払限度日数が伸びたり、支払日数が無制限になったり、一時金が支払われることが特徴として挙げられます。
4. 保険料の払込み免除は「約款所定の状態に該当」したとき
医療保険によっては保険料免除といって「三大疾病により約款所定の状態に該当されたら、以後の保険料はいただきません」など医療保険の特長のひとつとして盛り込まれていますが、約款所定の状態に該当したときってどんなときなのでしょうか?
とある保険会社の「特定疾病保険料払込免除待則」の保険料払込の免除事由を例にみてきましょう。
1. がん(悪性新生物)
悪性新生物(がん)責任開始日後に初めて悪性新生物(がん)になったと診断確定されたとき
(皮膚の悪性黒色腫を除く皮膚がんおよび上皮内新生物は保険料の払込みの免除の対象となる悪性新生物(がん)ではありません)
※悪性新生物責任開始日…責任開始日からその日を含めて91日目となります。
2. 急性心筋梗塞
責任開始時以後に発病し、初めて医師の診療を受けた日からその日を含めて60日以上、労働の制限を必要とする状態が継続したと医師によって診断されたとき
3. 脳卒中
責任開始時以後に発病し、初めて医師の診療を受けた日からその日を含めて60日以上、言語障害、運動失調、麻痺等の他覚的な神経学的後遺症が継続したと医師によって診断されたとき
まとめると、
・上皮内新生物は対象にならない。
・責任開始日以後(91日目)に初めてがんと診断確定されたとき。
・急性心筋梗塞・脳卒中ともに60日以上の労働制限や障害などの後遺症が残った場合に保障がおりる。
・急性心筋梗塞は「狭心症」、脳卒中では「くも膜下出血・脳内出血・脳梗塞」以外の脳血管疾患は含まれない。
ということになります。
保険のパンフレットに大きく書かれていますが、実際には保険料の払込が免除される条件がかなり厳しいことがわかります。
三大疾病の保険や特約でも保険金の支払い条件が厳しいことがありますので、必ず契約概要を確認するか窓口などに問い合わせて聞いてみるのが良いでしょう。
まとめ:生活習慣を意識した生活を送る
将来を見据えて保険を検討されることも非常に重要なことですが、一番大切なことは普段から生活習慣に気をつけることです。
三大疾病は日本人の死因TOP3を占めていますが、生活習慣病と呼ばれる病気は、三大疾病を引き起こす可能性がある予備軍ともいえる存在です。
生活習慣病の中でも特に高血圧は注意が必要です。
高血圧はサイレントキラーとも呼ばれていますが、自覚症状が出たときにはすでに生死にかかわる病気が進行していたということがよくあるそうです。
40歳以上の2人に1人が高血圧というデータもでていますので、まさに国民病です。高血圧の合併症にも気をつけておきたいところです。
高血圧の合併症としては脳出血・脳梗塞・心筋梗塞・狭心症など様々な病気が挙げられます。
生活習慣の変化を背景に、若年層でも高血圧が増加する傾向にあるので、若い方も注意が必要です。