糖尿病の方必見!糖尿病でも加入できる可能性のある医療保険
今まで「糖尿病だと医療保険には加入できない。」と聞いたことがありませんか。そして、病気になってから保険の必要性を感じたのではないでしょうか?
実際に、糖尿病になってしまうと
- 加入できる医療保険はあるのかな?
- 医療費の負担はどれくらいかかってしまうのかな?
と不安になってしまいますよね。
今回の記事では、糖尿病になってしまっても加入できる可能性のある医療保険、糖尿病でかかる医療費負担とそのリスクをカバーできる保険のご紹介をさせていただきますので、是非最後まで読んでいただけたらと思います。
1.糖尿病でも加入できる可能性のある医療保険
1.1.緩和型の医療保険
糖尿病でも加入できる可能性のある医療保険ですが、結論から申し上げるとそれは『引受緩和型の医療保険』です。
一般的には、病気があると加入できないといわれている医療保険ですが、近年生命保険会社の基準も緩和傾向になり、通常の生命保険に加入できる可能性も増えています。当然病気によって全然違いますし、保険会社によっても基準が違います。
実は、糖尿病でも加入できる保険(少額短期保険)は確かに存在しますが、一般の生命保険会社では医療保険に加入するのは難しいでしょう。
よって、私が紹介できるのは『引受緩和型の医療保険』です。
『限定告知型』や『無選択型』と呼ばれているものもありますが内容は似ています。
どちらも『持病があっても、保険会社の告知での診査基準を満たしていれば加入できる』といった内容のものです。
ただし、無選択型に関しては引受緩和型や限定告知型よりもさらに加入しやすくなっています。
糖尿病の人は以下のような手順で医療保険を考えていきます。
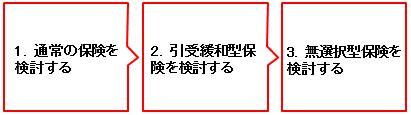
しかし、引受緩和型や限定告知型や無選択型の医療保険にはメリット・デメリットがありしますので、これからご説明していきます。
1.2.緩和型医療保険のメリット・デメリット
メリット
- 持病があっても加入しやすい。
デメリット
- 保険料が割高である。
- 1年以内は保障が半額になる。
ここで、緩和型のメリットとデメリットをお伝えしましたが簡単に言ってしまえば、加入しやすいけれど保険料は割高で保障は薄いということです。
1つずつ具体的に検証していきます。
メリット『持病があっても加入しやすい』
引受緩和型医療保険に加入をするには以下の3つの質問にすべて「いいえ」になったら加入できます。
- 最近3ヵ月以内に受けた医師による検査または診察で、入院または手術をすすめられたことがありますか。
- 過去1年以内に、病気やケガで入院したこと、または手術を受けたことがありますか。
- 過去5年以内に、ガン(悪性新生物および上皮内新生物)または肝硬変で、入院したこと、または手術を受けたことがありますか。※白血病その他の血液の腫瘍は悪性新生物に含まれます。
上記の3つの告知を見ると、たとえ糖尿病であっても、1年以内に入院も手術もしていなくて、3か月以内に医師に入院・手術を勧められていなければ基本的には加入できるということになります。
ここで気を付けてほしいのは、保険会社によっては告知内容が違うことと、契約者と被保険者の職業告知だけでは、申し込みができない場合があることです。
デメリット『保険料が割高』、『1年以内は保障が半額になる。』
引受緩和型は、持病があっても加入できるということですので、一般の医療保険よりもどうしても保険料が高くなってしまいます。
下図は、A社の通常の医療保険と引受緩和型医療保険について、50歳男性でほぼ同じ保障内容比較した表です。
【通常の医療保険】
- 保険期間:終身
- 入院給付金:5,000円/日
- 手術給付金:2.5万円(外来)、10万円(入院中)
- 先進医療特約:あり
- 保険料/月:2,780円
【通常の医療保険】
- 保険期間:終身
- 入院給付金:5,000円/日
- 手術給付金:5万円(外来・入院中問わず)
- 先進医療特約:あり
- 保険料/月:4,608円
このように、保険料は一般の医療保険では2,780円ですが、引受緩和型の医療保険は4,608円です。
つまり、引受緩和型の保険料は通常の医療保険の約1.7倍です。
また、多くの緩和引受型医療保険では、加入して最初の1年間は保障が半額分までしか受けられません。
ただし、引受緩和型でも保険料が割安な商品もあるにはありますので、保険料と保障内容をよく確認して検討しましょう。
2.糖尿病のレベルによってかかる医療費は異なる
2.1.糖尿病の医療費負担
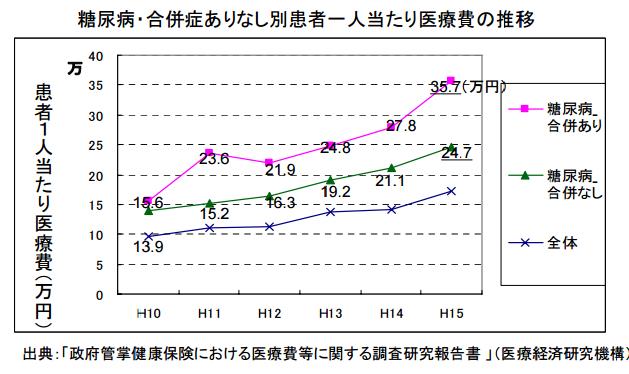
糖尿病は合併症の有無等により、患者さん1人ひとりの医療費は大きく異なります。
- 糖尿病(合併症有り)の場合:年間35.7万円(自己負担額:約10.7万円)
- 糖尿病(合併症なし)の場合:年間24.7万円(自己負担額:約7.4万円)
というデータが出ています。ただし、年々糖尿病の医療費は上がっているので、現在はもう少し多く医療費がかかるかもしれません。
糖尿病はその重さによって治療内容も変わります。
ⅰ)軽度
食事療法・運動療法のみ
ⅱ)軽~中度
経口薬療法(投薬での治療)
ⅲ)中~重度
インスリン治療・経口薬療法・血統自己測定
ⅳ)重度
合併症による腎不全の場合は、人工透析療法
ⅰ~ⅳのケースでそれぞれ負担する医療費は異なり、病状は重くなるにつれて医療費は高くなっていきますが、
ⅳの人工透析療法をしている場合は『身体障害者1級』(障害年金の等級ではない)に該当するので、医療費負担はほとんど発生しません。
2.2.糖尿病になったら使える社会保険制度
糖尿病にかかってしまった場合、障害年金を受給できる可能性があります。
(障害年金については、障害年金とはどういうもの?必ず知っておきたい基礎知識でご確認ください。)
ただし、糖尿病と診断された時点で障害年金が受給できる訳ではありません。
糖尿病の重さにもよります。
糖尿病そのものよりも、合併症による『眼』『腎臓』の障害で障害認定される場合が多いようです。
例えば、インスリン治療を行っていても血糖値がコントロールできないことで日常生活に支障があるというレベルでは障害等級3級程度です。
その後に、視力がかなり低下してしまった場合や腎不全となり、歩行するのが精一杯の状態になってしまった場合には障害等級が2級へと上がることもあります。
民間の保険会社が販売している保険の疾病障害特約などの給付対象である人工透析療法を受けている場合には、障害等級は2級程度です。
3.糖尿病のリスクをカバーできる保険
糖尿病での医療費負担をカバーできる民間保険会社の保険・特約は3種類あります。
ⅰ)生活習慣病特約
ⅱ)疾病障害特約
ⅲ)所得補償保険
それでは、この3つの保険・特約について解説していきます。
ⅰ)生活習慣病特約
糖尿病は生活習慣病に該当することから、糖尿病を原因とした入院で給付金が受け取れます。
ⅱ)疾病障害特約
病気を原因とした所定の障害状態になったときに給付金(一時金)が受け取れます。
糖尿病を原因としてインスリン治療を受けており、所定の障害状態に該当したときに給付金が受け取れます。また、合併症で腎不全になり人工透析療法を受けて所定の障害状態に該当したときにも給付金が受け取れます。
ⅲ)所得補償保険(就業不能保険)
所定の就業不能状態が一定期間続いたときに、年金形式で給付金を受け取ることができます。給付条件は保険会社により異なります。
糖尿病を原因として、就業不能状態になってしまったときに、生活の支えとなる保険です。
まとめ
糖尿病になってしまっても加入できる可能性があるのは『引受緩和型医療保険』です。(少額短期保険では、糖尿病でも加入できる可能性のある保険はあります。)
糖尿病の医療費は毎年上がっているが、症状の重さにより自己負担額は異なります。また、糖尿病の症状が重くなった場合は、障害年金や身体障害者などの社会保険制度により医療費負担や生活を支える資金の補助があります。
もしも、民間の生命保険で糖尿病に対する保障を持ちたいのであれば、ⅰ)就活習慣病特約 ⅱ)疾病障害特約 ⅲ)所得補償保険が有効ですので、一度ご自身の保険は糖尿病に対応できるのか確認してみましょう。
引受緩和型の医療保険に関しては、メリット・デメリットをしっかりと確認した上で検討しましょう。