医療保険を解約するときに気を付けること
最新の医療保険のCM等をご覧になって、現在加入中の医療保険を解約して最新の医療保険に乗り換えたいと思うかもしれません。
しかし、若い時から加入し続けてきた保険をあっさり解約して、新しい保険に乗り換える価値はあるのでしょうか。
また、解約のタイミングによっては取り返しのつかない損をしてしまうこともあります。
保険は一度解約してしまうと元の契約に戻すことはできません。そこで、今回の記事では医療保険を解約する際に気を付けておきたいポイントを何点かお伝えします。
解約して後悔した、ということがないように、解約前に押さえておくべきポイントを確認し、賢い選択をしましょう。
1. 医療保険の解約をするときはどんなとき?
医療保険に加入した後で、様々な生活の変化によって不要となり、解約をすることになる場合もあると思います。
よくあるのは以下のパターンです。
- 貯蓄ができるようになり、保険が不要になった
- より魅力的な保険に乗り換えたい
- 契約時の給付金は定額だが、経済環境により治療費が変動した
その他にも、やむを得ず保険を解約する状況になることもあると思います。
そこで、そういった場合に医療保険を解約する前に気を付けておきたいポイントを見ていきましょう。
2. 保険の解約時に注意すること
2-1. 保障の空白期間がないよう注意する
まずは保険を解約すると、病気やケガになってしまった場合の保障はなくなります。
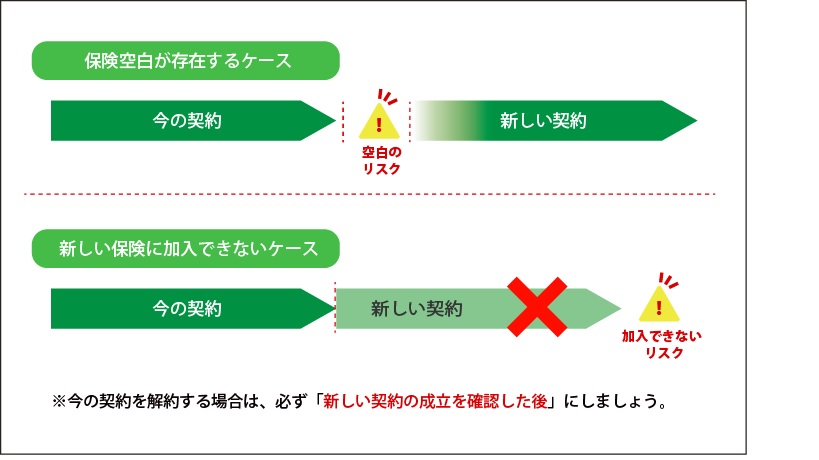
特に、加入中の保険を解約して新しい保険に乗り換える際は、新しい保険の契約が成立するまで待たないと、保障の空白期間が生じます。
2-2. 健康状態が悪化していると新しい保険に乗り換えできない場合がある
通院をして治療を受けている方や、薬を服用しているという方は、新たに医療保険に加入ができない可能性があります。
それ以外にも、年齢・職業などによる制限もあるので、解約する場合は必ず「新しい契約を確認した後」にしましょう。
2-3. 解約してしまったら元の契約には戻せない
保険の場合、解約した契約を元に戻すことはできません。なぜなら、保険料の額が、加入時の年齢や払込期間によって異なるからです。
例えば、同じ保険でも、30歳の時に保険料の払込期間を「60歳まで」に設定して加入するより、40歳の時に同じ条件で加入する方が保険料が高くなってしまいます。
2-4. 過去に給付金の請求漏れがないか確認する
医療保険を解約する際は、給付金(入院給付金、手術給付金等)の請求漏れがないか確認してからにしましょう。
実際に私の知人で、手術給付金を受け取れることに気づかず半年以上も請求しなかった人がいます。
その知人は、人間ドックで大腸の精密検査を受けるよう指示され、内視鏡で精密検査を受けた時に大腸ポリープが発見され、その場で切除されました。これはれっきとした手術です。しかし、精密検査は麻酔で眠った状態で行われますし、本人は手術を受けている認識もないので、気付かなかったのです。
詳しくは『医療保険の保険金を請求する際に知っておきたいこと』を参考にしてください。
なお、解約日前に入院したり手術を受けたりした場合、解約後であっても保険金を受け取れる可能性があるので、保険会社の問い合わせてみることをおすすめします。
3. 解約しないで保障を継続する方法
3-1. 減額
まず保障の減額です。
減額とは、加入中の保険を一部解約して保障額を引き下げる方法です。その分保険料が安くなります。
また、貯蓄性のある保険を減額すると、減額した比率に応じて解約返戻金が受け取れます。
3-2. 特約の解約
次に、保険の特約部分のみを解約することで、保険料を抑える方法です。
オプションで付けていた特約を解約することで保障を小さくし、保険料の負担を抑えることができます。
3-3. 契約者貸付
解約返戻金を受け取れるタイプの保険に加入している場合、一時的に支払いが難しい場合は、契約者貸付を利用することができます。
契約者貸付とは、資金が必要なときなどに、解約返戻金の一定範囲で貸付する制度です。
4. まとめ
医療保険を解約して「安くて保障内容が充実している保障」に乗り換えを検討している方は、以下の4つのポイントに気をつけましょう。
- 保障の空白期間がないよう注意する
- 健康状態が悪化していると新しい保険に乗り換えできない場合がある
- 解約してしまったら元の契約に戻せない
- 過去に給付金の請求漏れがないか確認する
なお、新しい保険への乗り換えによる解約ではなく、保険料の支払いが厳しくなって解約を考えているという方は、先ほどご紹介した「解約しないで保障を継続する方法」を読んで、ぜひご検討ください。