入院保険を検討する人必見!知っておくべき基礎知識と必要性
あなたは今後自分が病気で入院したときに「入院して治療費が高額になったらどうしよう」「仕事ができなくなったらどうしよう」などの不安があり、入院したときに給付金が出る保険への加入を考えているのではないでしょうか?
入院保険とは、一般的に「医療保険」と言われますが、たくさん種類があり、いざパンフレットを取り寄せて読んでみても、インターネットで人気ランキングからおすすめの保険を探してみても、内容がどれも同じに思えてしまったり、そもそも最後まで読むのが一苦労…なんてことありませんか?
そこで、本日は入院保険の基本的な知識と必要性についてご紹介したいと思います。
人生の転機に入院保険に加入しようと考えている方、または保険の基礎知識を知りたい方は、是非最後までお読み頂いて、保険選びに役立ててください。
はじめに:入院保険(医療保険)とは?
入院保険とは一般的に「医療保険」のことを指し、病気やケガでの入院を条件として入院や手術をした場合に保険金が支払われる保険のことをいいます。
近年では入院日数が短くなり、退院後に通院するケースもあります。
また先進医療など、日々新しい治療技術が開発されていることから、医療保険を選ぶ際にはしっかりと比較・検討し、自分と時代に合ったものを選ぶことが重要です。
単独の医療保険は他の契約と別に独立しているため商品も増えています。
病気やケガのリスクはどの年齢層にも共通に考えられるものですので、入院保険(医療保険)は、一生を通じて必要な保障といえるでしょう。
1. 入院保険(医療保険)が必要な人・不要な人
まず、はじめに1番大事なことをお伝えします。それはあなたに「本当に入院保険が必要か?」ということです。
日本では80%以上の人が加入している入院保険ですが、すべての人に必要なわけではありません。
それでは早速私が考える、入院保険が必要な人と不要な人をお伝えします。
入院保険が必要な人
・現在貯蓄があまりできていない人
・小さなお子様がいる人
・入院したときに備えが必要だと感じる人
・自営業の人
入院保険が不要な人
・貯蓄が十分にある人
・払込保険料よりも給付を受けられないと思っている人
・会社の福利厚生により保障が十分な人
入院保険(医療保険)を検討している人は医療保険とは?保障内容・必要性と正しい選び方ですべてをお伝えしていますので、是非保険選びの参考にしてください。
1-1 入院保険(医療保険)が必要な4つの理由
1. 病気によって入院が長くなり医療費が払えなくなる可能性がある
病気によって当然入院の日数は変わります。下記に、病気別の平均入院日数を挙げてみます。(治療法・差額ベッド代の有無によって金額は変わってきます。)
- 胃がん 19.3日
- 肝臓がん 18.8日
- 肺がん 20.9日
- 乳がん 12.5日
- 糖尿病 35.5日
- 肝疾患 25.8日
- 高血圧疾患 60.5日
(参照元:厚生労働省「平成26年(2014年)患者調査の概況」)
2. せっかく貯めてきた貯蓄を切り崩さないといけない
医療保険に加入をしていないと全部自分で負担しなければなりません。
月々積立をしてお金を貯めても入院したらそこから支払わなければいけません。
医療保険に加入をすることで貯蓄を守ることができます。
3. 入院をしたとき精神的に楽になる
入院をしたとき病気がいつ治るかわからない。それによって治療費がどれくらい掛かるかわからない。病気が長引くと仕事ができなくなるのではないかと不安になるなど多くの不安が生まれます。
そこで医療保険から給付金が支払われると全額医療費を補うことができなかったとしても精神的には楽になります。
4. 日本の社会保障制度はこのまま続かない可能性がある
少子高齢化社会が進むにつれ、社会保障の財源が問題になるのは間違いありません。
そうした場合に現在のように窓口自己負担が3割、高額療養費制度など公的医療保険制度が今のまま続いていくでしょうか?
もし将来医療費の引き上げがあった場合、自己負担が大きくなる可能性は否めません。
1-2 入院保険(医療保険)が不要な4つの理由
続いて医療保険が不要な理由をお伝えします。
1. 日本の健康保険制度は充実している
日本は国民皆保険により国民全員が以下のように厚い医療保障を受けられるようになっています。
3割負担
健康保険証を病院の窓口で出すと3割負担(現役世帯)になり、なおかつ高額療養費制度により、1か月の医療費自己負担に上限があるので医療費の自己負担が高額にならい。
高額療養費制度
公的医療保険では窓口で70歳未満の現役世帯は3割負担となります。
ただ、医療費が高額になってくると負担が大きくなってくるため1か月の自己負担の上限が定められています。
一定額を超えた場合に払い戻しが受けられる制度を「高額療養費制度」といいます。
補足
高額療養費の払い戻しに関して、補足で説明させて頂きます。
例えば、 1ヶ月間に同一医療機関に支払った医療費総額が500,000円(3割負担で150,000円)だった場合に受けられる払い戻し額は、67,570円になります。
そのため、治療費が500,000円かかるものが、実質の負担額は82,430円で受けられるようになります。
参考までに計算式も書いておきます。
- 実際の負担額:(500,000円-267,000円)×1%=2,330円+80,100円=82,430円
- 高額医療費として支給される金額:150,000円-82,430円=67,570円
2. 医療費が高額にならないため貯蓄で補える
公的医療保険により自己負担額が高額になりにくくなっています。
そのため、何か病気をしたとしても現在の貯蓄で医療費を支払えるなら必要ないと言えるでしょう。
入院時の自己負担費用(※治療費・食事代・差額ベッド代なども含みます。)
- 1日平均:19,000円(生命保険文化センター「令和元年度 生活保障に関する調査」)
- 20日入院した場合:19,000円×20日=380,000円
3. 医療保険の保険料そのものがもったいない
医療保険に加入をすると長い間保険料を支払っていくことになります。月々の保険料が安くても長い間支払っていくと高額になります。
医療保険に支払った金額に対してそれだけの保障が受けられるのか疑問なので保険料で支払う分を貯蓄したほうが得な場合もあるでしょう。
例 契約年齢30歳で月々保険料5,000円の場合、保険料払込み60歳まで
この場合、総合の保険料は月々5,000円×12か月×30年で1,800,000円になります。
4. 医療保険に加入したからといって治療費が全額負担が補えるわけではない
保障内容によりますが入院日数が長くなった場合、医療保険には支払限度日数がありそれを超えた部分に関しては給付金が支払われません。
医療保険は実費負担ではなく契約に該当したものが支払われる形になりますので医療費が全額補償されるわけではありません。
2. 入院保険(医療保険)の加入率データ
これから入院保険に加入するかどうか迷っている人は他の人がどうしているのか気になりますよね。
ここでは、加入率のデータをご紹介します。あくまでも参考指数ですが、是非ご覧ください。
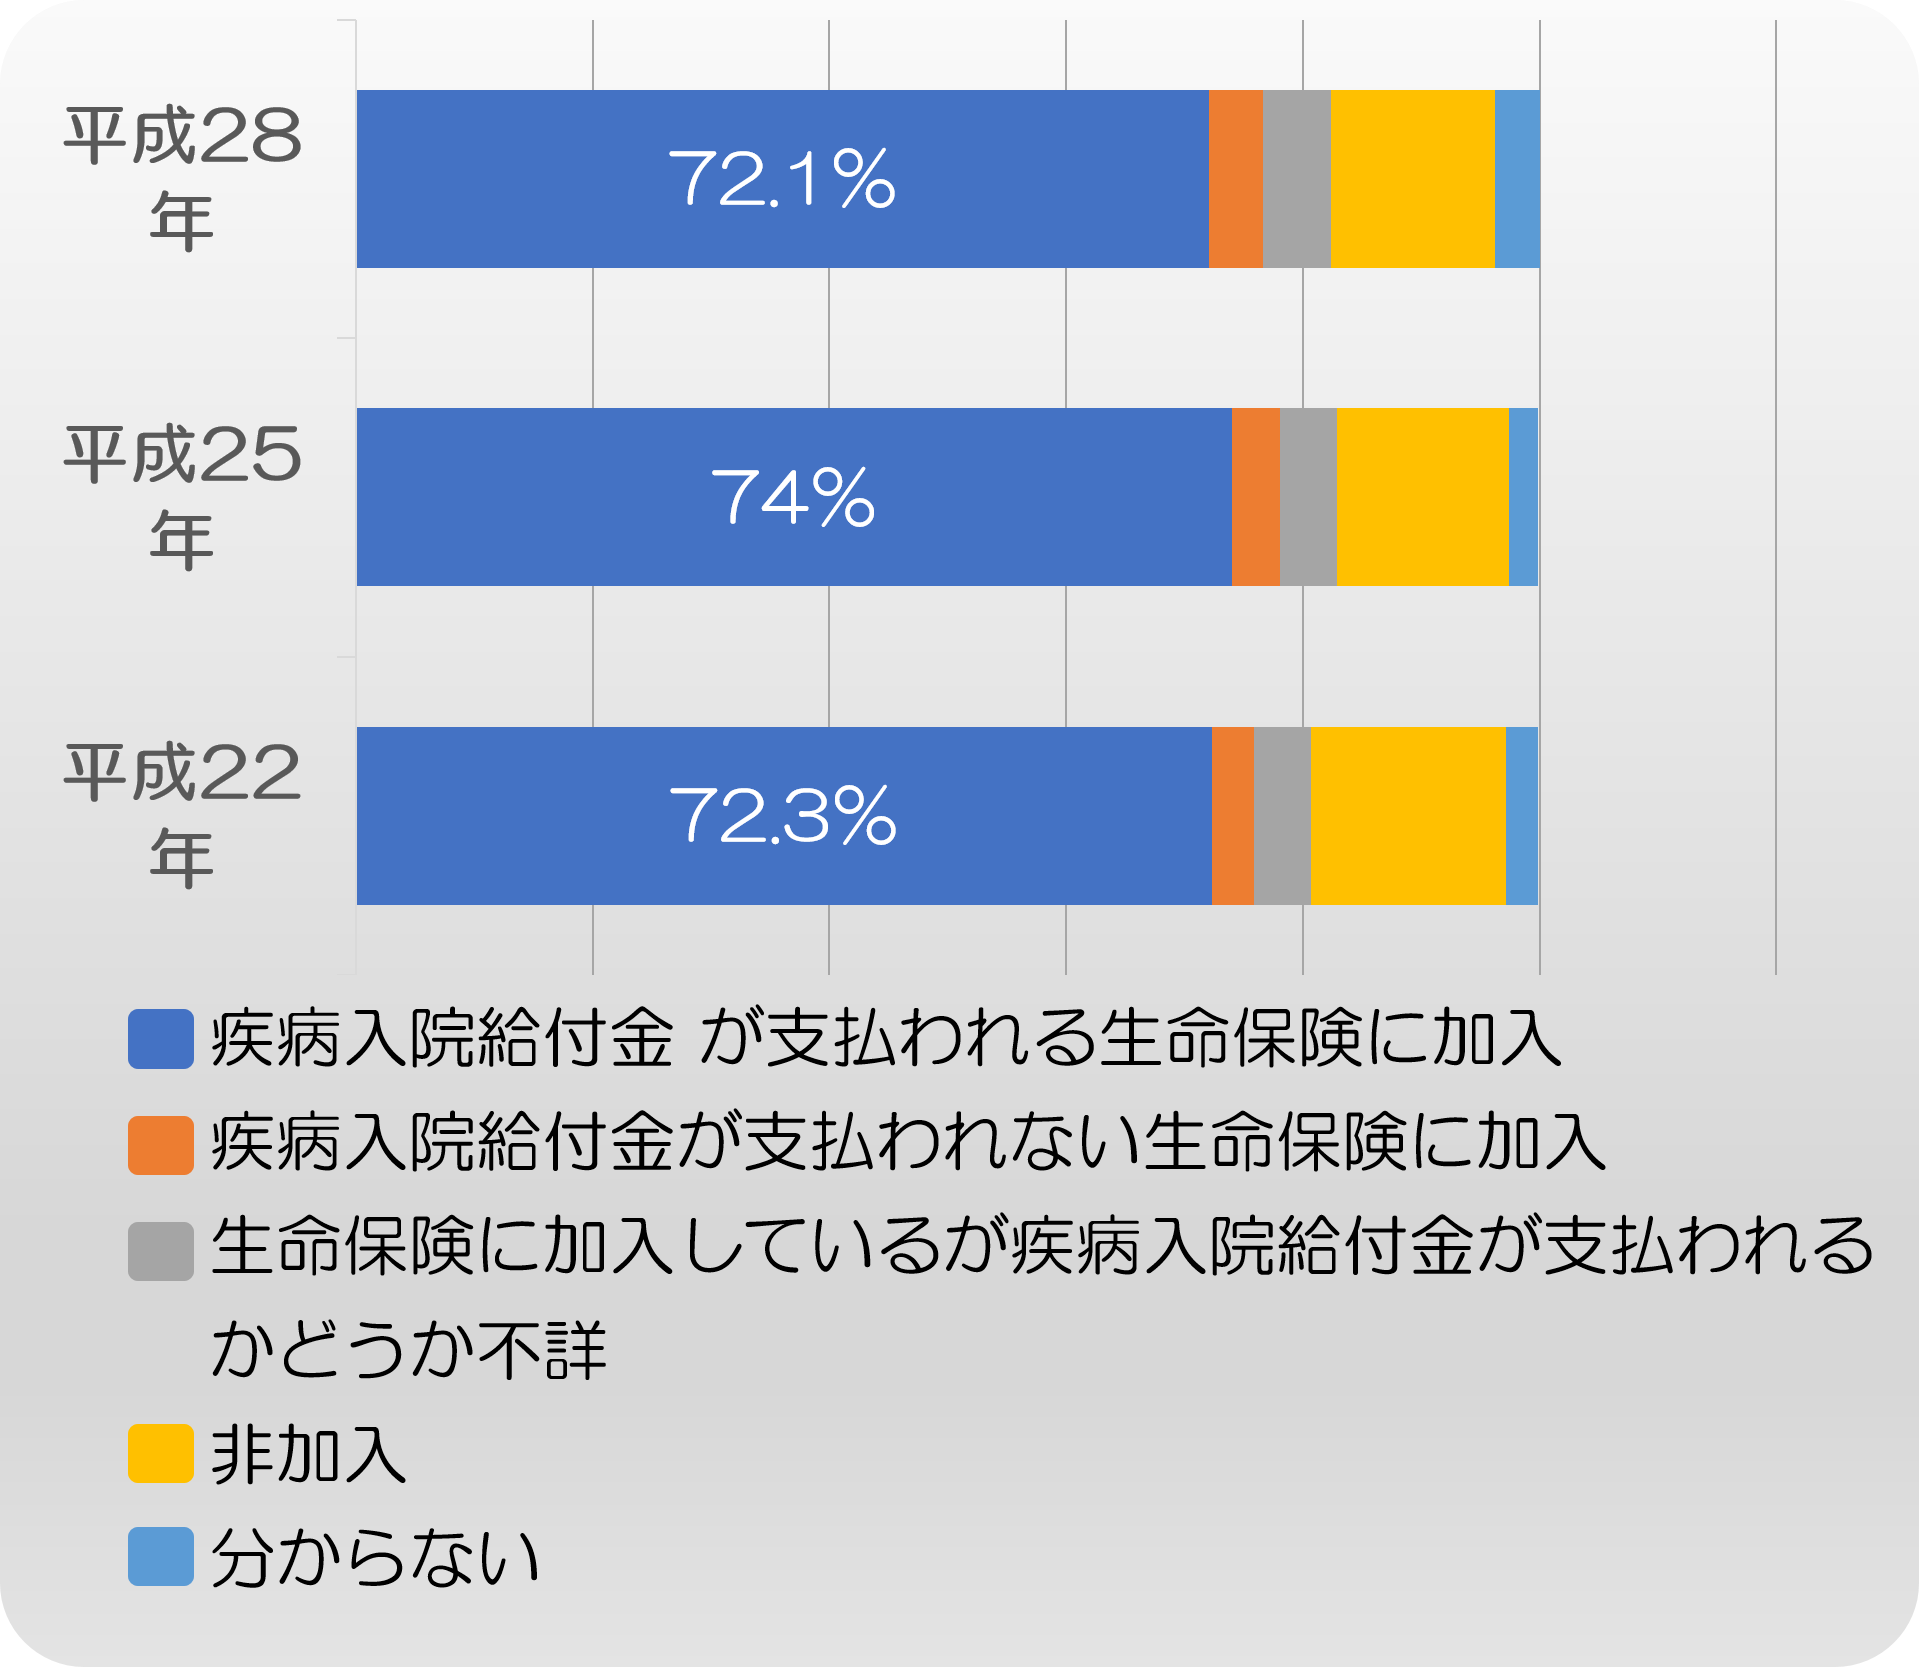
2-1 疾病入院給付金の支払われる生命保険加入率は72.1%
まずは医療保険(特約を含む)にどれくらいの人が加入しているかです。
以下の表をご覧ください。
(参照元:生命保険文化センター「平成28年度 生活保障に関する調査」)
このように民間の生命保険会社や郵便局、JA(農協)、生協・全労済で取り扱っている生命保険(個人年金保険や生命共済を含む)のうち、疾病入院給付金が支払われる生命保険の加入率は、平成28年では72.1%でした。
2-2 入院給付金日額の希望平均金額は、男性で11,700円、女性は10,300円
あくまでも希望の平均額ですが以下のようになります。
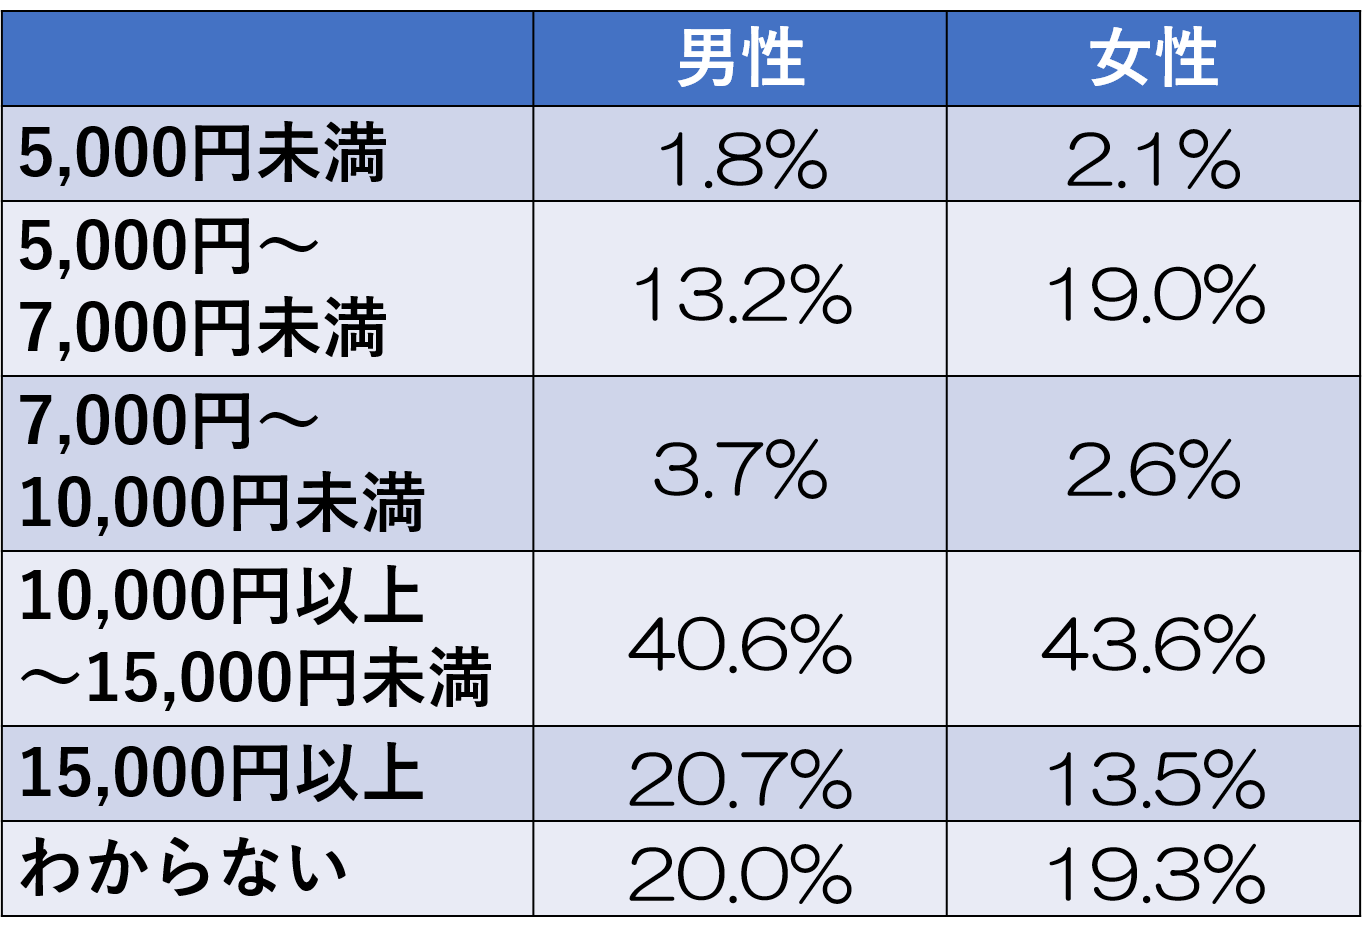
【疾病入院給付金日額の希望額】
(参照元:生命保険文化センター「平成28年度 生活保障に関する調査」)
ケガや病気に対する入院時の医療費等の備えとして、入院給付金の希望平均額を見ると、男性は11,700円で女性は10,300円でした。一番多い希望金額の分布は男女ともに10,000~15,000円です。
2-3 入院費用をまかなう手段は公的医療保険が7割
入院費用をはじめとする治療費の基本は健康保険になります。そのほかにも入院費用をまかなう手段がありますのでご覧ください。
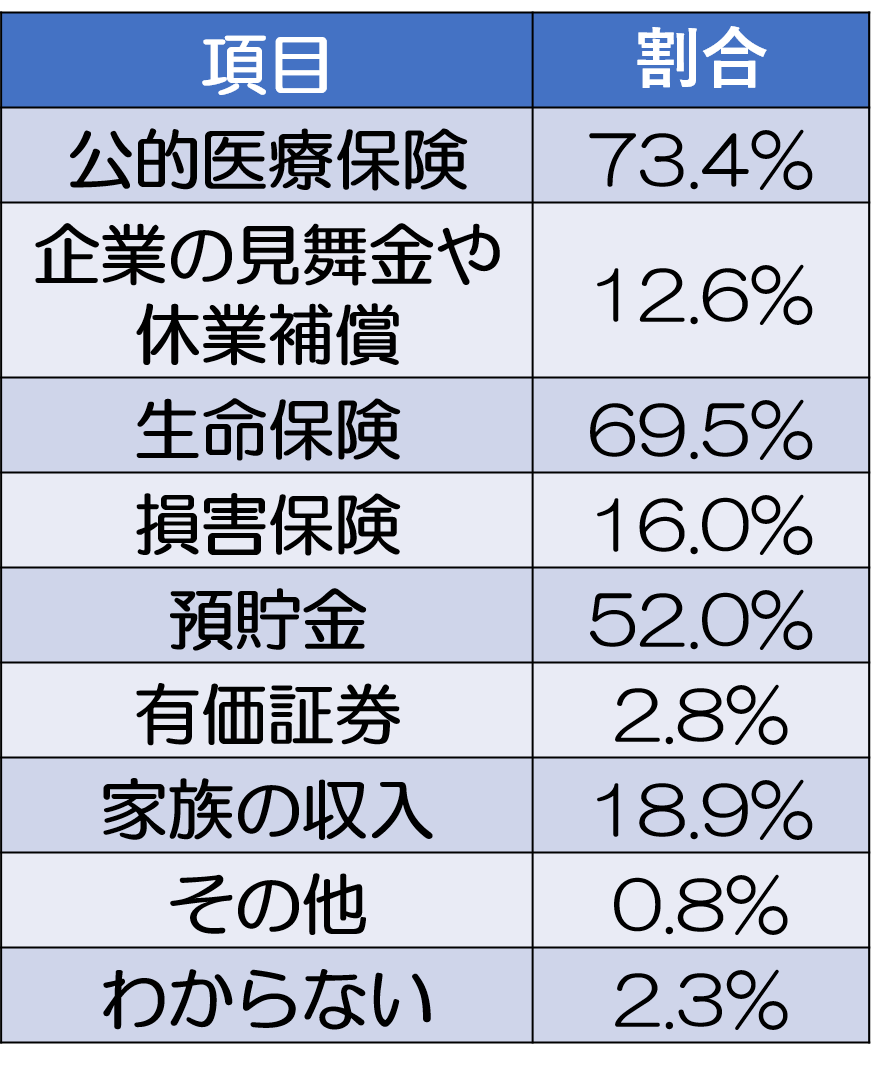
【入院費用を賄う手段】
(参照元:生命保険文化センター「平成28年度 生活保障に関する調査」)
自分自身が病気やケガで2~3ヶ月の入院が必要になった際に、治療費や生活費をどのようにまかなうかというと、公的医療保険で備えるという人が約7割という人が多く、次に生命保険、預貯金、家族の収入、損害保険という順番になりました。
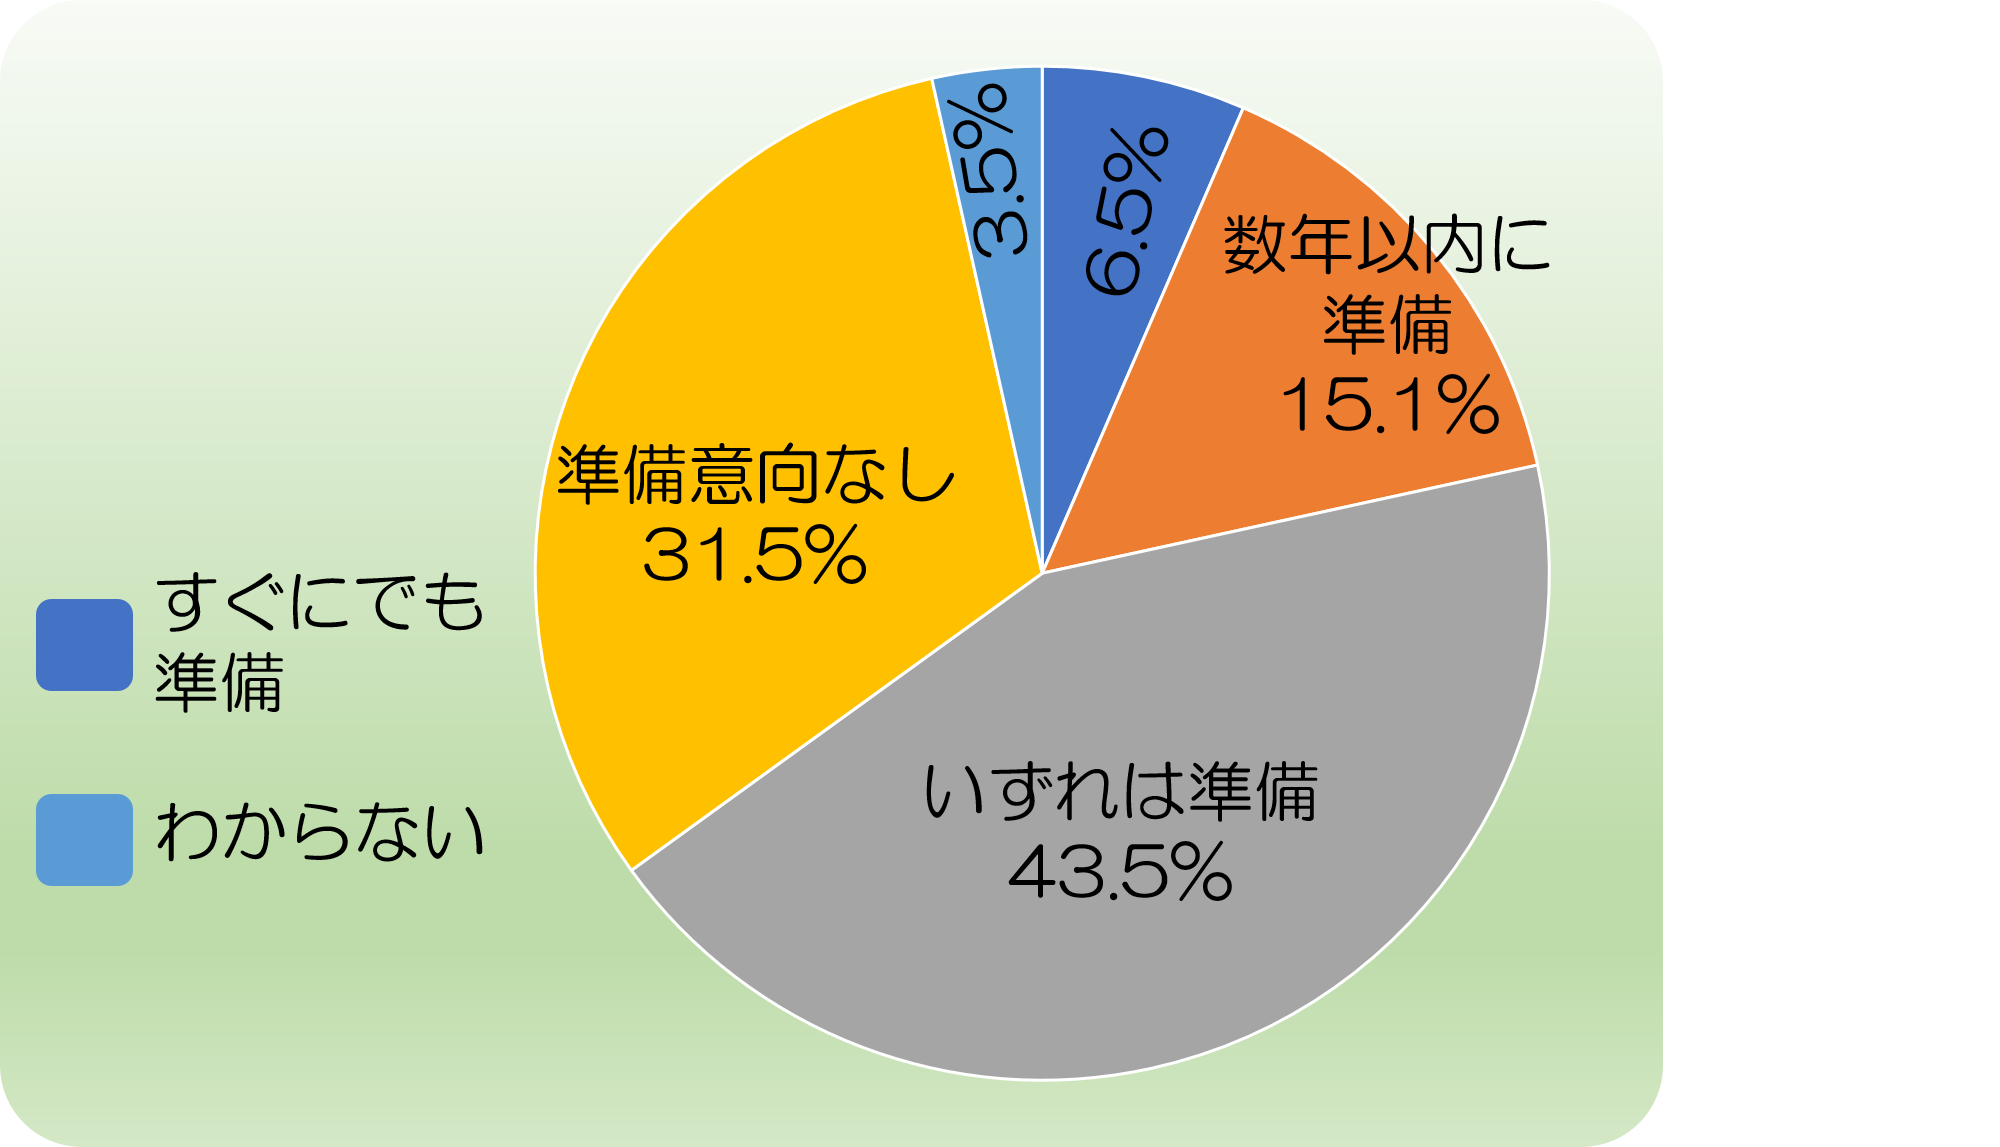
2-4 医療保障に対する準備意向ありは「65.1%」
これから医療保険等で保障の準備を考えている人は多いですが、必要ないと考えている人も30%ほどいます。
【医療保障に対する今後の準備意向】
(参照元:生命保険文化センター「平成28年度 生活保障に関する調査」)
医療保障に対する今後の経済的な準備意向の調査結果では、「準備する考え」を持っている人は67.2%で、準備する考えがない人は29.5%となりました。
平成16年(意向あり:62.2)から比べると、医療保障に対する備えの意識は増加傾向にあります。
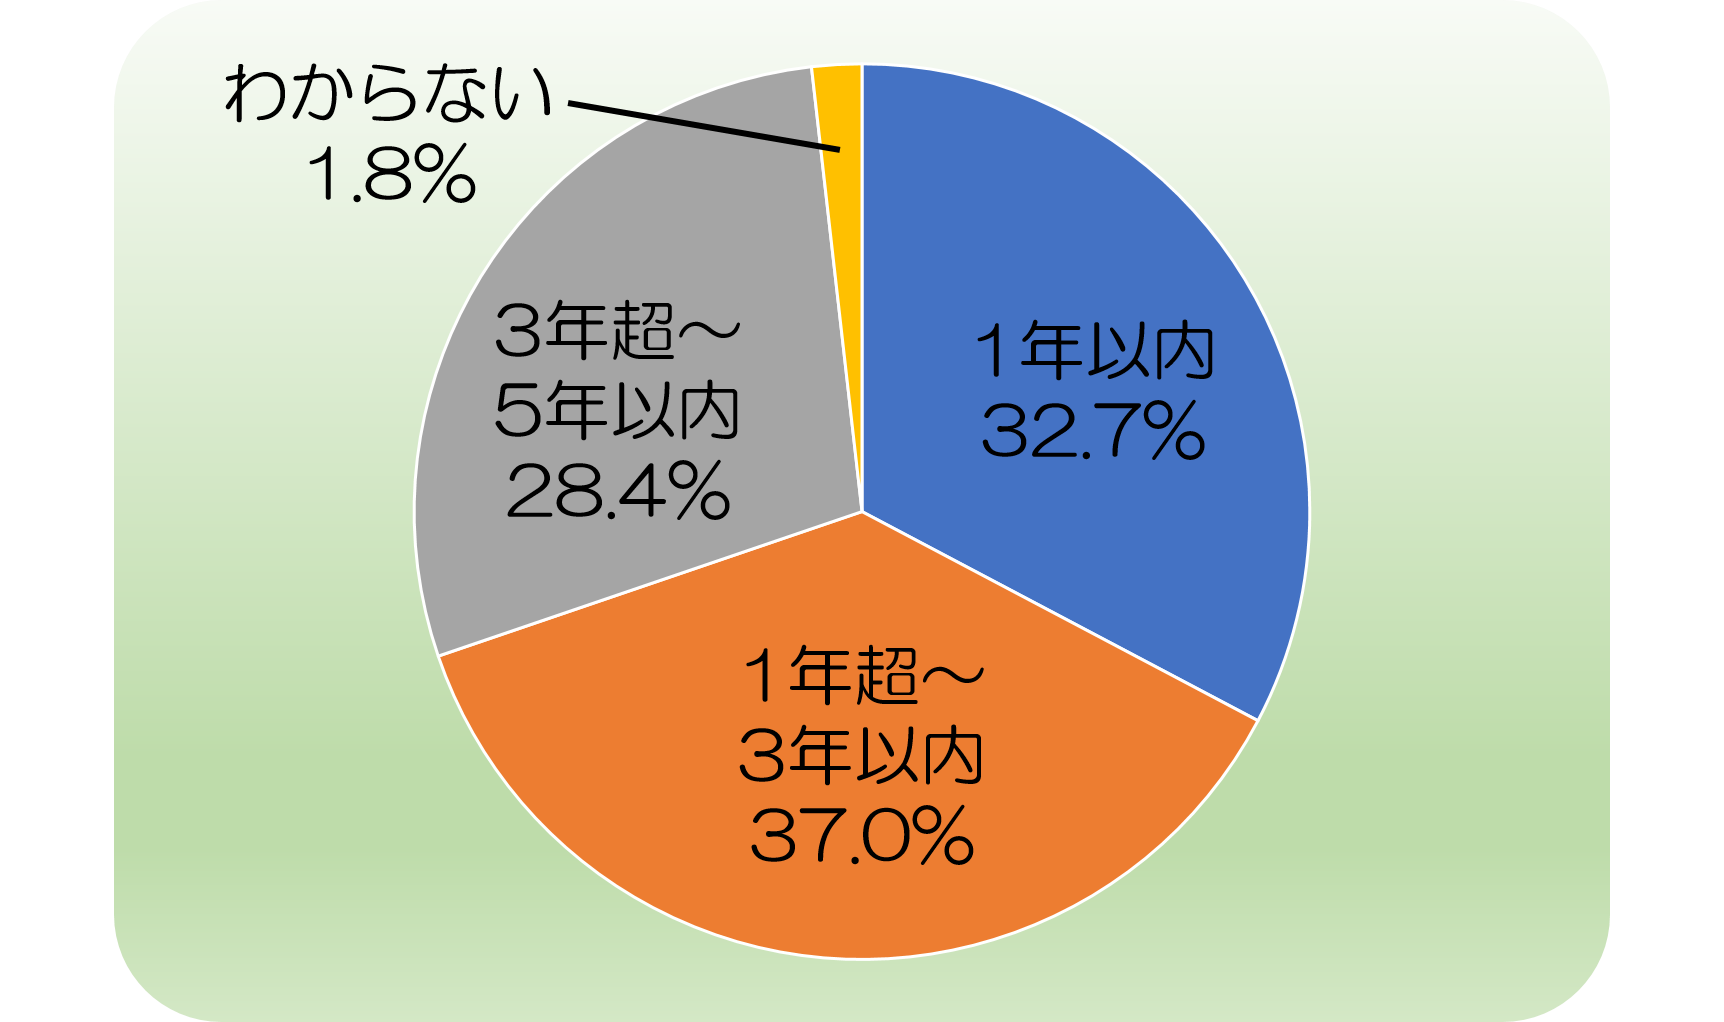
2-5 過去5年間の病気やケガで入院した人は「14.8%」
過去5年間で入院した人は以下のようになります。
【直近の入院時期(過去5年間に入院した人)】
(参照元:生命保険文化センター「平成28年度 生活保障に関する調査」)
過去5年間の自分自身のケガや病気による「入院経験あり」の割合は14.8%となっています。
「入院経験あり」とした人の、一番最近の入院の時期は「1年以内」が32.7%で「1年以上~3年以内」が37.0%、「3年以上~5年以内」が28.4%でした。
3. 入院保険(医療保険)はいつから保障されるの?
保険会社が保険契約を承諾した場合、保障が開始する時期を責任開始日といいます。
保険会社によって違いがありますが申込書を提出すると「もう保険に入ったから、病気になっても安心!」と思うかもしれませんが、保険会社に申込書を提出しただけでは、保障は始まりません。
当然、保障されていないので病気やケガになっても給付金はおりません。
通常の保険契約の場合申込みを含め、以下の3点が全て揃った時点が責任開始日になります。
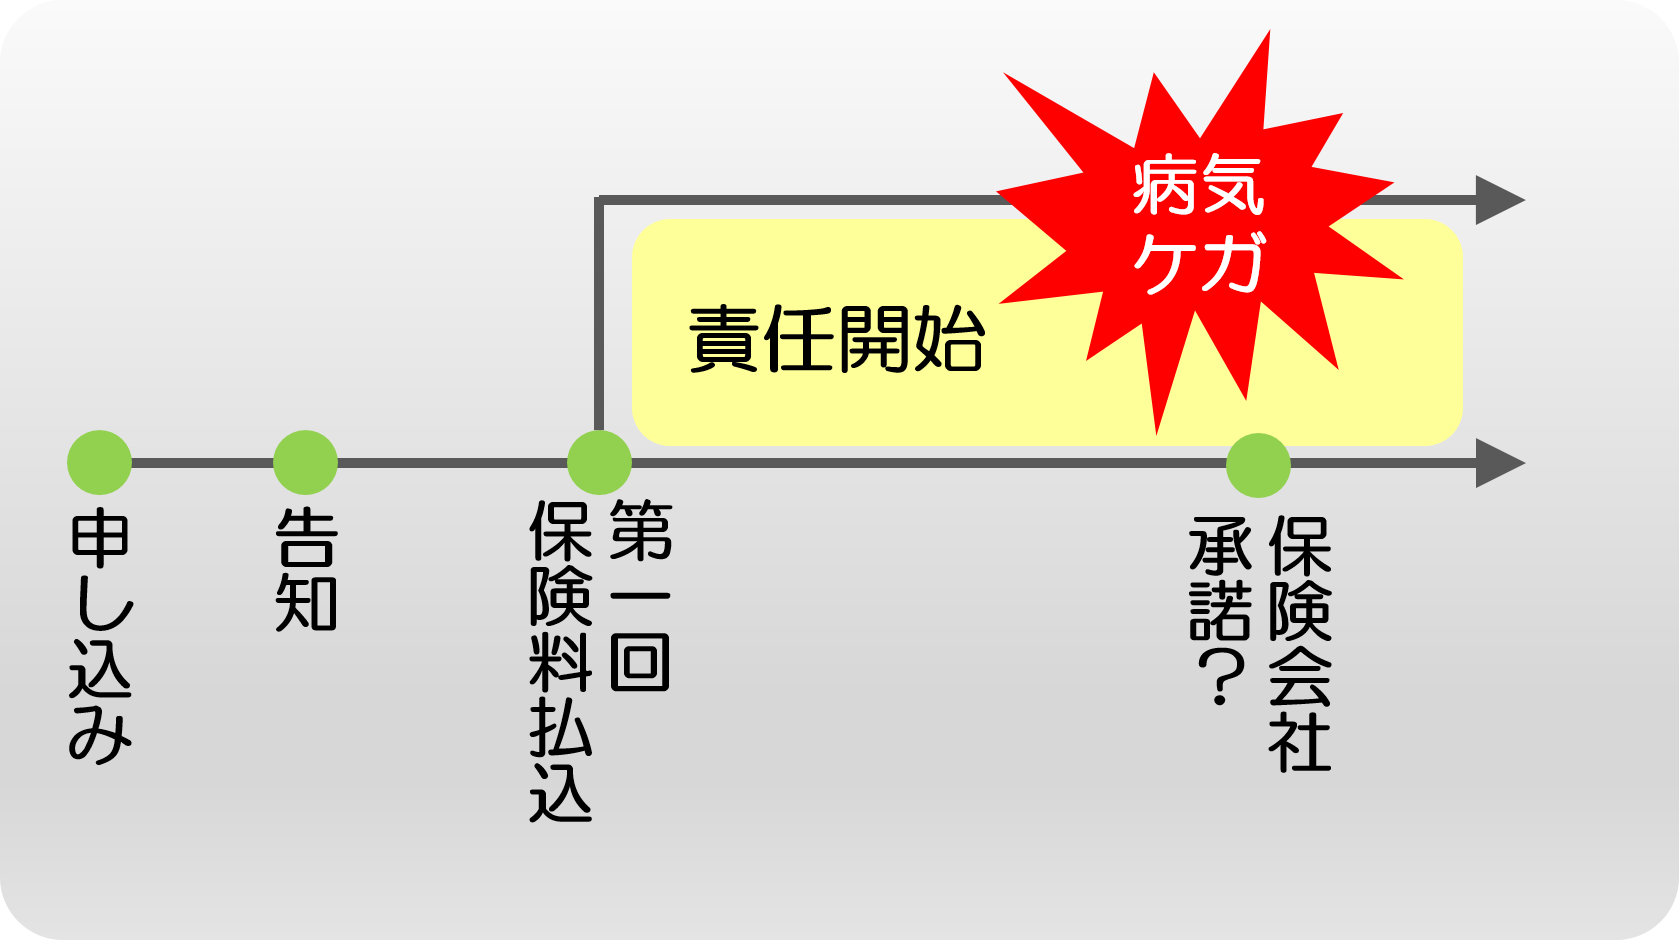
- 申込み(申込書への署名・捺印)
- 1回目の保険料払込
- 告知(告知書への記入・健康診断・人間ドックの結果・嘱託医による医的診断)
責任が開始するには、次の1と2のどちらかが遅い時点からとなっています。
- 第1回目の保険料を保険会社が受け取ったとき
- 被保険者に関する告知が保険会社になされたとき
※がん保険は免責期間が設けられているので3点のセットがそろった日を含め、90日間経過した日の翌日が責任開始日となります。
ただし、保険会社によっては申込みをした時点で保障が開始されるケースもあり、保険会社ごとにルールが違いますので契約をするときには必ず確認しましょう。
まとめ
入院保険をはじめて検討する人はどうやって決めればいいのかわからないでしょう。
初めにお伝えしたように入院保険はすべての人に必要なわけではありません。まずは自分に必要なのかをしっかり見極めて、慎重に商品を選択していきましょう。