入院費用はいくらかかるの?必ず押さえておくべき4つのデータ
誰もが病気やケガにかかるリスクがあり、いつ入院することになるかわかりません。何の準備もなく突然入院することになったら、様々な不安が起こるかもしれません。
それは「入院費用はいくらかかるのか」とか「病気が治るまでどれくらいの期間がかかるのか」ということだったり、「仕事は続けられるのか。働けない期間の生活費をどうしよう…」ということだったりするかもしれません。
保険を考えるときはあくまでも自分に必要な保障だけに加入するものですが、はじめて検討する人は一般的なデータも参考にしておいた方が良いかもしれません。
今回の記事では、入院時の自己負担額についてお伝えしたいと思います。これから入院する予定があり、どのくらいの費用がかかるのか知りたい方や、保険への加入または見直しを検討されている方は必見です。
入院費用のデータをご参考にして、あなたにピッタリ合った保険商品選びに役立てて頂けると幸いです。
1. 入院費用と入院日数のデータ
それではこれから、医療保険を検討する時に是非知っておきたい、入院に関するデータをお伝えしていきます。あくまでも参考ですが、押さえておきたいことなので順番にご覧ください。
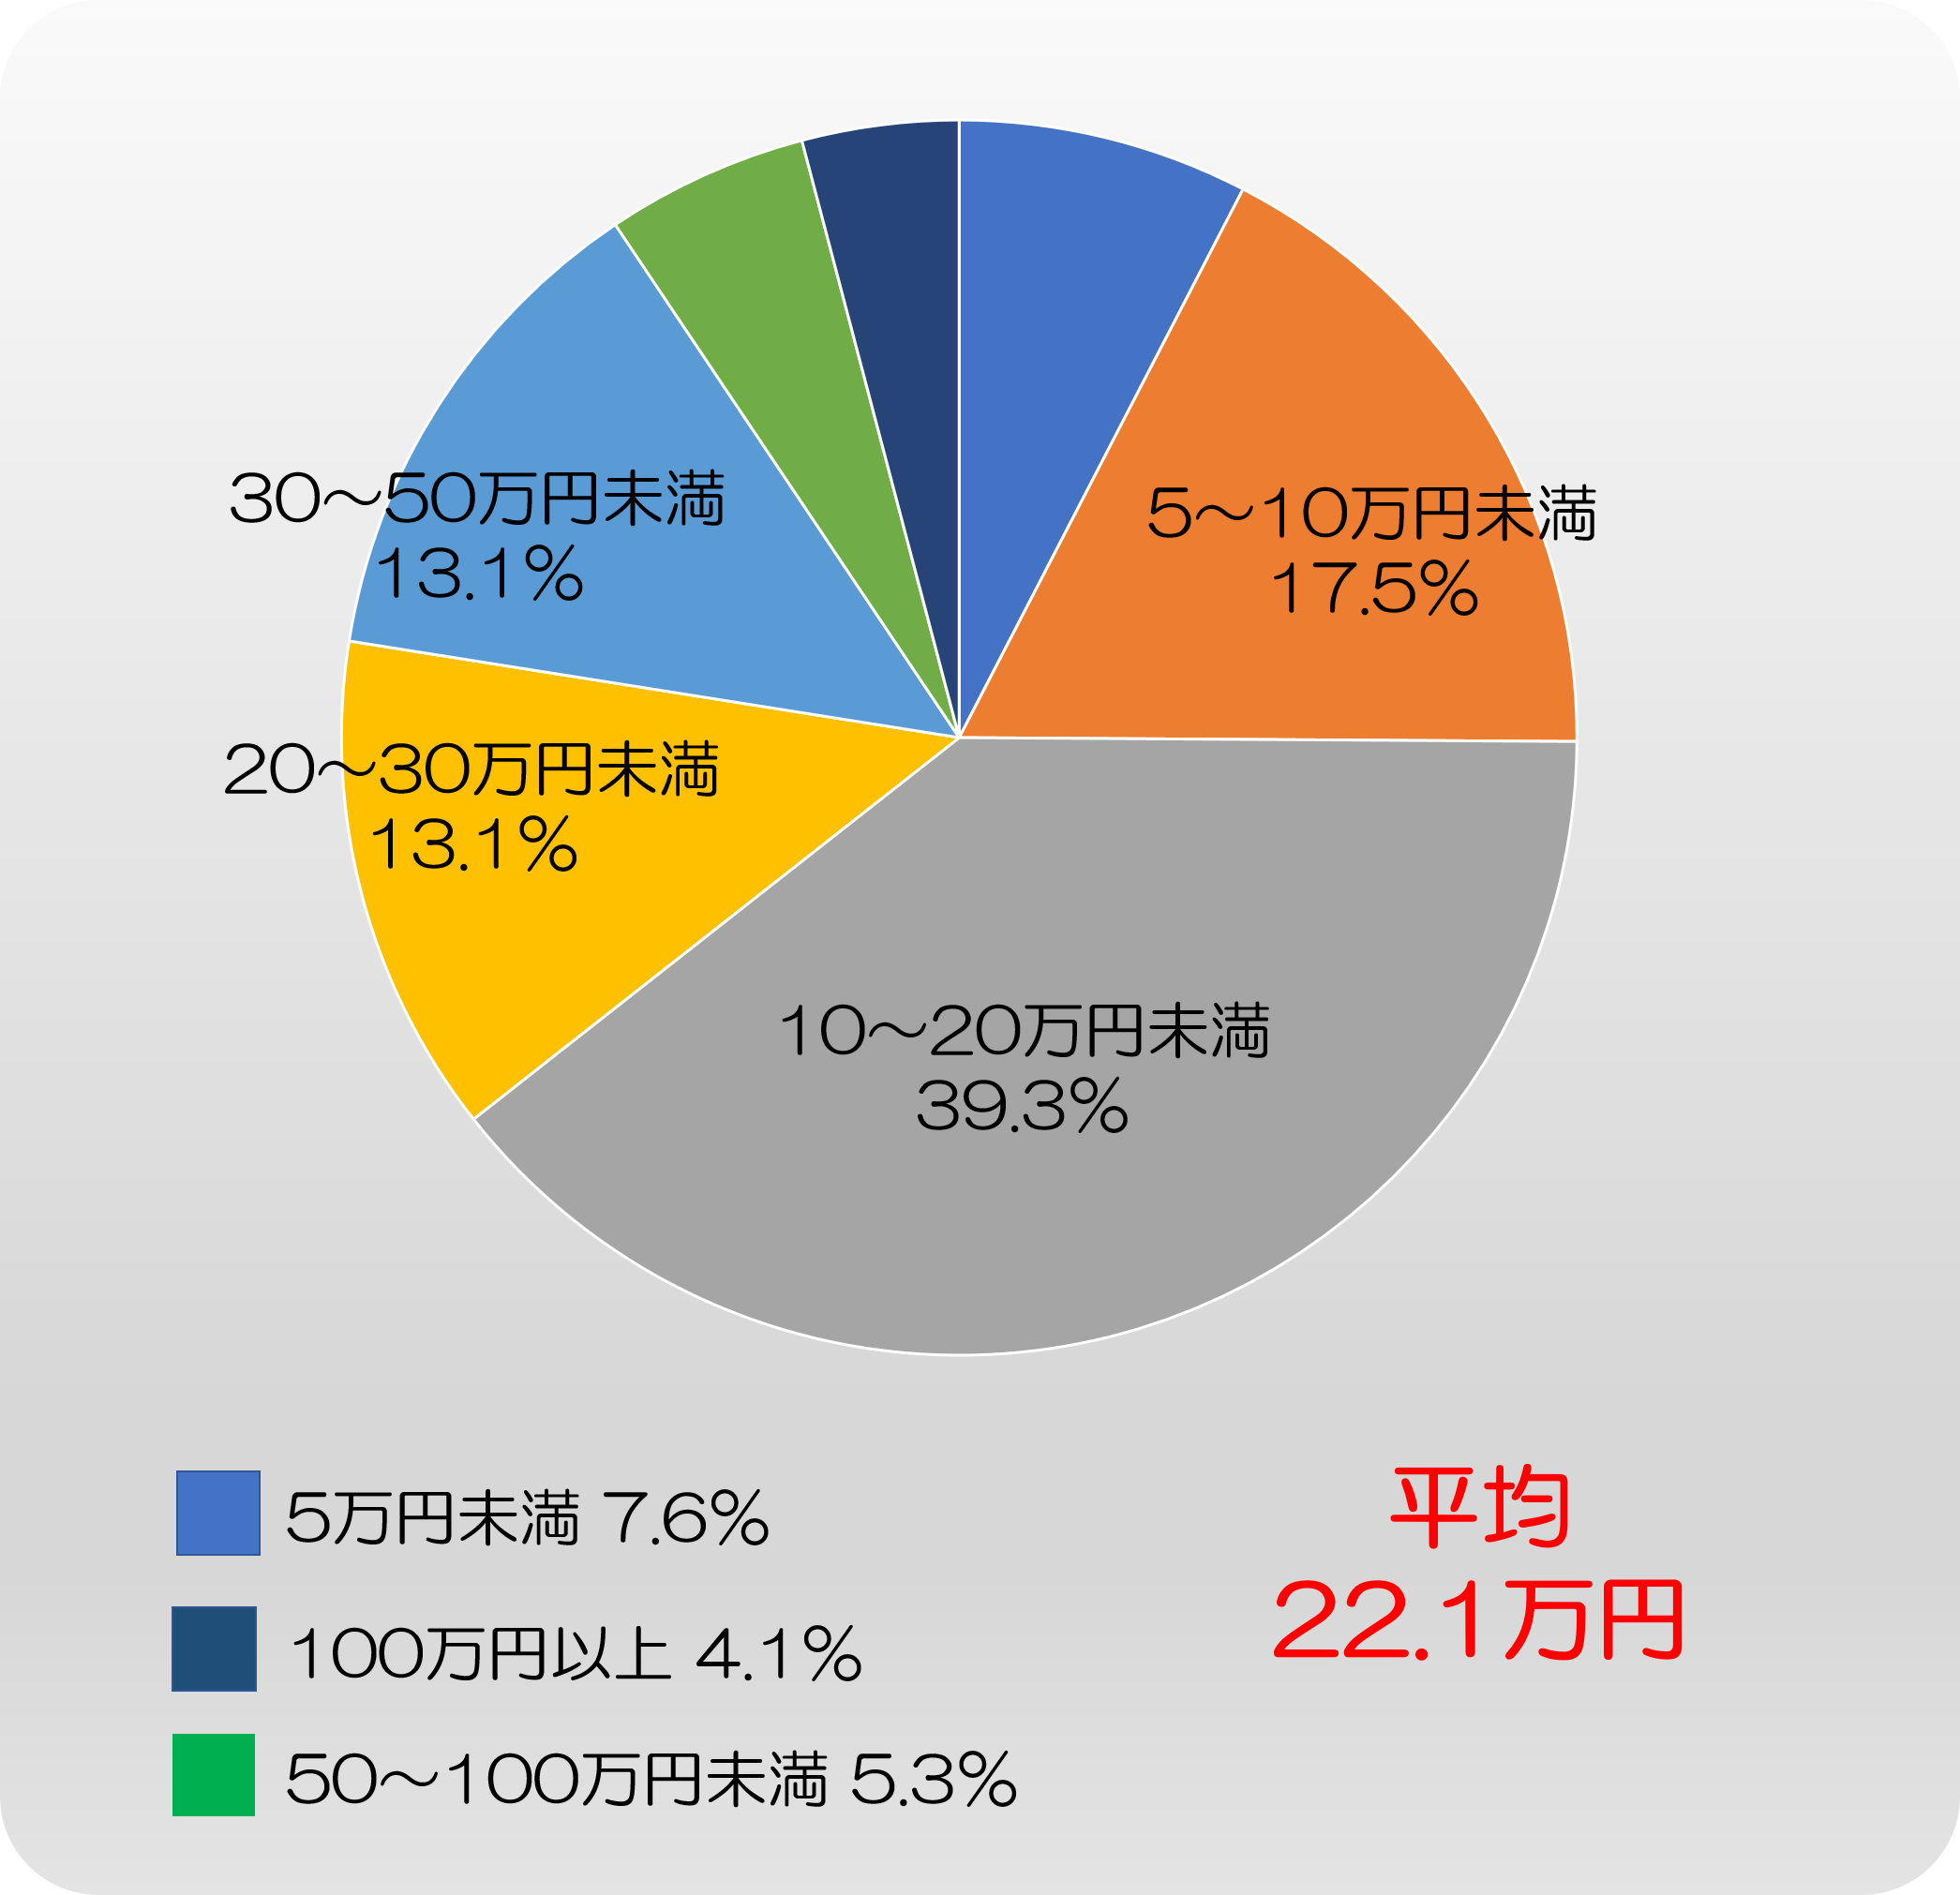
1-1. 入院時の自己負担額は平均22.1万円
下の表をご覧ください。
【直近の入院時の自己負担費用】
(参照元:生命保険文化センター「平成28年度 生活保障に関する調査」)
入院経験がある人のうち、高額療養費制度を利用した人および利用しなかった人の入院時の自己負担費用の平均額は22.1万円となりました。
費用の分布をみてみると、「10万円~20万円未満」が39.3%で一番多く、次いで「5~10万円未満」が17.5%、「20~30万円未満」「30~50万円未満」が13.1%となりました。
1-2. 入院時の1日あたりの自己負担費用は平均19,835円
下の一覧をご覧ください。
【直近の入院時の自己負担費用「1日あたりの自己負担費用」】
- 5,000円未満:12.5%
- 5,000~7,000円未満:8.3%
- 7,000~10,000円未満:13.7%
- 10,000~15,000円未満:24.5%
- 15,000~20,000円未満:7.9%
- 20,000~30,000円未満:14.1%
- 30,000~40,000円未満:6.9%
- 40,000円以上:12.0%
- 平均:19,835円
(参照元:生命保険文化センター「平成28年度 生活保障に関する調査」)
自己負担費用の総額を入院日数で割った1日あたりの自己負担費用は平均で19,835円となっています。費用の分布をみると、「10,000~15,000円未満」が24.5%と最も高くなっています。また、「20,000~30,000円未満」の層も14.1%と高くなっていることがわかります。
1-3. 14.8%の人が過去5年間で入院経験ありと回答
下の表をご覧ください。
【直近の入院時期(過去5年以内に入院した人が対象)】
(参照元:生命保険文化センター「平成28年度 生活保障に関する調査」)
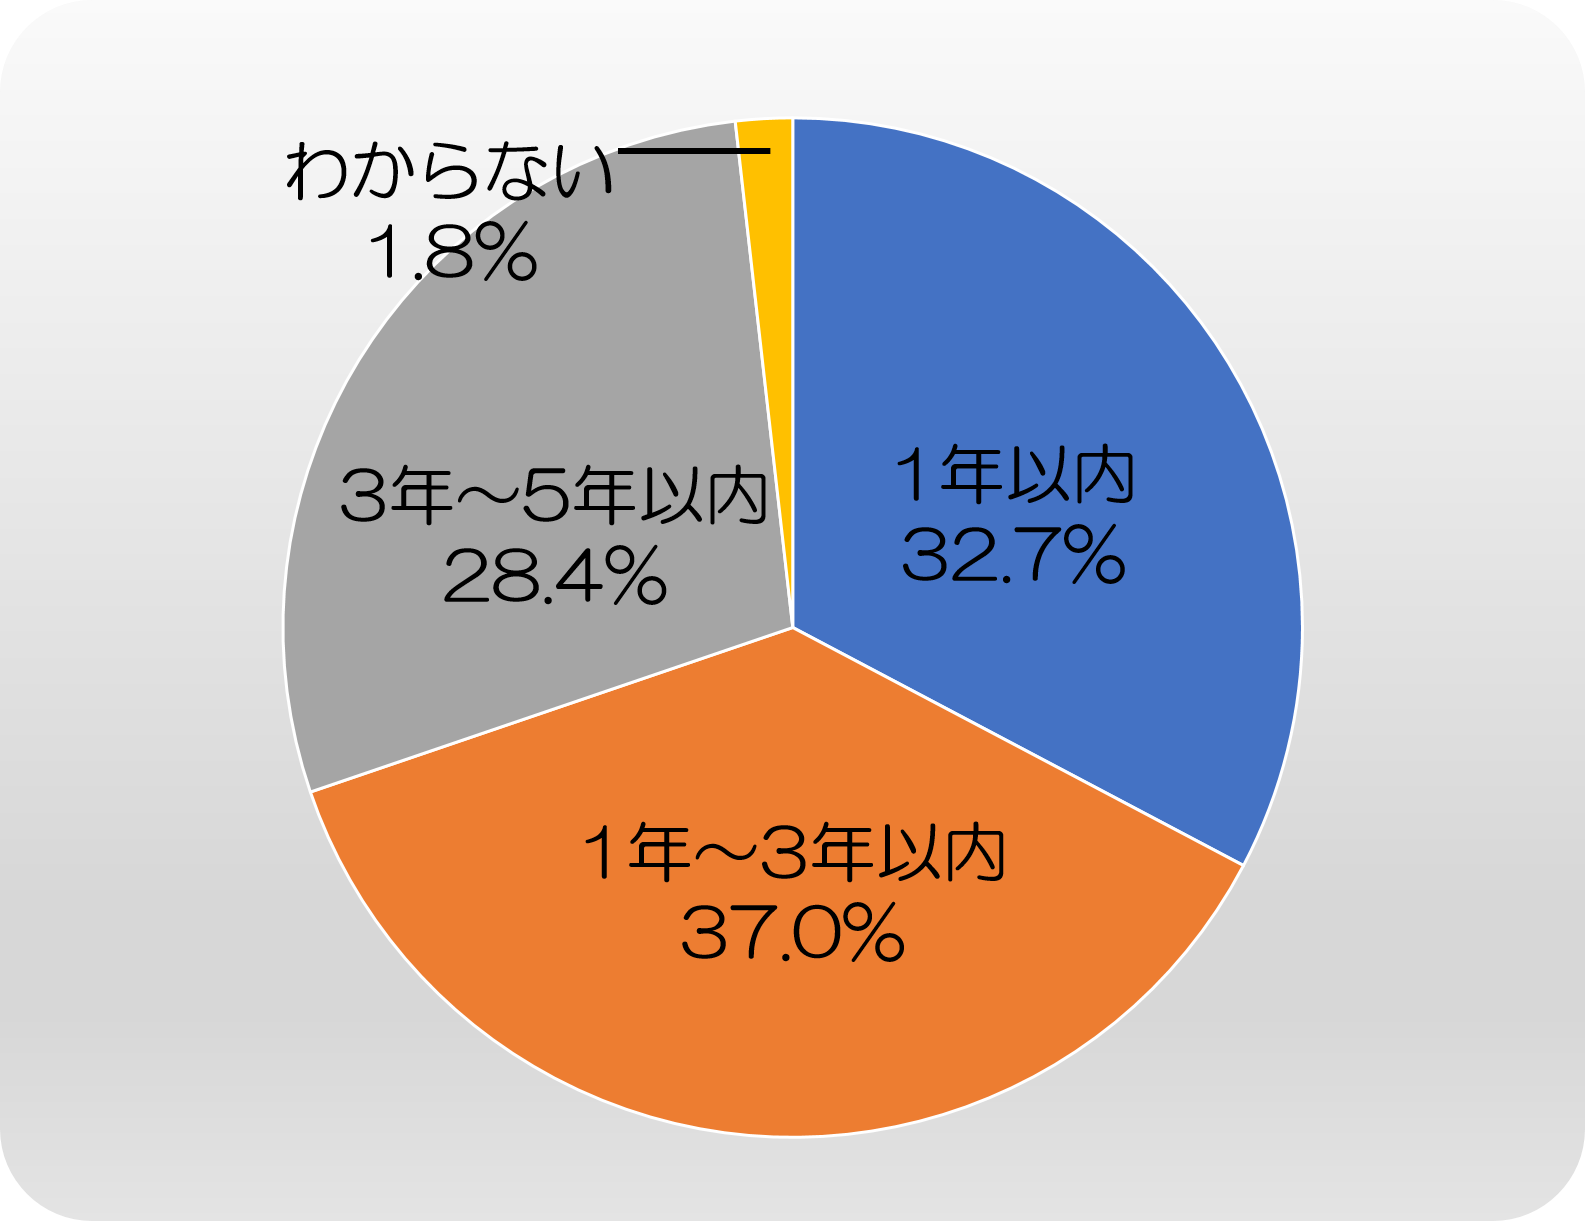
生命保険文化センターの「平成28年度 生活保障に関する調査」によると、過去5年間に病期や怪我で「入院経験あり」と答えた割合は14.8%でした。
また「入院経験あり」とした人の、一番最近の入院時期は「1年超~3年以内」が37.0%、次いで「1年以内」が32.7%、「3年超~5年以内」が28.4%となっています。
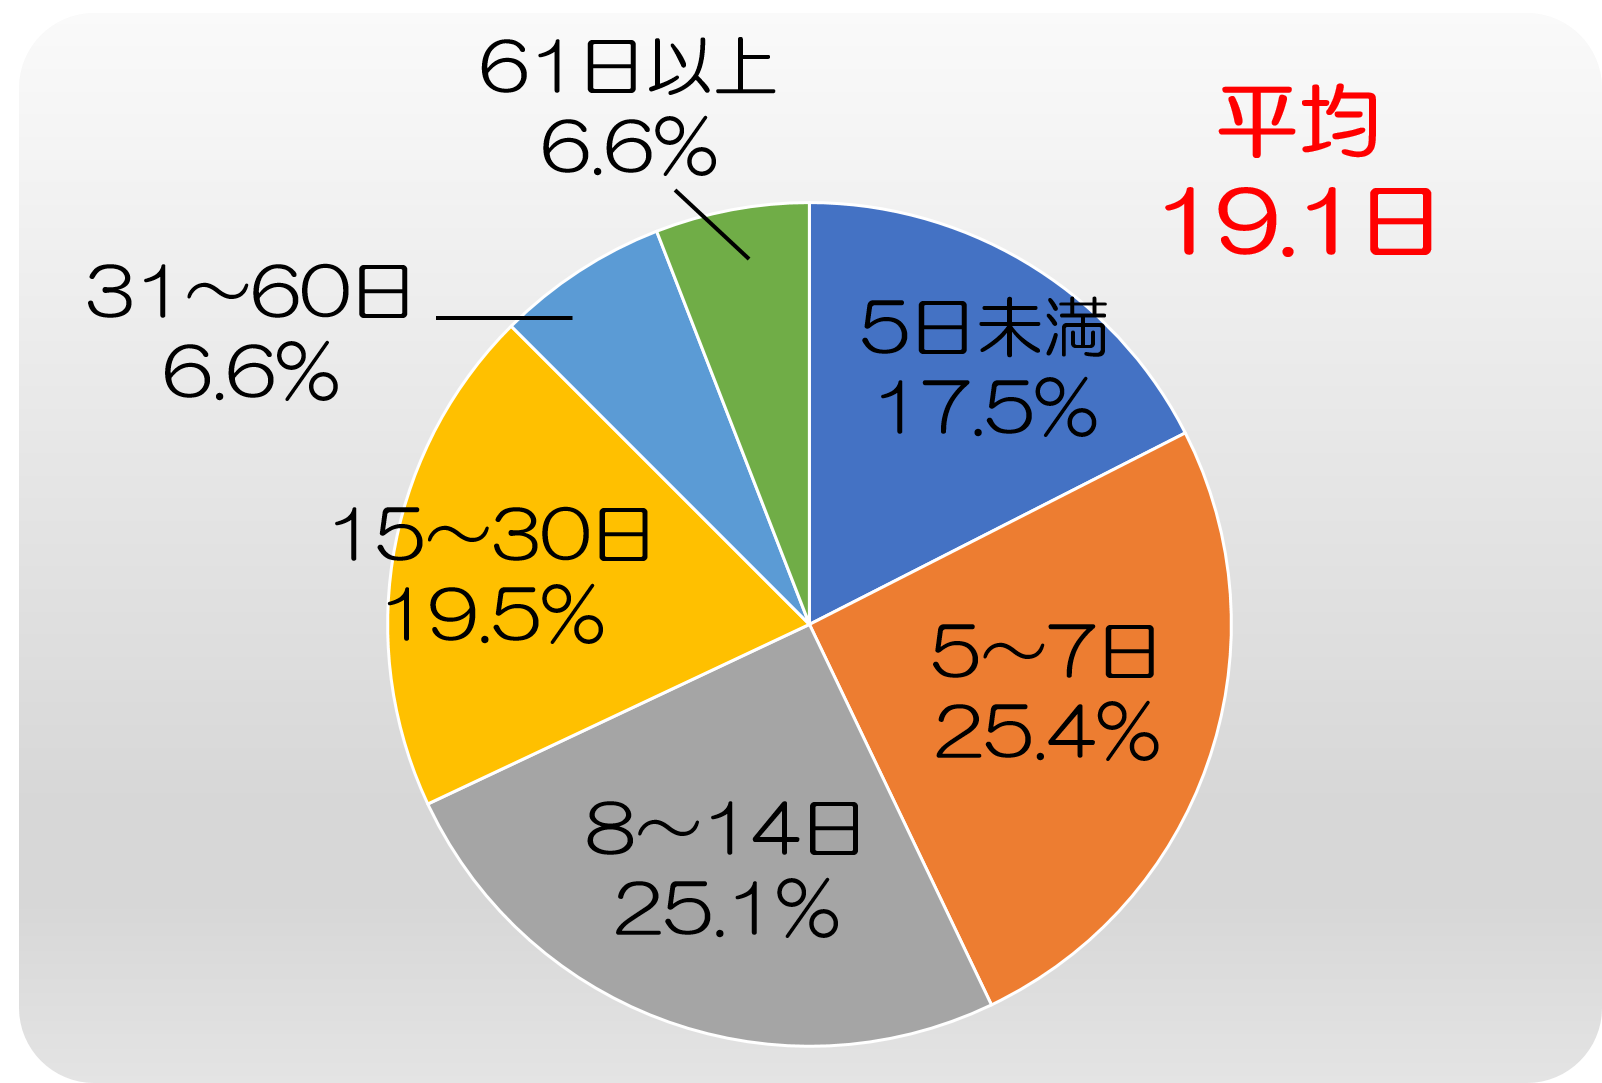
1-4. 入院時の入院日数は平均19.1日
下の表をご覧ください。
【直近の入院時の入院日数(過去5年以内に入院した人が対象)】
(参照元:生命保険文化センター「平成28年度 生活保障に関する調査」)
入院経験がある人の、直近の入院における入院日数は、平均で19.1日となっています。入院日数の分布をみると、「5~7日」が25.4%、「15~30日」が19.5%となっていることがわかります。
2. 入院費用の活用法と注意点とは?
ここでは入院費用を抑えるポイントや注意点をご紹介します。
2-1. 高額療養費制度を活用して治療費を抑える
公的医療保険では窓口で70歳未満の現役世帯は3割負担となります。高額療養費制度とは、1ヶ月の自己負担の上限を超えた場合に払い戻しを受けられる制度のことをいいます。
あらかじめ高額療養費限度額適用認定証(以下、限度額認定証と略す)の申請を行い、交付された限度額認定証を医療機関に提示すると自己負担限度額のみの支払いで済むため、(自己負担限度額が用意できているのであれば)貯金を崩したりお金を借りたりする必要がありません。
【直近の入院時の高額療養費制度の利用経験(5年以内に入院した人が対象)】
- 現物給付を利用した:40.9%
- 現金給付を利用した:19.6%
- 高額療養費制度を利用した:60.5%
- 高額療養費制度は利用しなかった:29.2%
- 高額療養費制度の申請中・申請予定:1.2%
- わからない:9.0%
(参照元:生命保険文化センター「平成28年度 生活保障に関する調査」)
※高額療養費制度の詳しい記事については「高額療養費制度とは?医療保険より前に知っておきたい活用のポイント」をご覧ください。
2-2. 仕事ができなくなったら傷病手当金を活用しよう
もし病気で入院し、仕事ができなくなったら収入が減ってしまいます。その場合公的医療制度の中に傷病手当金があります。
業務外の病気やケガのために、働けないで仕事を休み、給料が支払われなくなったり下がったりした場合に、その間の生活保障をしてくれる所得保障・休業補償の制度です。
連続3日間欠勤すれば、4日目から傷病手当金が支払われます。期間は1年6か月です。標準報酬月額の3分の2が支給されます。
病気、ケガで仕事ができず収入がなくなった場合、有給を消化してそのあとは傷病手当金と貯蓄で生活をしていくことになります。
※傷病手当金の詳しい記事については「傷病手当金とは?気になる支給額と支給期間と抑えておきたい申請の方法」をご覧ください。
2-3. 差額ベッド代は公的医療保険対象外なので注意する
入院したときに個室などに入ると医療費以外にお金がかかります。この差額ベッド代は公的医療保険の対象外となっております。先ほどの高額療養費の対象外となり全額自己負担となります。
気をつけていただきたいのは「個室しか空いてない」などの理由により、個室に入った場合、差額ベッド代の支払いを拒否できます。
病院は差額ベッド代を取るには設備や料金などを説明し、料金を明示した文書に署名をもらわなければいけないので署名をしなければ差額ベッド代の支払いは生じません。
入院が長くなってくると高額になりますので注意が必要です。
※差額ベッド代の詳しい記事については「差額ベッド代とは?入院費用を抑えるために知っておくべき基礎知識」をご覧ください。
2-4. 民間の医療保険に加入している場合は内容を確認する
加入している保険会社に、保障内容を確認しておいたほうがいいでしょう。担当者がいる場合は担当者に、いない場合は各社コールセンターがありますのでそこに電話すると教えてくれます。
電話を掛ける際には証券番号を聞かれるので、証券を準備しておいたほうがいいでしょう。
具体的には、以下のことを確認しておきましょう。
- 給付が入院何日目から受け取れるのか
- 給付金は1入院あたり何日対象となるのか?
- 給金を請求するときには何が必要か?
また、保険会社もしくは商品によっては付帯サービスがついている場合があります。治療に関して相談できる、専門の医師を紹介してくれる、など病気によっては思いのほか役に立つことがあると思いますので確認しておきましょう。
2-5. 医療費控除で所得控除を受ける
医療費控除とは、医療費が多くかかった年に、かかった医療費の一部を所得から控除できる制度です。
医療費控除では、前年1月から12月までにかかった医療費から10万円(総所得が200万円未満の場合、総所得の5%)を差し引いた額が、200万円を上限として、課税所得から控除されます。この金額は生計を共にする家族全員の医療費を合わせたものです。ただし、保険金などで補てんされた金額は差し引かなければいけません。
保険金などで補てんされたものとは
- 高額療養費、出産一時金など健康保険から支給されるもの
- 医療保険など保険会社からの給付金
- 損害賠償金、補てんを目的として行われたもの
入院はもちろんのこと、普段から治療費などの領収書を取っておきましょう。
※医療費控除の詳しい記事については「医療費控除とは?2つの制度の中身と申告方法」をご覧ください。
まとめ
今回は入院時の自己負担費用などのデータについてお伝えしましたが、あくまで参考としてご覧ください。保険はご自身が必要だと感じる保障を準備するものであり、人それぞれ必要な保障が異なります。
保険選びや保険の見直しの際に役立てて頂けたら幸いです。