火災保険で台風の損害はどこまでカバーされるか?
日本列島には毎年いくつかの大きな台風が上陸し、ときに大きな被害を及ぼすことがあります。
国土交通省の資料『平成28年の水害被害額(確報値)を公表』によれば、平成28年の水害被害額は全国で約4,660億円、なかでも8月に発生した台風第10号での被害額は約2,820億円に及ぶとのことです。
それだけ多くの損害が日本で発生しているということになります。
そして、台風による損害をカバーしてくれる保険は、多くの人が加入している火災保険です。ただ、どのような損害について、どこまで補償してもらえるのか、なかなかイメージがつきにくいと思われます。
また、実際に被害に遭った場合、適正な額の保険金を、できるだけ早く受け取りたいものです。
そこで、この記事では、火災保険で台風による被害をどこまで、どのように補償してもらえるか、そして、台風の被害に遭った時に保険金をきちんとスムーズに受け取るために何が必要か等について、分かりやすく解説します。
1.火災保険は台風の損害を広く補償してくれる!
火災保険は、火災だけでなくさまざまな災害による損害をカバーしてくれます。
台風の場合でも、以下の3つの補償をつけてさえいれば、それぞれがカバーする範囲を補償してもらうことが可能です。そして、ほとんどの場合、これらは基本の補償内容に含まれています。
- 風災補償【台風の「風」による損害に対する補償】
- 水災補償【台風の「水(洪水など)」による損害に対する補償)】
- 落雷補償【台風の「雷」による損害に対する補償】
この3つのうち、どの補償が適用されるかは被害の内容によって異なります。
間違いやすいのは、「風災」と「水災」です。
たとえば暴風雨で窓ガラスが割れて大量の雨水が建物内に吹き込み、水浸しになったような場合は、「風災」です。水災ではありません。
水災は、集中豪雨や川の氾濫のため、建物が浸水した場合をさします。
上からの水は「風災」、下からの水は「水災」と覚えておきましょう。
台風に備えるには、「風災」「水災」「落雷」の補償を全て付けておくと万全です。
ただし、家が高台に位置している場合や、マンション・アパートの上階にある場合は、台風の場合でも浸水のおそれをあまり気にする必要がありませんので、水災を外しても差し支えないでしょう。
1-1.火災保険で台風による被害が補償されるための条件
火災保険で台風による被害を補償してもらうためには、まず風災補償・水災補償・落雷補償がついていることが前提になりますが、それぞれについて補償が行われる条件が設定されています。
以下、A損保の火災保険を例として、どのような条件が設定されている可能性があるかを紹介します。
【風災補償の補償条件】
- 20万円以上の損害が出た場合
【水災補償の補償条件】
以下のいずれかの条件をみたす場合
- 損害額が保険金額の30%以上
- 床上浸水で、損害額が保険金額の15%以上30%未満
- 地上45cm以上の浸水で、損害額が保険金額の15%以上30%未満
【落雷補償の補償条件】
- 落雷による損害が生じた場合
A損保では、ご覧のように特に水災による補償について細かい条件が設定されています。
損害保険の会社によっては条件が異なる可能性があるので、詳細はご自身が契約する火災保険のパンプレットなどでご確認ください。
仮に台風による被害が生じたとしても、上記のように保険会社によって設定された補償の条件を満たしていないと補償が受けられません。注意してください。
1-2.【参考】台風を含め火災保険で補償される災害とは?
繰り返すように、火災保険は火災だけでなくさまざまな損害に対する補償を兼ね備えた保険商品です。
いざというときに役立つことも多いので、台風に限らずご自身の契約でどのような補償があるのか見直しておくことをおすすめします。
参考までに、一般的な火災保険がカバーする主な補償範囲を以下にまとめます。
| 火災 | 失火・もらい火によって生じた損害に対する補償
例:火災で家が焼けてしまった、など |
| 落雷 | 落雷による損害の補償
例:家の近くに雷が落ちて家電製品が故障した |
| 破裂・爆発 | 破裂・爆発による損害の補償
例:ガス漏れで爆発し住宅に損害が生じた |
| 風災・雹災(ひょうさい)
雪災(せつさい) |
風・雹・雪による損害に対する補償
例:台風による強風で窓ガラスが割れた |
| 水濡れ | 漏水をはじめとした水漏れによる損害に対する補償
例:賃貸住宅で上の階から水漏れし、家電製品が故障した |
| 水災 | 台風・集中豪雨など水が原因の損害に対する補償
例:台風で近くの川が氾濫し、床上浸水をおこした |
| 盗難 | 盗難被害に対する補償
例:家に泥棒が入り、現金や家電製品などが盗まれた |
| 騒擾(そうじょう)・集団行為などにともなう暴力行為 | 騒擾・集団行為を原因とした暴力や破壊行為による損害を補償
例:デモによる暴動で家が壊された |
| 建物外部からの物体の落下・飛来・衝突 | 何がしかの物体が、建物の外からぶつかってきたときの損害を補償
例:家に自動車が突っ込んできた |
これらのケースでは破損したものを買い直したり修理したりするのに使われる「損害保険金」のほか、費用保険金といって損害保険金以外の保険金も受け取れます。
費用保険金は、買い直し・修理以外に必要となる費用にあてるための保険金で、たとえば破損した残存物を片付ける費用や、たとえば家の修理のため一時的にほかの場所で暮らす必要がある場合はその宿泊費用などが含まれています。
2.火災保険でどんな補償が受けられるか
次に台風による被害が生じた際に、火災保険で何が補償の対象となるのかみていきましょう。以下の順番で解説します。
- 火災保険で補償される範囲
- 支払われる保険金の種類
2-1.火災保険で補償される範囲
火災保険では、以下のように補償の範囲を「建物」「家財」の2種類のいずれか、もしくは両方からえらぶことができます。
【火災保険で補償される範囲】
台風による被害を受けた際にも、この範囲で決められた内容での補償となります。
たとえば、「建物」が選択されていれば、建物そのものや敷地内にありかつ建物の外にあるような車庫も物置などが補償の対象です。
「家財」が選択されていれば、家のなかにある家具・家電製品・衣類などが補償の対象となります。
建物・家財両方を補償の範囲に含めることもできます。
【「建物」に対する補償の例】
- 強い風がふいて屋根が飛ばされてしまった。
- 突風により道に転がっていた石が窓ガラスにあたり破損した
- 強風によりカーポートの屋根部分が破損した
- 台風により近隣の川が氾濫し床上に浸水した。※床・畳は「家財」でなく「建物」の補償対象
【「家財」に対する補償の例】
- 台風の際に発生した雷が原因で、パソコンやテレビなどが破損した
- 突風で窓ガラスが破損し、家の中の家具が傷ついた。※窓ガラスは「建物」の一部として考えられ、家のなかの家具は「家財」とみなされる
- 台風による突風で、ドアの外にとめてあった自転車が飛ばされて破損した。※敷地内にある自転車も「家財」として補償される
2-2.支払われる保険金の種類
補償の範囲を把握したところで、次に支払われる保険金の内容からどのような補償がうけられるのかみていきましょう。
台風による損害がでた場合に、火災保険で支払われる可能性がある保険金の種類は以下のとおりです。
・損害保険金
損害を受けた建物や家財などを、事故発生直前の状態にまで復旧させるのに必要な費用(損害額)を補償する保険金です。
損害保険金の計算方法は以下の通りです。
損害保険金額 = 損害額 - 自己負担額(免責額)
自己負担額(免責額)は損害額のうち「この額までは保険金は払ってもらわなくていいです」という額を言います。これを設定すると、保険料を抑えることができます。
たとえば、損害額が50万円の場合、自己負担額が5万円なら、支払われる損害保険金は「50万円-5万円=45万円」となります。
一方、自己負担額を設定しなければ、損害額50万円まるまる補償してもらえます。
・臨時費用保険金
台風により建物や家財が損害を受けた場合、それらを修理・買い替える費用以外にも出費がかかることがあります。
臨時費用保険金はその際の費用をまかなうための保険金です。
たとえば、台風で建物が破損し修理が必要となった場合、一時的にホテルで仮住まいしなければならないかもしれません。
そのような臨時の費用をまかなうのが臨時費用保険金です。
・残存物取片づけ費用保険金
名前のとおり、被害があった保険対象物を片付けるのにかかった費用を補償する保険金です。
・損害防止費用
台風による被害のうち、落雷で発生した損害にたいして、損害をさらに拡大させないために使われた費用に対する保険金です。
たとえば、消火活動の際に使われた消火器の消火薬剤を改めて購入する費用などが含まれます。
3.火災保険の補償が受けられない場合とは?
火災保険の補償の範囲や条件に適合したとしても、以下にあげるいずれかの場合は保険金を受け取ることはできません。
- 経年劣化が原因の場合
- 被害が発生してから3年以上経過している場合
以下1つずつ簡単に解説します。
3-1.経年劣化が原因の場合
建物の破損などの原因が、台風ではなく建物や家財の経年劣化・老朽化であると考えられる場合は補償されません。
しかし、経年劣化により建物が弱っていたとしても、結果的に台風によって破損したということであれば補償が行われます。
なぜなら、建物の経年劣化の状況に関しては、保険料の計算時に築年数で考慮されているからです。
ただし、建物の破損の原因が台風であることを証明するのは難しいです。
たとえば、台風の後に家の塀が少し欠けているのを見つけたとして、それがいつどのように損害を受けたのか証明するのは困難でしょう。
そんなときは正直に保険会社側の担当者へ相談して、どのようにすれば良いか助言を得ることをおすすめします。
また、ある損害保険会社の調査業務を担当していたことのある方によれば、台風当日の風速、雨量等の気象データを示すことがかなり有効だそうです。「こんなに風と雨がひどかったなら、そういう損害が発生しても不自然ではない」ということが分かれば、保険金が支払われる可能性が高くなるとのことです。
気象庁HP『過去の気象データ検索』のコーナーで、当日の時間ごとの天気・風速・降水量等の記録を細かく確認できます。その際、最寄りの観測所と、その近くでより詳細なデータをとっている観測所(たいていは大都市)のデータを両方とっておきましょう。
3-2.被害が発生してから3年以上経過している場合
保険法第95条により、保険金が請求できる期限は、損害が発生してから3年以内と決められています。
仮に3年以上経過している場合には、補償が行われないので注意してください。
台風による損害が発生したら、ご自身の契約する火災保険の内容を確認したうえで、できるだけ早めに手続きをするようにしましょう。
4.保険金を受け取るまでの大まかな流れ
台風により損害が生じた場合、どのような流れで保険金を受け取ることができるでしょうか。ここでは、その大まかな流れを簡単に解説します。
4-1.①損害があった旨を保険会社へ連絡
まず、台風による損害があったことを保険会社へ連絡します。加入時の代理店の担当者に連絡すればスムーズになることが多いでしょう。
その際、契約者名や保険証券番号、損害が発生した日時、状況を、分かる範囲で良いので、できるだけ詳しく報告します。
4-2.②保険金の請求に必要な書類の提出
保険会社から、保険金の請求に必要な書類が郵送されてきます。
すぐに内容を確認して、案内に従い書類を準備して提出します。不明な点等があれば、保険会社や担当者へ問い合わせて質問するようにしましょう。
提出を求められる書類は以下の通りです。
- 保険金請求書:保険会社から送られてくる書類に記入して提出します
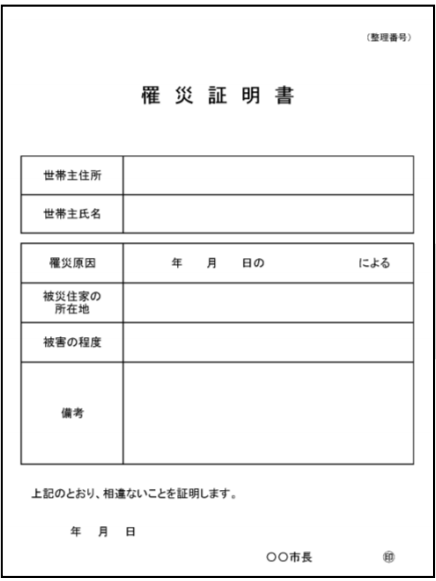
- 罹災証明書:管轄の消防署や消防出張所で発行される書類で、罹災した事実、被害の内容を証明するのに使われます。
【罹災証明書イメージ】
- 写真:スマホ等で撮影したデータでも構いません。被害状況をリアルに伝えられる証拠となります。
- 修理見積書(報告書):信頼できる修理業者に見積を取ってもらいます。
詳細については『火災保険の申込・保険金請求に必要な書類と請求時の9つのコツ』で解説しておりますので、よろしければあわせてご覧ください。
まとめ
火災保険では、台風が起きた際、風災・水災・雷による損害について補償を受けることができます。
具体的な補償内容は契約によって異なり、建物のみ、家財のみ、建物・家財の両方など差があります。
また、台風の際に支払われる保険金の種類は、破損した建物や家財を修理したり買い直したりするのに使う損害保険金だけではありません。
建物を修理する際の仮住まいのホテル代に使える、臨時費用保険金などもあります。
なお、台風による損害が発生した場合、必ず補償が受けられるというわけではありません。保険契約ごとに補償される条件が設定されているので注意してください。
また、被害が経年劣化によるものでなく台風によるものだということを証明するのは意外に難しいことがあります。そういう場合、当日の気象データ等が有力な証拠になることがあります。